インボイスと消費税の激変!2割特例の落とし穴と2026年最新対策
2023年10月の導入以降、日本全国の個人事業主や小規模事業者を大きく揺るがし続けてきたインボイス制度(適格請求書等保存方式)。制度開始から時間が経過した2026年、事業環境はまさに「激変の第2幕」を迎えています。これまで多くの免税事業者の負担を劇的に和らげてきた激変緩和措置である「2割特例」が終了期限を迎え、取引先側の仕入税額控除の経過措置も従来の「80%控除」から「50%控除」へと段階的に縮小されるためです。
「自分は免税事業者のままでいいのか、それとも課税事業者になるべきか」「消費税の確定申告で思わぬ追徴課税や資金ショートを避けるにはどう計算すれば損をしないのか」――多くの事業現場で切実な悲鳴が上がっています。本稿では、国税庁の最新情報や税務統計、現場取材で得られた一次情報をもとに、2026年以降に直面する構造変化の全貌と、手取りを最大化するための実践的防衛策を徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:2026年秋はインボイス最大の転換点であり、激変緩和措置「2割特例」の終了と、免税事業者からの仕入れに対する経過措置の「50%への引き下げ」が重なる。
- 要点2:本則課税・簡易課税・2割特例の選択を誤ると、年間数十万円単位で手取り利益が吹き飛ぶため、みなし仕入れ率のシミュレーションと届出時期の把握が必須。
- 要点3:取引先との価格交渉では下請法や独占禁止法が盾になる一方、心理的バウンダリーを確立し「自立した値決め力」を持つことが2026年以降の生存条件となる。
【2026年最大の転換点】消費税とインボイス制度の基礎|請求書と納付は何が変わったのか
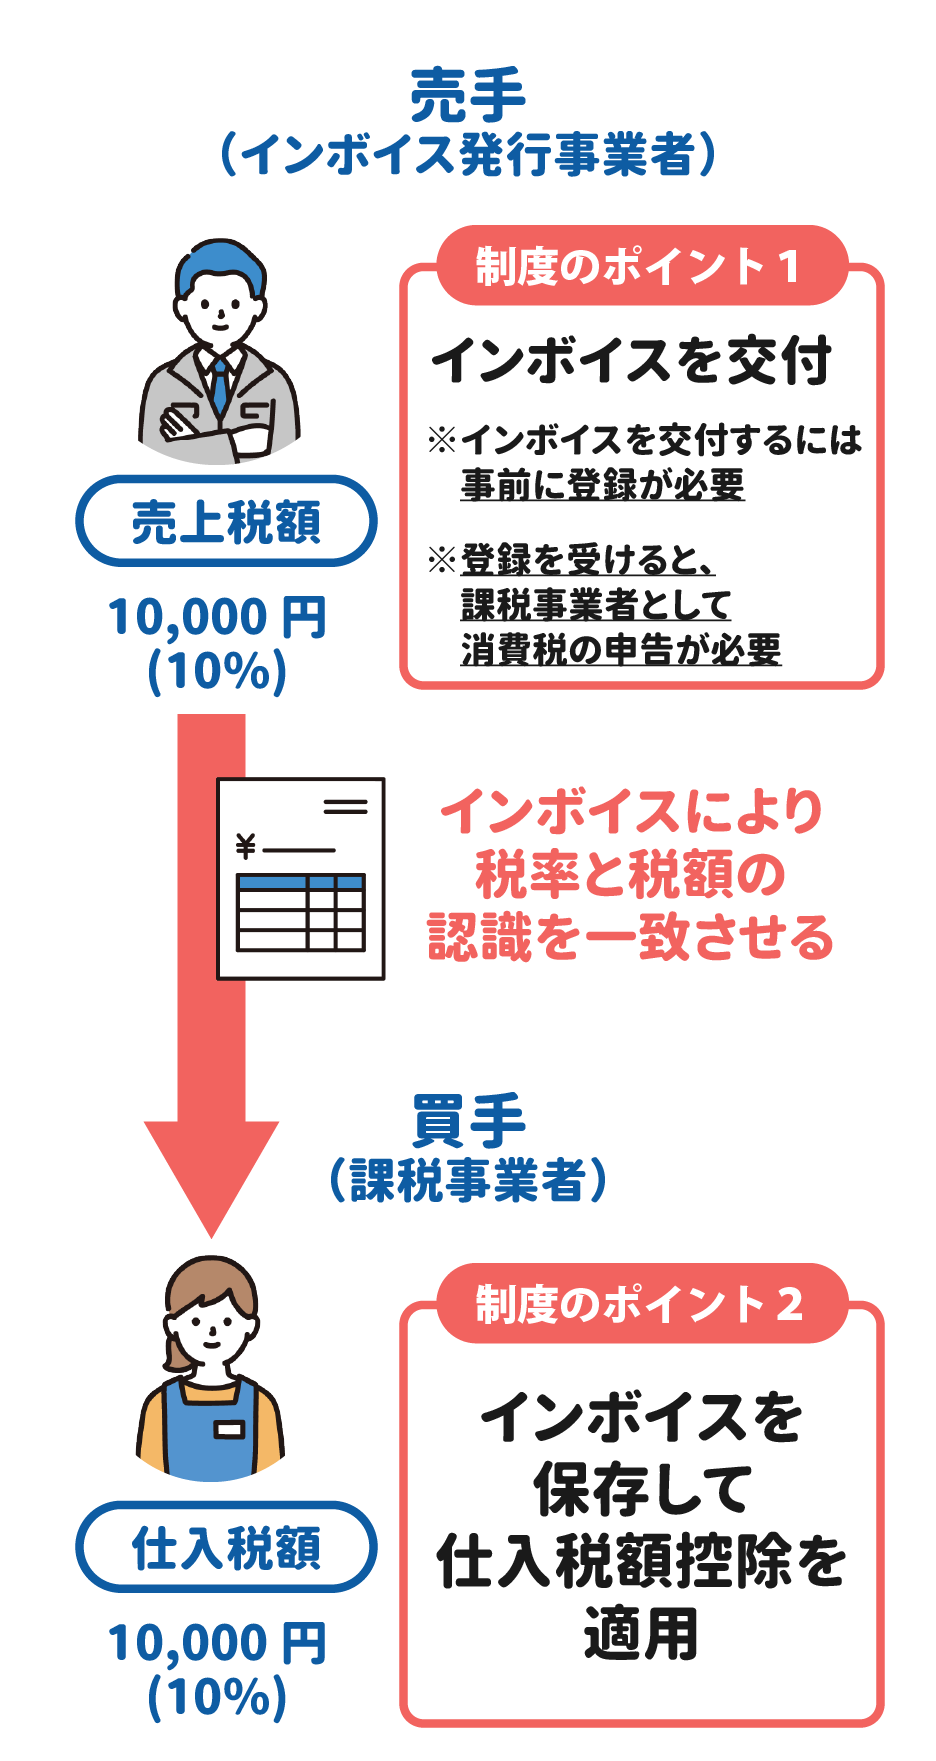
インボイス制度の本質は、事業者が納めるべき消費税の計算において「適格請求書(インボイス)」がない支払いは、原則として仕入税額控除の対象外になるという点に集約されます。制度導入前は、年間売上高が1,000万円以下の免税事業者からの仕入れであっても、発注側は支払った消費税分を自社の納税額から全額差し引くことができました。しかし、適格請求書等保存方式への移行によって、登録番号を持たない免税事業者へ支払った代金は、発注側にとって「自腹で消費税を肩代わりして国へ納めるコスト」へと変貌を遂げたのです。
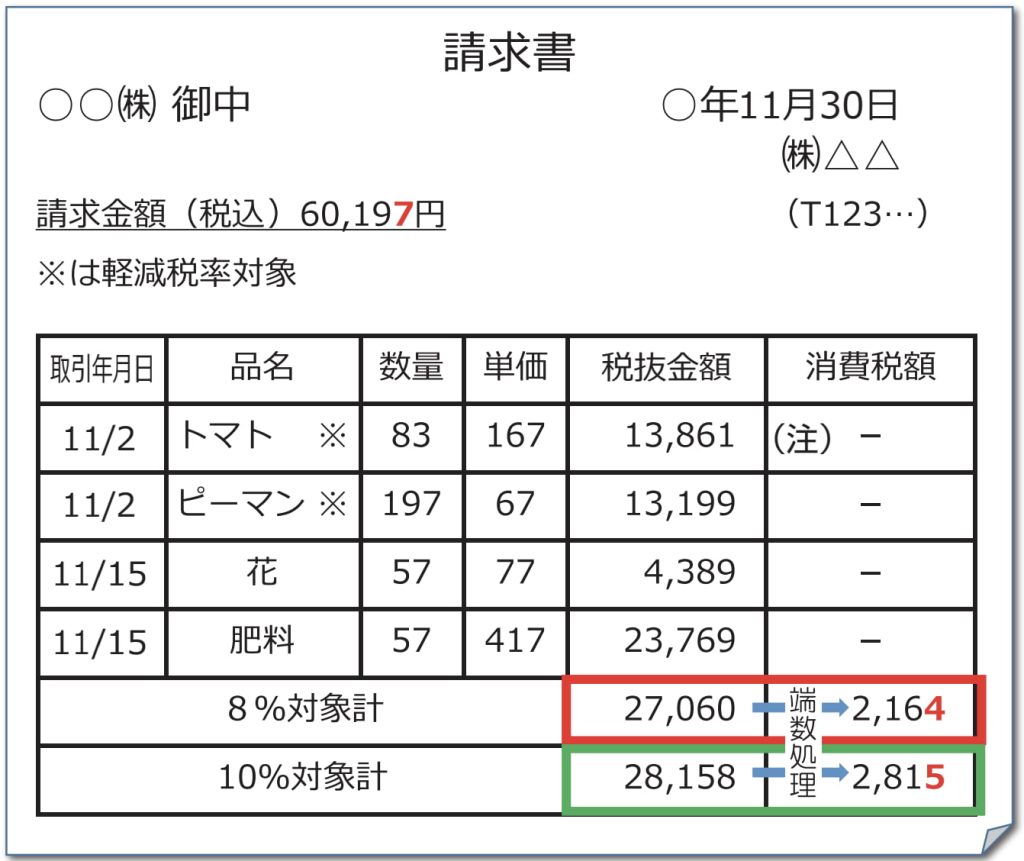
この仕組みにより、請求書の様式は劇的に変化しました。従来の請求書記載事項に加え、国税庁から割り振られた「登録番号(T+13桁の数字)」、税率ごとに区分して合計した対価の額および適用税率、さらに税率ごとに区分した消費税額等の明記が義務付けられています。国税庁の「適格請求書発行事業者公表サイト」を用いれば、取引先の屋号や企業名、登録状況が瞬時に可視化されるため、虚偽の記載や未登録での税額上乗せ請求は通用しません。
現場で深刻な混乱を招いているのが、「消費税の納付義務の発生」に伴う資金繰りの急変です。これまで免税事業者として売上代金に含まれる消費税相当額を手元に残せていたフリーランスや小規模法人が、課税事業者への登録申請を行った途端、期末にまとまった納税資金を用意しなければならなくなりました。「売上規模は変わらないのに、通帳から数十万円が一気に引き落とされ、黒字倒産の危機に瀕した」と語るWebクリエイターの告白は、決して特殊な事例ではありません。インボイスと消費税は、単なる事務手続きの変更ではなく、スモールビジネスの損益分岐点を根底から覆す構造改革なのです。
【激変する負担】2割特例の終了期限と経過措置「80%から50%」の衝撃
インボイス制度の導入で消費税の納付や請求書はどう変わるのか、そして免税事業者が直面する思わぬ落とし穴や「2割特例」の知っておくべき決定的なポイントとは何なのか――その最大の核心が「2026年9月30日」という期限の壁です。
インボイスを機に免税事業者から課税事業者へと転身した事業者向けに用意された「2割特例」は、売上にかかる消費税額の2割だけを納めればよい極めて強力な経過措置です。たとえば年間売上500万円(税抜)、預かり消費税50万円の個人事業主であれば、本来の仕入れ経費に関係なく、納付税額をわずか10万円(50万円×20%)に抑えることができました。しかし、この特例は2023年10月1日から2026年9月30日までの日の属する各課税期間のみに限定された時限爆弾です。個人事業主の場合、2026年分の確定申告(2027年3月提出)を最後にこの恩恵は完全に消滅します。
さらに追い討ちをかけるのが、発注企業側に適用されている「免税事業者からの仕入税額控除に関する経過措置」の段階的縮小です。
| 対象期間 | 仕入税額控除の割合 | 発注側(買い手)の実質負担 | 免税事業者(売り手)への影響度 |
|---|---|---|---|
| 2023年10月1日〜2026年9月30日 | 80%控除可能 | 消費税額の20%分を自社負担 | 影響は限定的。多くの発注元が取引を継続 |
| 2026年10月1日〜2029年9月30日 | 50%控除可能 | 消費税額の50%分を自社負担 | 警戒水域。5〜10%の値引き要請や契約見直しが激増 |
| 2029年10月1日以降 | 0%(控除不可) | 消費税全額(100%)を自社負担 | 完全排除のリスク。免税事業者のBtoB取引は極めて困難に |
2026年10月1日を境に、発注企業の控除割合は8割から5割へと急落します。これまで「2割の持ち出しなら関係性維持のために目をつぶろう」と判断していた企業も、税負担が5割に倍増することで耐え切れなくなります。帝国データバンクの意識調査でも、控除率が下がるタイミングで「免税事業者との取引価格を引き下げる」「登録事業者への切り替えを検討する」と回答した企業が急増しており、水面下での選別淘汰が本格化しています。
【税額シミュレーション】本則課税・簡易課税・2割特例の違いと損しない計算方法
2割特例が切れた後、事業者は「本則課税(一般課税)」か「簡易課税」の二者択一を迫られます。この計算方式の選択を誤ると、納税額に百万円単位の格差が生じるケースも珍しくありません。負担増を避けるためには、それぞれの計算ロジックを正確に把握しておく必要があります。
| 計算方式 | 納付税額の計算式 | メリット・適用要件 | デメリット・リスク |
|---|---|---|---|
| 2割特例 (2026年秋まで) | 売上消費税額 × 20% | 事前届出不要、申告書で選択可能。納税額を最小化しやすい | 時限措置のため期限到来後に納税額が跳ね上がるショックがある |
| 簡易課税制度 | 売上消費税額 ×(1 − みなし仕入率) | 基準期間売上5,000万円以下。領収書の集計不要、経費が少なくても節税可能 | 事前に「簡易課税制度選択届出書」の提出が必要。原則2年間は本則へ戻れない |
| 本則課税 (一般課税) | 売上消費税額 − 実際の仕入消費税額 | 仕入れや多額の設備投資がある年は還付を受けられる可能性がある | 全ての領収書・インボイスの帳簿保存が必須。事務負担が極めて重い |
ここで重要なのが、簡易課税における「みなし仕入率」の事業区分です。
- 第1種(卸売業):90%(納付割合:10%)
- 第2種(小売業):80%(納付割合:20%)
- 第3種(製造業・建設業等):70%(納付割合:30%)
- 第4種(飲食店業等):60%(納付割合:40%)
- 第5種(サービス業・士業等):50%(納付割合:50%)
- 第6種(不動産業):40%(納付割合:60%)
具体的なシミュレーションで比較してみましょう。年間の売上高が800万円(税抜、預かり消費税80万円)、実際の経費が200万円(税抜、支払消費税20万円)のフリーランスエンジニア(サービス業:第5種)の場合:
- 2割特例:80万円 × 20% = 16万円の納税
- 簡易課税(第5種・50%):80万円 × (1 − 0.5) = 40万円の納税
- 本則課税:80万円 − 20万円 = 60万円の納税
2割特例の恩恵が切れた後、何の手続きもせず自動的に本則課税へ移行してしまうと、年間の納税額は16万円から一気に60万円へと約3.7倍に跳ね上がります。一方、事前に簡易課税を選択しておけば40万円に抑えられ、20万円もの資金流出を阻止できます。簡易課税の適用を受けるには、適用を受けようとする課税期間の初日の前日(個人事業主であれば前年の12月31日)までに税務署へ届出書を提出しなければなりません。「知らなかった」の一言で数十万円が失われるため、事業年度ごとの期日管理が生命線となります。

【実態検証】免税事業者の阿鼻叫喚と現場データ|登録申請を選んだ切実な理由
制度発足から数年、ネット上やコミュニティでは「実質的な賃下げだ」「廃業するしかない」という怒りと困惑の声が渦巻いてきました。大手SNSや税務相談掲示板に投稿された個人事業主の証言からは、現場が強いられた過酷なリアリティが浮き彫りになっています。
「20年以上取引を続けてきた元請けから、ある日突然『適格請求書発行事業者として登録されない場合、今後の発注単価を消費税分10%引き下げるか、契約継続を見直さざるを得ない』という無機質な合意書が届いた。公正取引委員会の通達があるとはいえ、拒否すれば次の仕事が回ってこなくなるのは目に見えている。結局、泣く泣く登録申請書を出した」(都内・50代建設一人親方)
「イラストレーターとしての年商は350万円程度。日々の生活費で手一杯なのに、年金や国保に加えて消費税の納税通知が届く。2割特例があるうちはまだ耐えられたが、これが切れたら毎月数万円の赤字になる。夢を諦めて会社員に戻る仲間が何人も出ている」(30代イラストレーター)
公正取引委員会や中小企業庁は「優越的地位の濫用」として、一方的な単価引き下げや取引打ち切りを通告した発注企業への指導を強化しています。しかし、民間信用調査機関のアンケート調査によると、課税事業者への登録申請を行った個人事業主の約7割が「取引先からの要請・取引停止への懸念」を理由に挙げています。「納得して前向きに登録した」事業者はごく一握りであり、取引関係の維持という防衛本能から登録を選ばざるを得なかった構造が明確にデータへ現れています。
さらに現場を圧迫しているのが「確定申告の手続きコスト」です。国税庁の確定申告書等作成コーナーは年々アップデートされているものの、消費税申告書の作成は所得税の青色申告よりも格段に難度が高く、税理士報酬を支払えない零細事業者にとって、帳簿の突合作業は過度な精神的ストレスとなっています。
一般に知られていない盲点とネットの誤解|「益税問題」の欺瞞と反対運動の真実
インボイス制度を巡る議論で、常に世論を二分してきたのがいわゆる「益税問題」です。ネット上では「これまで免税事業者は消費税を懐に入れてネコババしていた」「ただの不当利得を解消しただけだ」という攻撃的な論調が散見されます。しかし、この言説には税制の法理上、重大な誤解が含まれています。
最高裁判所の判例(平成2年3月26日判決等)において、消費税は「対価の一部」であり、預り金そのものではないことが明確に判示されています。消費税相当額として請求書に記載された金額は、法的には事業者の売上代金の一部を構成するものであり、事業者が顧客から預かって国にプールしている金銭ではありません。免税事業者の制度は、小規模事業者の過重な事務負担や税務当局の徴税コストを考慮し、国家が政策的に税負担を免除した制度設計でした。
それにもかかわらず、「免税事業者はズルをしている」というレッテル貼りが先行した背景には、国の財源確保という狙いと、大企業側の税制への不満が巧みに誘導された側面があります。反対運動を展開してきた声優、アニメーター、フリーランスの団体が訴え続けてきた反対理由は、単なる納税拒否ではなく、「構造的な価格決定力の弱さに付け込んだ、実質的な所得の収奪である」という切実な告発です。物価高騰が続くなかで、価格転嫁が極めて困難な下請け層に対して一方的な税負担を強いる構造こそが、この問題の本質的な歪みなのです。
【プロの結論】経済的自立と取引関係の心理的バウンダリー|登録すべき人と見送る人の境界線
インボイス制度が突きつけている究極の課題は、事業者間の「力関係の非対称性」と「心理的バウンダリー(境界線)」の再構築です。
長年、日本の中小企業やフリーランスの商習慣には、価格交渉をタブー視し、発注側の要求を波風立てずに受け入れる「共依存的下請け体質」が根深く存在していました。「相手に言われた通りに登録する」「言われた通りの値引きを呑む」という態度は、一見すると関係を維持する安全策に見えますが、長期的な自己決定権とキャッシュフローを確実に破壊します。自社のビジネスモデルを冷静に分析し、登録すべきか否かを論理的に判断する基準を持たなければなりません。
課税事業者への登録を強く推奨するケース
- 主な取引先がBtoB(法人・課税事業者)であり、代替可能な競合が多い事業:発注元にとって控除が引けないデメリットが大きく、契約解除リスクが極めて高い。登録を完了させ、登録番号を名刺や請求書に明記して信用を担保することが売上防衛に直結する。
- 仕入れや外注費、設備投資の比率が高い事業:本則課税を選択することで、将来的な多額の設備投資時に消費税の還付を受けられるメリットがある。
免税事業者を維持すべき・登録を見送るべきケース
- 主な顧客が一般消費者(BtoC)である事業:美容室、個人向け整体、飲食店、個人レッスン講師など。一般消費者は確定申告で仕入税額控除を行わないため、インボイスの発行を求められることが構造上存在しない。登録して自ら消費税を納めるのは単なる純損失となる。
- 取引先が「簡易課税」を選択している事業者、または免税事業者である場合:簡易課税を選択している企業は、実際のインボイスの有無にかかわらず「みなし仕入率」で納税額を計算するため、発注先が免税事業者であっても税負担は一切増えない。
- 唯一無二のスキルを持ち、代替が利かないクリエイター・専門職:発注側が「どうしてもこの人に頼みたい」力関係にある場合、控除率の低下分を本体価格に上乗せ交渉する余地が十分にある。
相手の顔色を窺って同調するのではなく、「自社の顧客は誰か」「消費税を差し引かれても成り立つ粗利構造か」を突き詰めること。それが、激変期を生き抜く事業主としての心理的・経済的自立の第一歩です。
【インボイスと消費税】に関するよくある質問(FAQ)
Q1:2割特例が切れた後、最も手取りを残すためには事前に何をすればよいですか?
A1:まず過去の決算書をもとに「実際の仕入消費税」と「みなし仕入れ率を適用した税額」を比較してください。サービス業など経費率が低い職種であれば、簡易課税を選択した方が納税額を大幅に抑えられます。簡易課税を適用するには、適用を受けたい事業年度が始まる前日(個人事業主は前年12月31日)までに税務署へ「消費税簡易課税制度選択届出書」を提出する必要があります。期日を過ぎると1年間は本則課税を余儀なくされるため、前年中のシミュレーションと届出が決定打となります。
Q2:取引先から「適格請求書発行事業者公表サイトで登録番号が見つからない」と言われたらどう対処すべきですか?
A2:登録申請を行ってから国税庁のシステムにデータが反映され、通知が手元に届くまで数週間から1か月程度を要する場合があります。申請済みで通知待ちの場合は、取引先に対して「登録申請中であり、通知書が届き次第、速やかに登録番号を通知して修正請求書を発行する」旨を伝えてください。未登録のまま適当な番号を記載することは法律で固く禁じられており、重大な信用失墜を招きます。
Q3:免税事業者のままでいると、2026年10月以降に値下げを迫られた場合はどう法的に対抗できますか?
A3:発注企業が「免税事業者であることを理由に、控除できなくなった税額(50%分)を超えて一方的に報酬を引き下げること」や、「価格交渉の場を設けずに据え置き・値下げを強制すること」は、下請法第4条(下請代金の減額の禁止)および独占禁止法(優越的地位の濫用)に明確に違反します。公正取引委員会の相談窓口や「下請かけこみ寺」に通報・相談することが可能です。まずは取引先からの通知内容を書面やメールなどの記録として確実に保存してください。
まとめ:今後の動向と失敗しないための判断基準
2026年は、インボイス制度が真の完成形へと向かうなかで、すべての事業者に冷徹な損益判断を迫る年となります。「2割特例」という強力な防波堤が消滅し、免税事業者からの仕入税額控除が50%へと引き下げられる現実は、もはや先送りの許されない経営課題です。
漫然と周囲の流れに合わせて課税事業者になり、確定申告で資金繰りに窮するのも、根拠なく免税事業者に固執して取引先から静かに契約を切られるのも、等しく重大なリスクを孕んでいます。重要なのは、自身の事業領域(BtoBかBtoCか)、年間の仕入れ・経費の構造、そして顧客に対する独自の交渉力を客観的に見極めることです。
制度のルールを正しく把握し、本則課税と簡易課税のシミュレーションを怠らず、適切な届出を期日までに打つこと。激変の波に呑み込まれる側ではなく、制度を俯瞰して自らのキャッシュフローを防衛する側へと回る準備を、今すぐ進めてください。 (出典: イン ボイス 消費 税(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。