【2026最新】パート年末調整の書き方と配偶者控除ミスを防ぐ全手順
毎年秋から初冬にかけて、パート勤務先から手渡される年末調整の書類一式。白く細かな活字で埋め尽くされた申請書を前に、ため息をつく人は少なくありません。「収入と所得の違いがわからない」「夫の会社の書類と自分のパート先の書類で何を書けばいいのか混乱する」といった声は、全国の人事労務担当者のもとにも毎年数多く寄せられています。
折しも2026年は、最低賃金の継続的な引き上げや社会保険適用拡大の議論が進み、いわゆる「年収の壁」に対する働き手の意識がこれまでになく高まっています。知らず知らずのうちに書類の数字を書き間違え、本来受けられるはずの控除を逃して手取りを減らしてしまう事態は絶対に避けたいところです。本稿では、税務・労務の現場取材をもとに、パート従事者が直面する年末調整のつまずきポイントと確実な記入手順を徹底的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:配偶者控除の記入ミス最大の原因は「手取り額」と「額面給与」、さらに「収入」と「所得」の混同にあり、正しい年間見積額の算出が生命線となる。
- 要点2:提出が必要な主要書類は「扶養控除等申告書」と「基礎控除・配偶者控除申告書」の2枚であり、非課税通勤手当を除外して計算することが必須である。
- 要点3:2026年の制度改正議論を背景に、単なる税金の壁(103万・150万)だけでなく社会保険の壁(106万・130万)を正しく見極めた申告が家計を守る鍵となる。
【記入ミス続出の真相】配偶者控除申告書で損をする人が多い決定的な理由
なぜ、多くのパート主婦・主夫が配偶者控除の申告でミスを犯し、結果として税金面で損をしてしまうのでしょうか。税務署の相談窓口や企業の労務担当者に取材を重ねると、つまずきのパターンは驚くほど共通していることが浮かび上がってきます。
第一の決定的な理由は、「収入(支払金額)」と「所得(所得金額)」の混同です。税制上の申告書には「給与所得控除後の金額」を記入する欄が存在しますが、ここに給料の額面総額をそのまま書いてしまう事例が後を絶ちません。給与収入から差し引かれる給与所得控除(最低55万円)を引かずに記載すると、書類上の所得が実際よりも55万円高く見えてしまい、本来受けられる配偶者控除や配偶者特別控除の適用外と判定される危険が生じます。
第二の盲点は「非課税交通費の算入」です。多くの会社で支給される通勤手当のうち、一定限度額(電車・バス通勤者は月15万円まで)は所得税が非課税となっています。年末調整で申告する年収は「課税対象となる支給額」の合計であるため、交通費を含めて計算してしまうと、境界線ギリギリの人が103万円や150万円の枠を突破したと誤認してしまうのです。
第三に、配偶者控除等申告書記入例を参照してもなお間違えやすいのが「12月までの収入見積額」の精度です。年末調整の書類を提出する10月〜11月時点では、年内の最終的な給与が確定していません。ここで11月・12月の残業代やシフト増、寸志(賞与)を過小に見積もって提出し、年明けの確定申告で追徴課税を受けるトラブルが頻発しています。このパート所得控除の記入ミス理由を正しく把握し、給与明細の「総支給額(課税支給額)」をベースに見積もることが第一歩です。
【書類別】扶養控除等申告書と基礎控除申告書の具体的な書き方
パート勤務者が勤務先から渡される書類は主に2枚です。それぞれの役割を整理し、迷わず書き進めるためのポイントを解説します。
まず1枚目は「給与所得者の扶養控除等(異動)申告書」です。これは翌年の給与から天引きされる所得税の計算区分(甲欄)を決定するための極めて重要な書類です。独身の方や、自身が誰の扶養親族も養っていない場合であっても、勤務先に提出しなければなりません。扶養控除等申告書の書き方の基本として、氏名・生年月日・現住所・マイナンバーを所定欄に記入します。自身が配偶者の扶養に入っている場合、この用紙の「控除対象配偶者」欄には何も書かないのが正解です。この欄は「自分が誰かを養っている場合」にのみ記入する欄だからです。
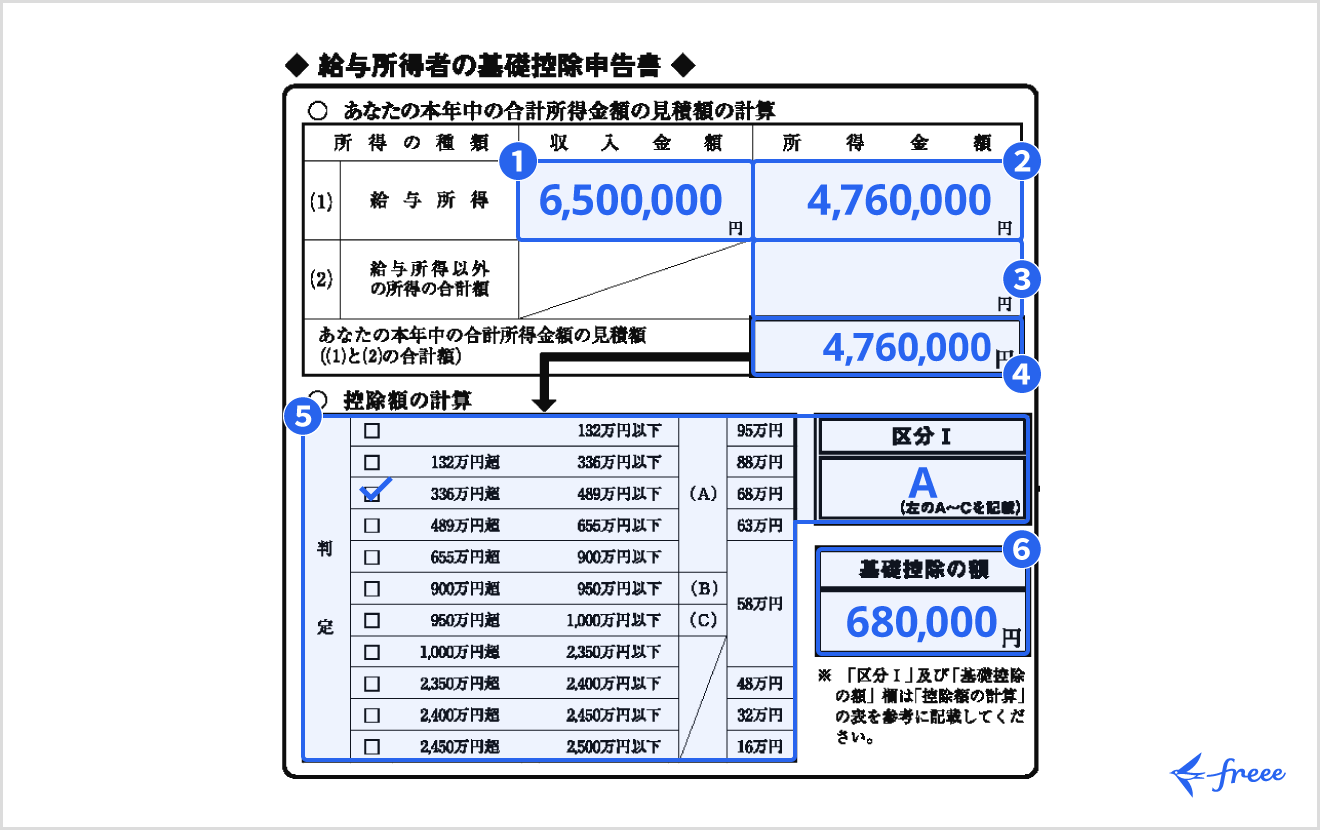
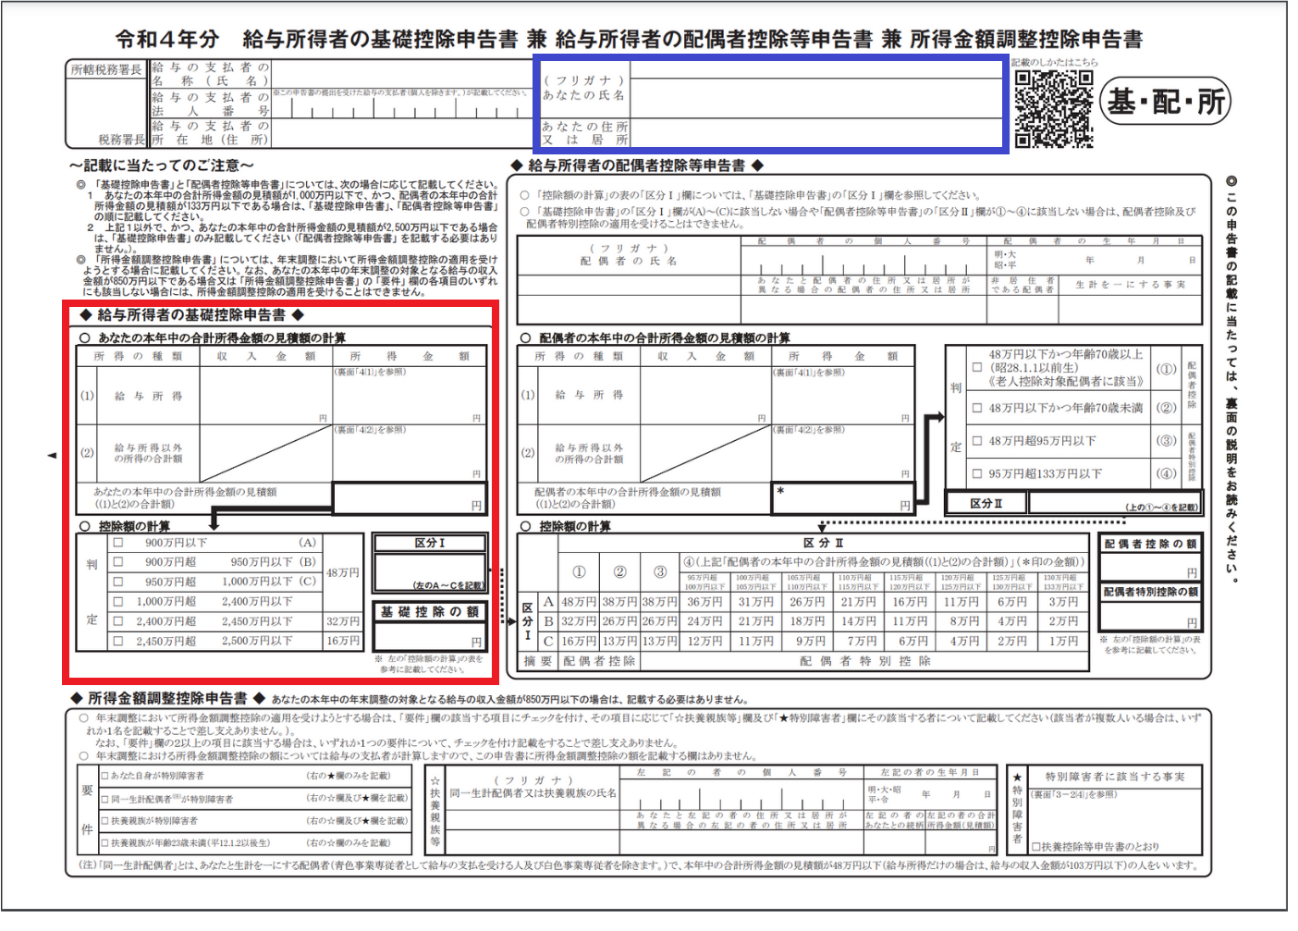
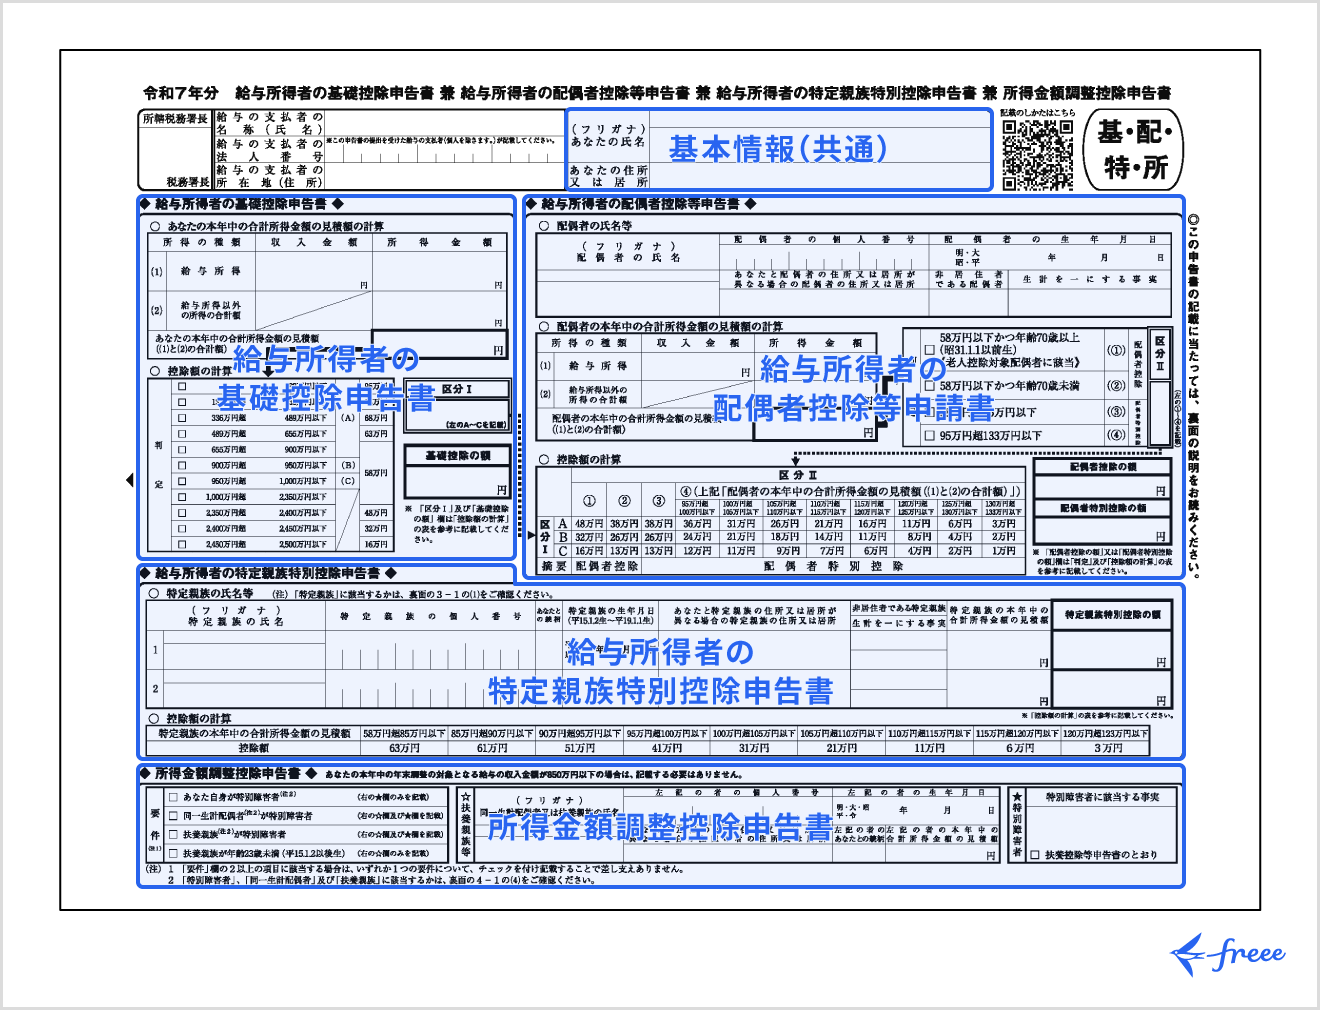
2枚目は「給与所得者の基礎控除申告書 兼 配偶者控除等申告書 兼 年末調整に係る定額減税のための申告書 兼 所得金額調整控除申告書」という名称の統合用紙です。パート勤務者本人の控除を受けるための基礎控除申告書パート欄では、本年の給与収入の見積額を記入し、所定の計算式に従って「所得金額」を導き出します。年収が162.5万円以下の場合は、給与収入から55万円を引いた額が所得金額となります。
自身が世帯主である配偶者(夫など)の扶養に入っている場合、パート先で「配偶者控除等申告書」の欄を埋める必要はありません。この配偶者側の申告書は、配偶者が自身の勤務先に提出する書類上で記入します。つまり、夫婦がお互いの会社で同じ控除を重複して申請することはできません。
【2026年最新】103万・130万・150万の壁と税制改正の全貌
税制や社会保険を取り巻く環境は、2026年最新の税制改正論議を含め大きく動いています。パート収入における「壁」は、税金上の壁と社会保険上の壁が入り混じっており、正しく整理して把握しなければなりません。
税金面における103万円の壁は、本人に所得税が発生するかどうかの境界線(基礎控除48万円+給与所得控除55万円)です。一方で、配偶者の税金を安くする配偶者特別控除は、本人の年収が150万円の壁に達するまで満額(控除額38万円)が適用されます。さらに、年収150万円を超えても201.6万円未満までは段階的に控除が続くため、150万円を1万円超えた瞬間に夫の税金が急増するわけではありません。これが配偶者特別控除の計算における重要な緩衝装置です。
注意すべきは、手取りに直結する社会保険(健康保険・厚生年金)の境界線です。勤務先の企業規模要件(従業員数)や週所定労働時間20時間以上、月額賃金8.8万円以上などの条件を満たすと「106万円の壁」で社会保険の加入対象となります。また、企業規模に関わらず年収130万円の壁を超えると配偶者の健康保険の扶養から完全に外れ、自身で保険料を負担することになります。
| 年収ラインの区分 | 税金・社会保険の具体的な影響 | 配偶者(世帯主)への影響 | 編集部の見解・実務アドバイス |
|---|---|---|---|
| 100万円〜103万円 | 自治体により住民税が発生。103万円超で本人に所得税が発生開始。 | 配偶者控除を満額(38万円)適用可能。 | 税負担は数千円程度。無理に103万未満に抑える実利は薄い。 |
| 106万円(要件合致時) | 従業員要件・週20時間以上等で本人が社会保険に加入。保険料天引き開始。 | 税法上の配偶者特別控除は満額適用が継続。 | 手取りが一時的に約15万円減少するが、将来の厚生年金受給額は増大。 |
| 130万円 | 全てのパート先において配偶者の社会保険扶養から完全に外れる。 | 配偶者特別控除(満額38万円)は引き続き適用可能。 | 手取り逆転現象が最も強く発生する境界線。働くなら150万超を目指す選択も。 |
| 150万円〜201.6万円 | 本人に所得税・住民税が課税。社会保険も自己負担。 | 配偶者特別控除が150万円超から段階的に縮小、201.6万円で消滅。 | 緩やかな控除減のため、世帯手取り総額は稼いだ分だけ確実に増える。 |
パート掛け持ちの年末調整と「出さないとどうなる?」の危機管理
近年増加しているのが、スーパーと飲食店、あるいは派遣と個人契約などを組み合わせる副業・ダブルワークの働き方です。このパート掛け持ちの年末調整には、厳格な法的手続きのルールが存在します。
年末調整は「1人につき1社」でしか受けることができません。複数の勤務先から給与を受け取っている場合、収入が最も多いメインの職場にのみ「扶養控除等申告書」を提出します。このメインの職場での税額計算は「甲欄」と呼ばれ、適正な税率で年末調整が行われます。
一方で、サブの勤務先には扶養控除申告書を提出してはならず、税率の高い「乙欄」で所得税が源泉徴収されます。サブの会社では年末調整が行われないため、すべての勤務先から1月以降に交付される源泉徴収票の確認方法を把握し、翌年2月16日〜3月15日の間に自ら確定申告を行わなければなりません。源泉徴収票の「支払金額」と「源泉徴収税額」を合算申告することで、乙欄で高く引かれすぎていた税金が還付金として口座に戻ってきます。
では、面倒だからと年末調整出さないとどうなるのでしょうか。提出を放置した場合、会社側は控除を一切適用せず、最も税率の高い状態で税額を確定させるか、年末調整の対象から除外せざるを得ません。その結果、12月の給料で本来戻ってくるはずの還付金が戻らないばかりか、翌年5月以降に届く住民税の通知で過大な税額が課される事態に直結します。
【実態検証】利用者の生の声と現場目線で見えたリアル
大手SNSや知恵袋、Q&Aコミュニティを分析すると、年末調整シーズンには「会社の総務に突き返された」「夫に申告内容を聞いたが喧嘩になった」といった切実な投稿が毎年数千件規模で飛び交います。
都内の中堅スーパーで労務管理を10年担当するベテラン社員は、取材に対して次のように現場の実情を明かしました。「最も多いのは、夫の年収が分からないため配偶者控除申告書を空欄で出してくるケースです。夫側が『お前のパート収入なら関係ない』と明細を見せてくれないという相談も少なくありません。しかし、世帯主の年収が900万円(所得700万円)を超えると控除額が段階的に減り、1000万円を超えると配偶者控除自体が使えなくなるため、世帯主の所得確認は必須なのです」。
また、ネット上の実態調査では「103万円以内で収まるようにシフトをセーブしていたつもりが、11月の急な欠員補助で数千円オーバーしてパニックになった」という主婦層の声が目立ちます。制度の構造を正しく理解していないがゆえに、境界線をわずかに超えただけで莫大な損失を被ると錯覚し、過度なストレスを抱えている現状が見て取れます。
一般に知られていない盲点とネットの誤解
インターネット上で拡散されがちな言説のなかに、「パート収入が103万円を超えたら配偶者の会社から家族手当が一律で打ち切られる」というものがあります。これは国の税制ではなく、あくまで夫が勤める会社の「就業規則(社内規定)」に基づく問題です。
国家公務員の扶養手当をはじめ、多くの民間企業が家族手当の支給条件を「配偶者の年収103万円以下」または「130万円未満」に設定しています。税制上の配偶者特別控除が150万円まで満額受けられるとしても、夫の会社の社内手当が月額1万〜2万円支給停止になれば、世帯全体の手取りは年間十数万円単位で目減りします。年末調整の書類に正しい数字を記入するのと並行して、夫側の「給与規定における扶養手当の支給要件」を事前に確認しておくことが欠かせません。
【プロの結論】経済的自立と夫婦の心理的バウンダリーを見直す好機
家族社会学の視点から見ると、年末調整の配偶者控除は長年、日本型雇用における「専業主婦世帯」をモデルケースとして設計されてきました。しかし、夫婦関係において一方の収入枠に合わせるために働き方を無理に制限する構造は、無意識のうちに経済的従属や「夫の許可を取らなければ働けない」という心理的バウンダリー(境界線)の不全を招く温床にもなり得ます。
目先の数万円の控除や社会保険料の負担を回避するためにキャリア形成や就労時間を諦めることは、生涯賃金や将来手にする厚生年金の受給額という長期的な資産形成において、極めて大きな機会損失をもたらします。「控除枠に収める働き方」と「自立して社会保険に加入する働き方」のどちらを選択すべきか、以下の基準をもとに見つめ直す必要があります。
【扶養内(控除枠内)に留まることが向いている人】
・未就学児の育児や介護など家庭環境の制約が大きく、週20時間以上の就業時間を確保できない人
・配偶者の会社から月額2万円以上の手厚い扶養手当が支給されており、年収103万・130万を超えると手当が全額停止する人
・現在の体調やワークライフバランスを最優先し、精神的・体力的な余力を重視したい人
【扶養を外れて就労時間を拡大すべき人】
・月8.8万円以上の勤務が可能で、長期的なキャリアアップや社員登用を目指したい人
・将来受け取る公的年金を増やし、配偶者への経済的依存を減らして個人の生活基盤を固めたい人
・シフトの調整や残業の制限による職場への気兼ねをなくし、能力を存分に発揮して稼ぎたい人
【年末調整・パートの書き方】に関するよくある質問(FAQ)
Q1:夫の会社に提出する書類と、自分のパート先に提出する書類はどう違う?
A1:パート先には「自分の基礎控除申告書」と「扶養控除等申告書」を提出し、自分の給料に対する税金を計算してもらいます。一方、夫の会社に提出する「配偶者控除等申告書」には、妻であるあなたの年間見積収入を夫に伝え、夫側の控除として申告してもらいます。同じ申告書を双方の会社に出すわけではありません。
Q2:年の途中でパートを始めた場合、前職の源泉徴収票は絶対に必要?
A2:本年中に別の会社で給与を受け取っていた場合、前職の源泉徴収票の原本提出が必須です。現在のパート先は、前職の給与額と天引き済みの税額を合算して年末調整を行う法的義務があります。手元にない場合は、前職の会社に速やかに再発行を依頼してください。
Q3:年末調整の締め切り後に書類の出し忘れや計算ミスに気づいたら?
A3:会社の総務部が税務署への提出手続きを行う前(通常は翌年1月上旬頃まで)であれば、再提出や訂正を受け付けてもらえる場合があります。すでに手続きが完了してしまっていた場合は、翌年2月16日以降に自分で確定申告(還付申告)を行うことで、正しい控除の適用と税金の還付を受けられます。
まとめ:2026年の税制変化を見据えて賢く手取りを守る知恵
年末調整は単なる「勤務先への年次報告」ではなく、1年間の努力の対価として得た収入から、納めすぎた税金を取り戻すための労働者に与えられた正当な権利です。
書類の細かな枠に数字を書き込む作業は時に煩雑に感じられますが、手取り額と総支給額の区別、交通費の除外、配偶者の年収情報の正確な把握という基本原則さえ押さえれば、決して恐れる必要はありません。制度の仕組みを冷静に見極め、自身のライフプランに最も適した働き方と正しい申告手順を確立していきましょう。 (出典: 年末 調整 書き方 パート(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。