青色事業専従者とは?家族給与で損しない節税条件と落とし穴【2026】
個人事業主として売上が伸び、事業所得が数百万円から1,000万円を超えてくると、重くのしかかるのが所得税や住民税の累進課税です。事業所得が増えるほど税率が跳ね上がる日本の税制において、最強の個人事業主節税対策として名前が挙がるのが「青色事業専従者給与」の活用です。配偶者や親族に事業を手伝ってもらい、その支払った給与を全額経費に算入することで、世帯全体の税負担を劇的に圧縮できる仕組みとして知られています。
しかし、ネット上の「家族に給与を払えば無条件で節税になる」という甘い言葉を鵜呑みにして安易に手続きを踏むと、思わぬ落とし穴に直面します。青色事業専従者を選んだ瞬間に配偶者控除や扶養控除が一切使えなくなるほか、金額設定を誤ると世帯全体の手取りが逆に減ってしまう逆転現象すら生じます。2026年現在の最新法制と現場の税務調査動向を踏まえ、損をしないための全知識を徹底的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:青色事業専従者給与は生計を一にする親族への給与を全額経費化できるが、事前に税務署へ届出書の提出が必須となる。
- 要点2:専従者給与を1円でも経費算入すると、配偶者控除・配偶者特別控除や扶養控除の適用権利を完全に喪失する。
- 要点3:年間6ヶ月超の専従実態や業務内容に見合った適正相場を守らない場合、税務調査で全額否認と重加算税のリスクがある。
【制度の根本】青色事業専従者とは?白色申告専従者控除との決定的違い
所得税法第56条の原則において、個人事業主が生計を一にする親族に支払う対価は「家計内のお金の移動」とみなされ、原則として必要経費への算入が認められていません。この大原則に対する強力な特例措置として設けられているのが、所得税法第57条に基づく青色事業専従者給与です。
この制度を利用できるのは、複式簿記などを備えて税務署の承認を受けた確定申告青色申告を行う事業者に限られます。青色申告者が一定の要件を満たす家族に支払った適正な給与は、上限の定めなく全額を事業の必要経費として計上できます。事業主自身の課税所得を分散させ、所得税の超過累進税率(最大45%)を緩和させる効果は絶大です。
一方で、単式簿記による白色申告にも類似の制度として白色申告専従者控除が存在します。しかし、白色申告の場合は経費計上ではなく所得控除の扱いであり、控除額の上限も「配偶者なら最高86万円、その他親族は1人につき最高50万円」と法律で厳格に固定されています。青色と白色では、節税インパクトに天と地ほどの開きが存在します。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 青色事業専従者給与 | 届出書の範囲内で全額経費算入可能(上限設定なし) | 月額8万〜25万円程度(年間96万〜300万円) | 所得分散の自由度が高く、事業所得500万円以上の層に極めて有効 |
| 白色申告専従者控除 | 所得から一律控除(配偶者86万円/親族50万円が上限) | 定額(実際の労働実態にかかわらず固定枠) | 節税枠が狭く、帳簿要件が厳格化した現在あえて選ぶメリットは希薄 |
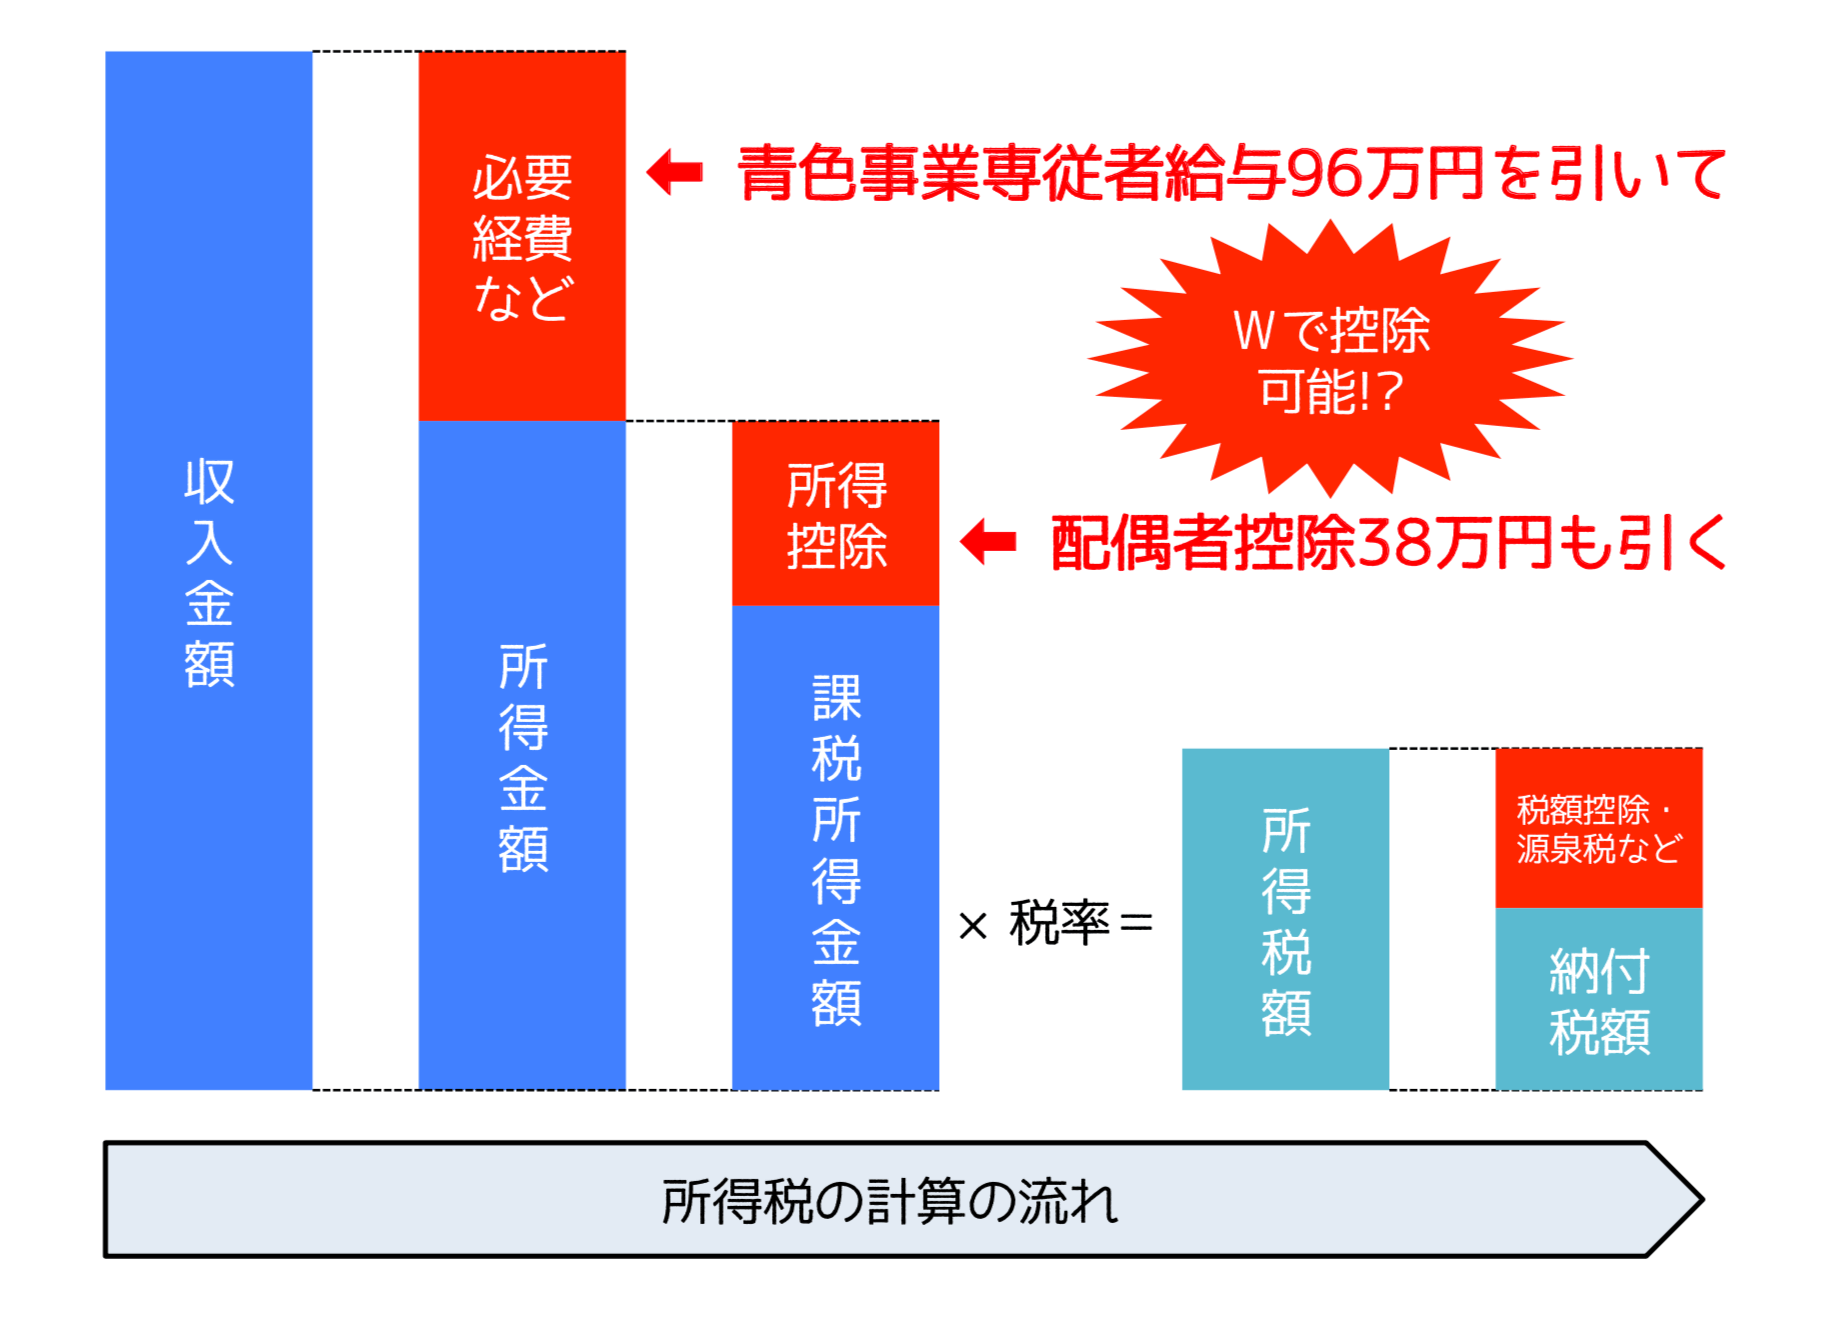
| 配偶者控除・扶養控除 | 所得控除(配偶者最大38万円+特別控除/扶養38万〜63万円) | 給与収入103万円以下などの所得制限基準 | 専従者給与を支払うと適用権利がゼロになる点に最大の注意が必要 |

【適用要件のリアル】知らずに申請すると税務署から否認される5大原則
家族へ給料を支払えば誰でも経費にできるわけではありません。国税庁が定める青色事業専従者要件は非常に厳格であり、税務調査で最も細かくチェックされる論点です。適用には以下の5つの必須条件をすべてクリアしなければなりません。
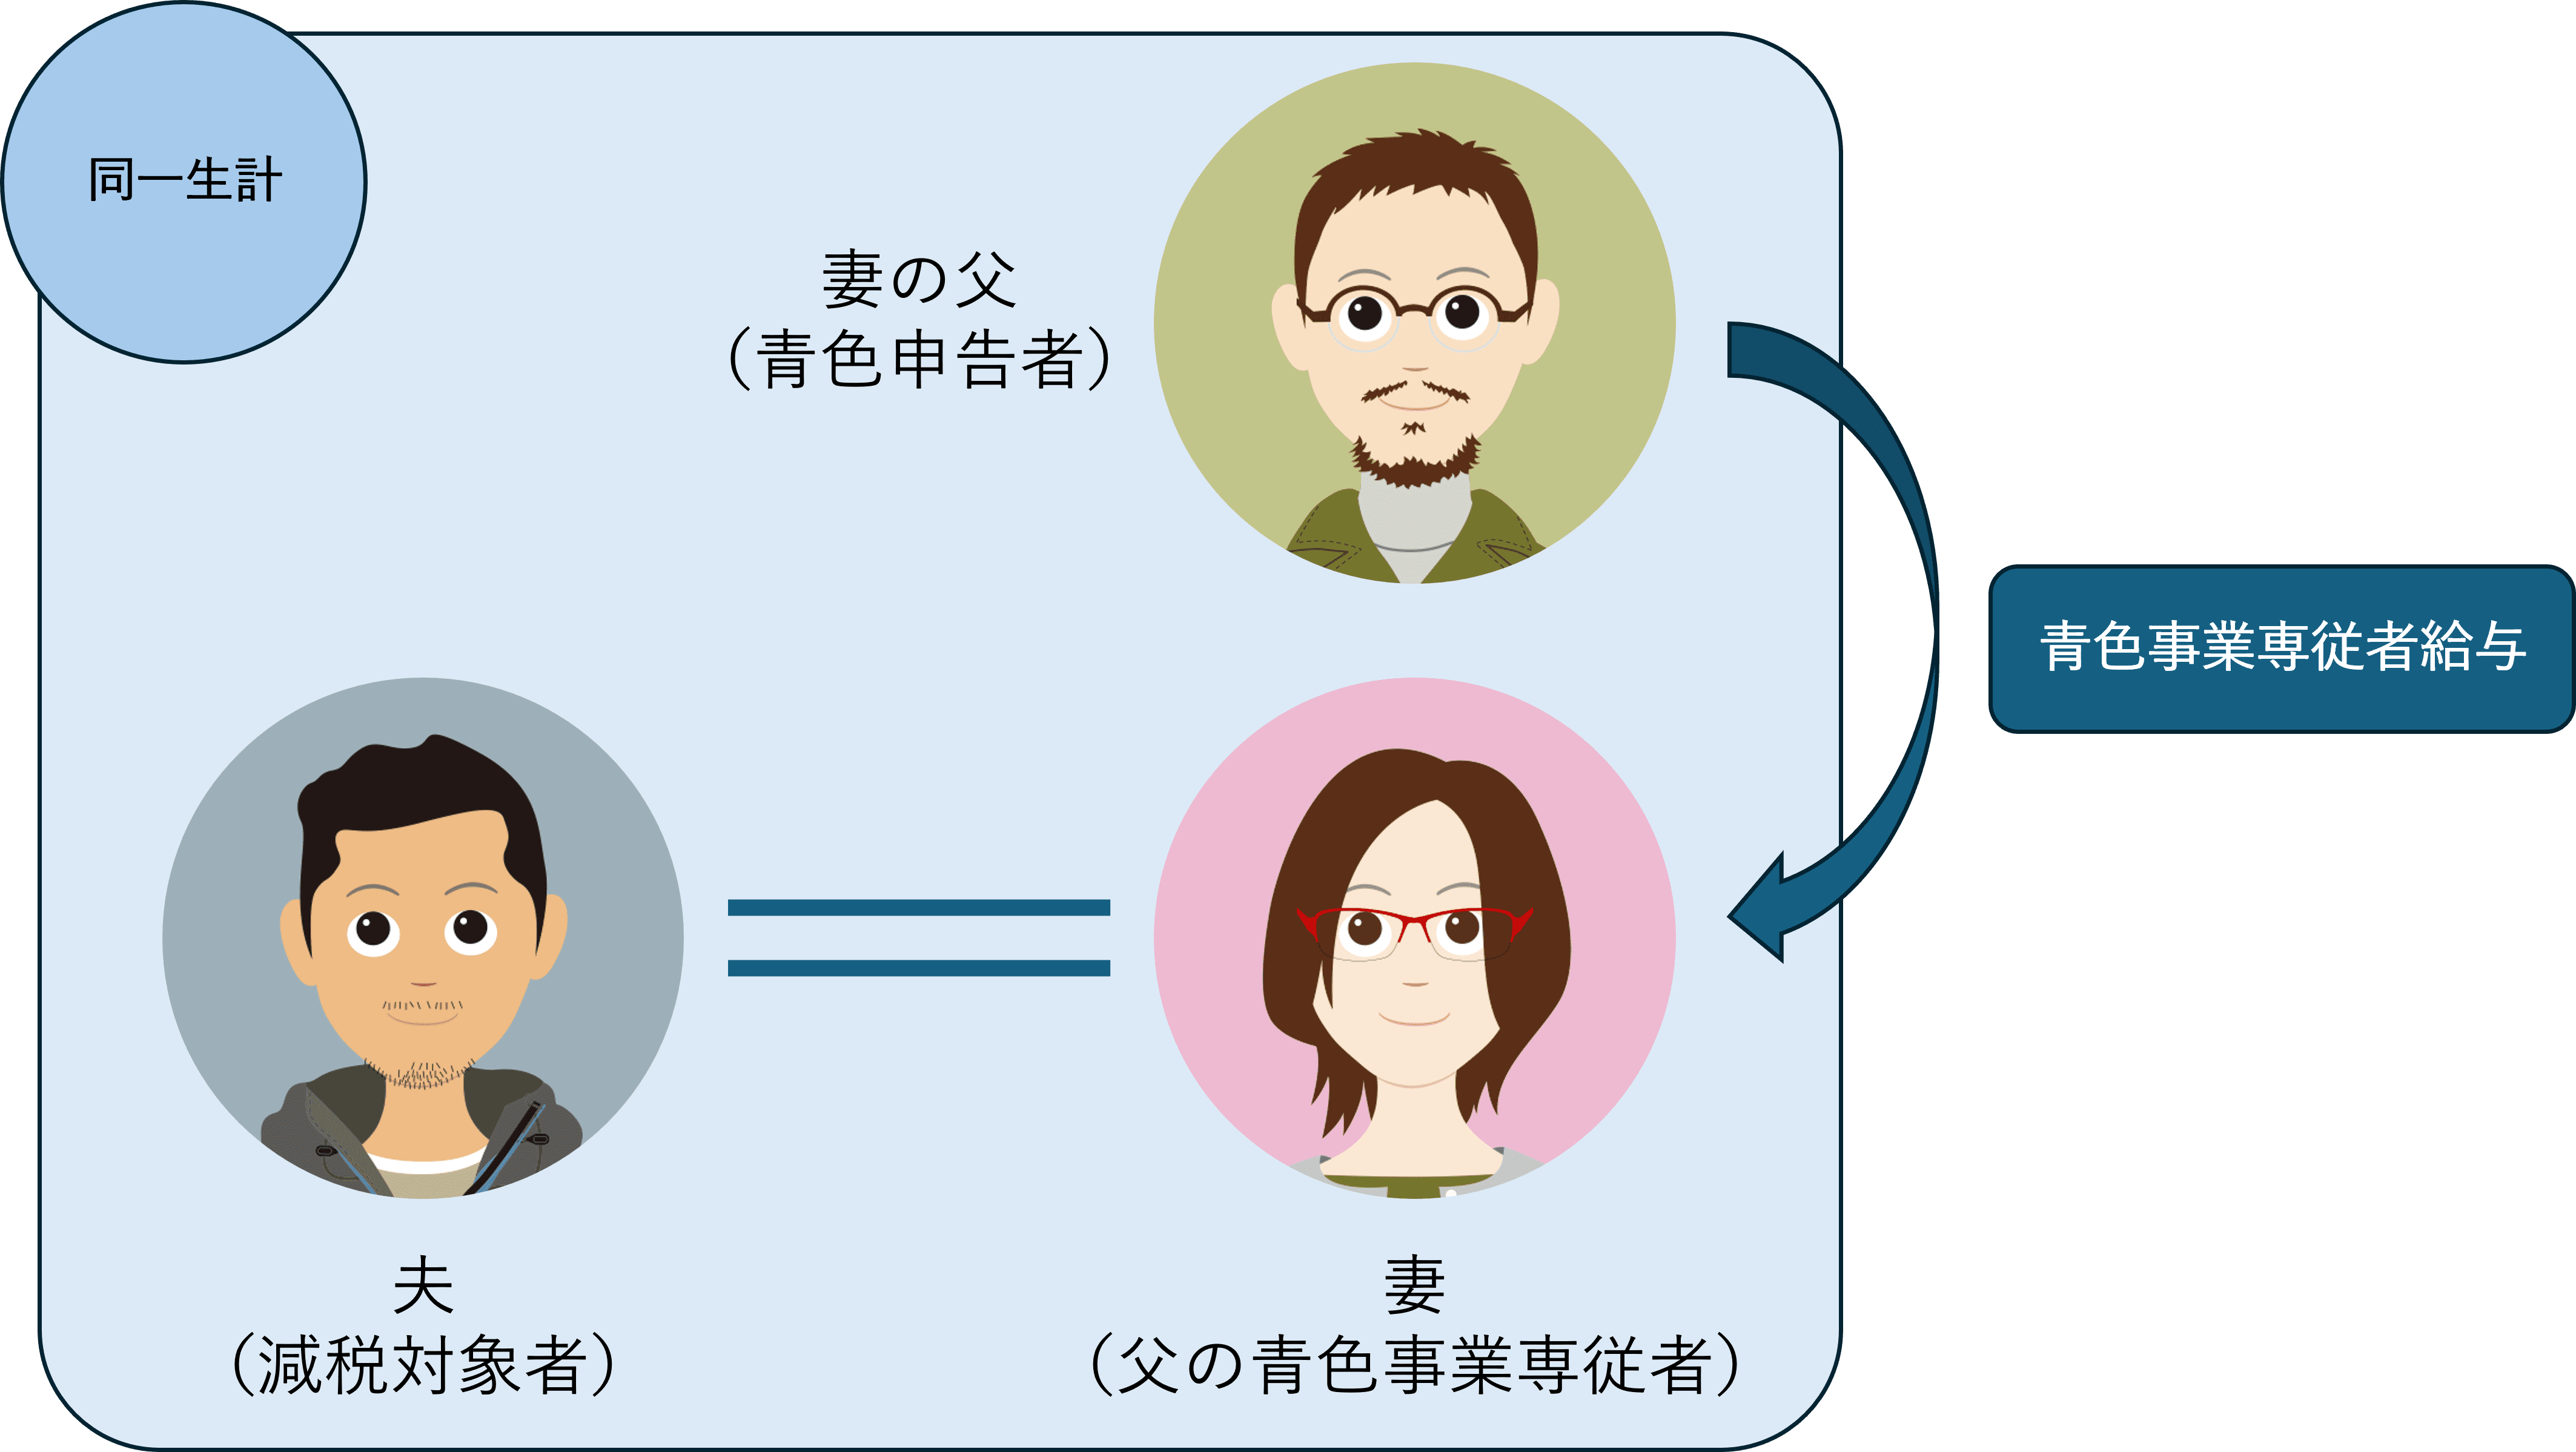
第一に、「青色申告者と生計を一にする配偶者その他の親族」であること。別居していても生活費や学費の送金が行われていれば「生計を一にする」と認められますが、同居していても明確に家計を分けて独立採算で暮らしている場合は対象外となります。
第二に、「その年の12月31日時点で年齢が15歳以上(中学生を除く)」であること。高校生や大学生の親族については、労働基準法上は就労可能ですが、後述する「もっぱら事業に従事しているか」という専従性の要件で極めて厳しい判定を受けます。昼間部の高校生・大学生は学業が本分とみなされるため、原則として青色専従者としては認められません。
第三に、「その年を通じて6ヶ月を超える期間、専らその事業に従事していること」です。年の途中で開業した場合や親族が結婚等で専従となった例外を除き、1年の半分以上を事業にフルコミットしている必要があります。ここで実務上もっともトラブルになるのが青色専従者パート兼業の問題です。「他社でアルバイトをしながら、親の事業の専従者にもなる」という相談が後を絶ちませんが、他社での就労時間がごくわずかで事業への従事に支障がないと認められる特殊な例外を除き、原則として兼業は専従性の否定材料となります。
第四に、「青色事業専従者給与に関する届出書」を管轄税務署長へ期日までに提出していること。提出期限は原則として適用を受けようとする年の3月15日まで(その年の1月16日以後に開業した場合や新たに専従者が加わった場合は、その日から2ヶ月以内)です。この期限を1日でも過ぎると、その年の給与は1円も経費に算入できません。
第五に、「支払われた給与の額が、労務の対価として相当であること」です。届出書に高額な上限を記載したからといって、月3日の伝票整理しかしていない配偶者に月額40万円を支払えば、税務署から「不相当に高額な部分」として容赦なく経費否認されます。この専従者給与相場目安の算出においては、類似業種の一般従業員の賃金相場、事業の収益力、他の従業員の給与水準とのバランスが問われます。
【落とし穴の検証】配偶者控除との違いと「扶養から外れる条件」のシミュレーション
青色事業専従者制度における最大の盲点は、配偶者控除との違いを理解しないまま給与を中途半端な額に設定してしまうミスです。税法上、青色事業専従者として給与の支払を受けた人は、控除対象配偶者や扶養親族の枠組みから法的に除外されます。
「とりあえず妻に月5万円(年60万円)だけ給与を払って経費にしよう」と考えた事業主のケースを検証します。この場合、事業主は年60万円の経費を作ることができます。しかし、給与を受け取った配偶者は扶養から外れる条件に合致してしまい、事業主側で適用されていた「配偶者控除(最大38万円)」が完全に消滅します。経費として増えた枠が実質22万円(60万円−38万円)程度に目減りする一方、専従者側の住民税の均等割・所得割の課税ラインに引っかかるなど、手続きの手間に対して世帯の手取りがほとんど増えない、あるいは逆にマイナスになるケースすら発生します。
税務・会計の現場で定番の分岐点とされるのが「年間103万円以下(月額8万5,000円以下)」の設定です。給与所得控除(最低55万円)と基礎控除(48万円)の合計103万円以下に抑えれば、配偶者側に所得税は発生しません。さらに月額8万8,000円未満(源泉徴収税額表の甲欄)であれば、毎月の専従者給与源泉徴収の納付税額をゼロに抑えることが可能です。ただし、住民税の非課税限度額は地域によって年93万〜100万円程度と異なるため、完全に無税で抑えたい場合は月額8万円(年96万円)前後がひとつの安全水準とされています。
一方、事業主の課税所得が800万円や1,000万円を超えている状況であれば、配偶者控除の38万円を捨ててでも、配偶者に月額20万〜25万円(年240万〜300万円)程度の適正給与を支給した方が、世帯全体の可処分所得は劇的に拡大します。事業主の高い所得税率(所得税23〜33%+住民税10%)を削り、配偶者側の低い税率枠に所得を移転できるためです。「控除を守るか」「給与を大きく出して所得分散を取るか」の二者択一を迫られる点こそ、本制度の核心です。
【実態検証】利用者の生の声と現場目線で見えたリアル
確定申告や税務調査の現場では、青色専従者をめぐる数多くのトラブルや葛藤が渦巻いています。税務署OBの税理士や国税調査官の証言によると、個人事業主の税務調査において「専従者給与の実体審査」は最重要チェック項目の筆頭に挙げられます。
都内でWEB制作・コンサルティング業を営む40代の男性事業主は、過去の税務調査での修羅場を次のように打ち明けています。
「妻を青色専従者にして月15万円を支払っていました。税務調査官が自宅兼事務所に来た際、真っ先に行われたのが妻への単独ヒアリングでした。『普段どのようなパソコン作業をしていますか』『使用しているソフトの名前は』『メールの送受信履歴や作成したフォルダを見せてください』と矢継ぎ早に質問され、妻は答えに詰まってしまいました。実際の業務日報や成果物の痕跡がほとんど残っていなかったため、『専従実態の証明が不十分』と判断され、過去3年分にわたって専従者給与の一部を否認され、延滞税を含めて200万円以上の追徴課税を食らいました」
大手ネット掲示板やSNS、知恵袋などのコミュニティを分析すると、「名前だけ専従者にしておけばバレない」「通帳を事業主が預かって生活費に回せば問題ない」といった危険極まりない誤解が散見されます。しかし、税務調査官は預金通帳の動きを徹底的に追跡します。支払われた専従者給与が事業主の口座へ即座に還流していたり、専従者名義のカードを事業主が私用で使っている痕跡が見つかれば、それは「名義貸し」による所得隠しと認定され、最も重い重加算税(過少申告加算税に代えて35〜40%)が課される対象となります。
実務の現場で身を守るための唯一の防壁は、「実態の客観的証拠」です。出勤簿やタイムカードの打刻、業務日報の作成、専従者本人のメールアドレスによる送受信ログ、作成した請求書や納品書への担当者印など、第三者が見て「明らかにその親族がフルタイム相当の業務をこなしている」と証明できる記録の保管が不可欠です。
【手続きと実務】青色事業専従者給与に関する届出書の書き方と源泉徴収・確定申告
青色事業専従者給与を合法的に経費算入するためには、所定の行政手続きと毎月の経理ルーティンを正確に遂行しなければなりません。最初のハードルとなるのが税務署へ提出する青色事業専従者給与に関する届出書です。
届出書を作成する際、最も慎重に記入すべき項目が「給料(賞与)の額及び支給期」です。ここには支払う予定の給与の「上限額」を記載します。例えば月額20万円と記載した場合、その範囲内であれば月額15万円に減額して支払うことは法的に問題ありません。しかし、届出書に「月額15万円」と書いているにもかかわらず、利益が出たからといって勝手に月額20万円を支払った場合、超過した5万円部分は必要経費として一切認められません。給与を引き上げたい場合は、事前に「変更届出書」を提出して承認を得る必要があります。
次に発生するのが給与支払者としての義務です。たとえ相手が家族であっても、事業主は源泉徴収義務者となります。毎月の給料から所得税を天引きし、翌月10日までに税務署へ納付する義務が生じます。この手間を大幅に軽減する制度が「源泉所得税の納期の特例の承認に関する申請書」の提出です。給与の支給人員が常時9人以下の事業主であれば、毎月の納付手続きを「7月10日」と「翌年1月20日」の年2回に集約できます。
そして年度末の確定申告においては、「青色申告決算書」の1ページ目にある「専従者給与」の欄に支払総額を記載するとともに、決算書2ページ目の「専従者給与の内訳」欄に専従者の氏名、続柄、年齢、従事月数、支払金額などを正確に転記します。届出書の控えと決算書の数字に齟齬がないことを確認して確定申告を完了させます。
【一般に知られていない盲点】社会保険・退職金・住宅ローン審査の副次リスク
税理士が節税効果ばかりを強調するあまり、見落とされがちなのが数々の青色専従者デメリットです。税金以外の生活基盤において、思わぬ打撃を受けるポイントが複数存在します。
筆頭に挙げられるのが国民健康保険料の跳ね上がりです。会社員のように社会保険の扶養に入っていれば配偶者の保険料負担は増えませんが、個人事業主が加入する国民健康保険には「扶養」という概念が存在しません。家族一人ひとりの前年所得に応じて所得割が計算されるため、専従者給与を支給して配偶者の所得が増えれば、翌年の世帯全体の国民健康保険料は確実に増加します。所得税と住民税を数万円節税できたとしても、国保料がそれ以上に跳ね上がり、トータルの支出が増加してしまったという失敗事例は後を絶ちません。
次に退職金の経費算入が不可である点です。通常の従業員であれば、適正な退職金規程に基づいて支給した退職手当は全額経費になりますが、青色事業専従者に対する退職金は所得税法上、必要経費への算入が認められていません。将来の生活防衛を考えるのであれば、専従者を個人事業主の「共同経営者」として位置づけ、国の制度である小規模企業共済に専従者名義で加入させ、掛金を全額所得控除として積み立てる手法などを別枠で設計する必要があります。
さらに見過ごせないのがクレジットカードや住宅ローンの与信審査です。日本の金融機関において、「個人事業主の青色専従者」という属性は、一般的な会社員や公務員に比べて信用力評価が著しく低く見積もられる傾向があります。「事業主の都合でいつでも給与を操作・停止できる立場」とみなされるため、専従者単独での住宅ローン契約やマイカーローンの借入はハードルが跳ね上がります。将来的に配偶者名義での資産形成や融資利用を計画している場合は、専従者化のタイミングを慎重に見極めなければなりません。
【プロの結論】家族経営の共依存を防ぐ心理的バウンダリーと導入判断基準
青色事業専従者給与という制度は、単なる数字上の節税テクニックにとどまらず、家族関係そのもののパワーバランスに深く干渉する両刃の剣です。家族社会学や心理学の視点から現場を観察すると、事業と家庭の境界線が融解した結果、深刻な家庭内トラブルに発展するケースが浮き彫りになります。
健全な組織運営に必要なのは「心理的バウンダリー(境界線)」の確立です。配偶者や子どもを専従者にした瞬間、事業主と専従者の間には「夫婦・親子」という私的関係と、「雇用主と従業員」という公的関係が二重構造で重なり合います。給与を「家計への生活費の補填」という甘えた感覚で支給していると、業務上のミスを私生活の場で感情的に責め立てたり、逆に家庭内の不満が事業のモチベーションを低下させるといった共依存的な関係破綻を招きます。専従者を雇用する際は、業務内容を明確なジョブディスクリプション(職務記述書)に落とし込み、正当な労働対価として口座へ振り込むというプロフェッショナルな距離感が不可欠です。
以上の力学と税務リスクを踏まえ、制度を導入すべき人と慎重になるべき人の判断基準を明確に整理します。
◎ 青色事業専従者の導入をおすすめできる人
- 事業所得が安定して500万円以上あり、所得分散による税率引き下げメリットが大きい事業主
- 家族がフルタイム相当(週30時間以上、年6ヶ月超)で事業の実務・経理・現場を担っている実態がある家庭
- タイムカードや業務記録を几帳面に残し、税務調査に対して胸を張って業務内容を立証できる体制がある人
- すでに配偶者控除の枠を意識する必要がないほど、世帯の売上と利益が拡大局面にある事業主
✕ 導入に慎重になるべき・おすすめできない人
- 事業所得が300万円未満で、配偶者控除(38万円)を手放すと税率差のメリットがほとんど出ない事業主
- 家族が他社でパートやアルバイトを掛け持ちしており、専従性の証明がグレーゾーンになるケース
- 家族が昼間部の高校生や大学生であり、学業優先と判断されて税務署から否認されるリスクが高い家庭
- 「節税になるからとりあえず名前だけ借りる」という感覚で、業務の成果物や記録を残す習慣がない人
【青色事業専従者とは】に関するよくある質問(FAQ)
Q1:専従者給与は月額8万円(年間96万円)に設定するのが一番お得だと聞きましたが本当ですか?
A1:事業主の所得水準によって異なります。専従者側の所得税が非課税となり、源泉徴収の手間や住民税の負担を最小限に抑えられる点では月額8万円前後は管理しやすい設定です。しかし、事業主自身の課税所得が800万〜1,000万円を超えている場合、配偶者に月15万〜20万円程度を支払い、専従者側で多少の税金・社会保険料を払ってでも所得を分散させた方が、世帯全体の手取りは大幅に増えます。
Q2:大学生の子どもを青色事業専従者にして給与を支払うことは可能ですか?
A2:原則として非常に困難です。15歳以上であれば年齢要件は満たしますが、昼間部の大学に通っている学生は「学業が本分」とみなされ、年間の大半をもっぱら事業に従事しているとは認められません。夜間部や通信制の大学に通い、昼間は事業主の仕事をフルタイムで手伝っているといった客観的事実がない限り、税務調査で否認される可能性が極めて高いです。
Q3:年の途中で赤字になり、届出書に記載した給与を支払えなくなった場合はどうなりますか?
A3:届出書に書いた金額は「支払うことができる上限額」であるため、資金繰りの悪化や売上減少によって給料を減額したり、支払いを一時停止したりしても法的な罰則はありません。ただし、未払いのまま帳簿上で経費に計上(未払金処理)し、資金がないことを理由に放置し続けると、実態のない架空経費と疑われる原因になります。支払えない期間は無理に経費計上せず、実際に口座振込で支払えた月分のみを計上するのが安全です。
Q4:専従者がパートや内職を少しだけ掛け持ちすることは完全に禁止ですか?
A4:法律上「専らその事業に従事する」ことが求められるため、他社での就労は原則不可です。ただし国税庁の通達では、「事業に従事することができる時間の合間に、ごく短時間の内職を行う程度」であれば専従者として認められる余地が残されています。とはいえ、パート先で雇用保険や社会保険に加入するレベルの勤務や、週に何日も拘束されるような掛け持ちは確実に「専従」ではないと判断されます。
まとめ:今後の動向と失敗しないための判断基準
インボイス制度の定着や各種控除の見直し議論、社会保険の適用拡大など、2026年以降の日本における自営業者・フリーランスを取り巻く税制環境は急速に透明化と厳格化が進んでいます。「家族経営だから大目に見てもらえる」という昭和・平成的な牧歌的運用は、デジタル化された国税当局のデータ照会網の前では一切通用しません。
青色事業専従者給与は、正しく運用すれば数百万円単位のキャッシュフローを手元に残せる合法的な制度です。成否を分けるのは、「配偶者控除を捨てる覚悟に見合う適正な給与水準の設計」と「第三者に労働実態を堂々と証明できる日々の記録」の2点に集約されます。家族との健全なパートナーシップを保ちながら、確固たるエビデンスに基づいた事業基盤を構築してください。 (出典: 青色 事業 専従 者 と は(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。