所得と給与の違いとは?手取りと年末調整で損しない2026年最新税制
年末調整の書類を書く時期や源泉徴収票を手にした際、「給与」と「所得」の欄を見て手が止まった経験を持つ人は少なくありません。日常生活ではほぼ同義語として使われがちなこの2つの言葉ですが、税制上の定義においては全くの別物です。もしこの違いを曖昧なまま処理していると、本来受けられるはずの控除を逃して手取りを減らしてしまったり、誤った申告によって思わぬ追徴課税に直面したりするリスクを抱えることになります。
2026年現在、基礎控除やいわゆる「年収の壁」を巡る税制改正の議論が本格化し、給与所得者の手取りに対する関心はかつてない高まりを見せています。物価高が家計を圧迫し続ける今だからこそ、額面と手取りを分かつ計算構造を正確に把握しておく必要があります。本稿では、給与と所得の決定的な境界線をはじめ、年末調整や源泉徴収票の読み解き方、手取り額に直結する控除の仕組みまで、第一線の取材データをもとに体系的に紐解いていきます。
📌 【この記事の重要ポイントまとめ】
- 要点1:「給与(収入)」は会社から支払われる額面総額であり、「給与所得」はそこからみなし経費である給与所得控除を差し引いた後の“純利益”を指す。
- 要点2:年末調整の申告書で「給与の総支給額」を「所得」の欄に誤記入すると、配偶者控除や扶養控除の対象から外れ、年間で数万円から十数万円の税負担増を招く。
- 要点3:2026年の税制動向を踏まえた控除額シミュレーションを把握することで、税務申告の盲点を防ぎ、手取り額を最大化する自己防衛が可能になる。
【決定的な違い】混同すると大損?給与収入と給与所得の構造的リスク
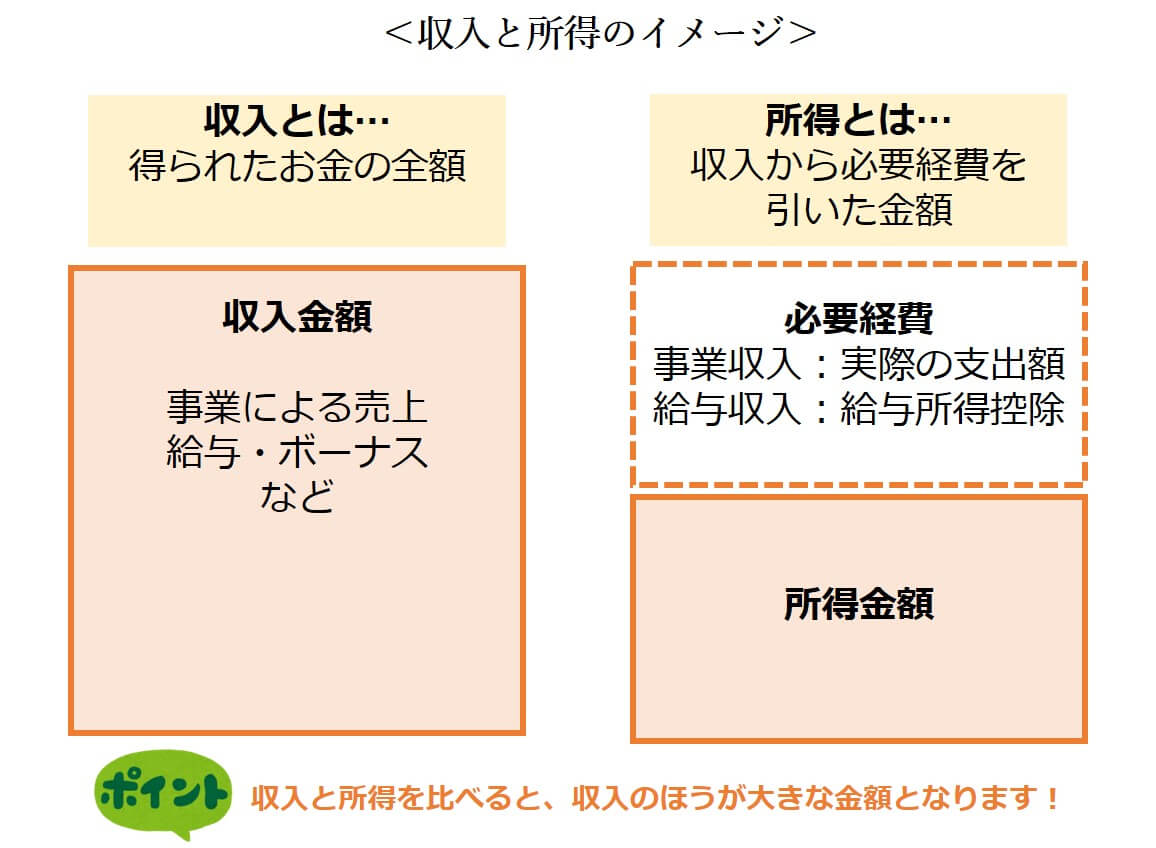
給与と所得の違いを一言で定義するならば、「給与」は売上(総収入)であり、「所得」はそこから必要経費を差し引いた儲け(利益)に相当します。会社員や公務員、パート・アルバイトとして働く給与所得者の場合、法律上の正式名称は「給与収入」と「給与所得」という明確に異なる2つの概念に分かれています。
給与収入とは、基本給や残業手当、各種役職手当、ボーナスなどを含め、会社から支給された金銭の総額(いわゆる「額面年収」)を指します。一方の給与所得は、その給与収入から、法律で定められた概算経費である「給与所得控除」を差し引いた後の金額です。日本の所得税法は「儲けに対して課税する」という基本原則に立っているため、税金を計算する基礎となるのは給与収入そのものではなく、差し引き後の給与所得です。
最大のリスクは、年末調整や確定申告の書類において、両者の混同が引き起こす経済的損失にあります。国税庁が配布する「給与所得者の基礎控除申告書 兼 配偶者控除等申告書」の記入欄には、「収入金額」と「所得の金額」を書き分ける項目が厳格に用意されています。ここで給与所得の欄に額面年収の金額をそのまま書いてしまうと、税務上の所得が実際よりも過大に判定され、受けられるはずの配偶者控除や特定扶養親族の控除が適用除外になる事態が頻発しています。
書類上のミスひとつで、翌年の住民税や毎月の源泉徴収税額が跳ね上がり、年間で5万円から15万円前後の損失を被るケースも珍しくありません。自衛のためには、まず「給与=入ってきた総額」「所得=税金計算のために経費を引いた残額」という構造を脳内に焼き付けておくことが不可欠です。

【データ比較】源泉徴収票の見方と確認ポイント|額面から手取りまでの全工程
会社から支給される「額面」から、実際に銀行口座へ振り込まれる「手取り」に至るまでには、実に多くの控除と税金計算のステップが介在しています。このブラックボックス化しやすい仕組みを理解する最良の資料が、毎年12月から1月にかけて手渡される「給与所得の源泉徴収票」です。
額面と手取り額の計算プロセスを可視化し、各段階における定義と現場での注意点を比較表にまとめました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 給与収入(支払金額) | 基本給、残業代、賞与、諸手当の総支給額(非課税通勤費等を除く) | 源泉徴収票の「支払金額」欄に記載される数字 | いわゆる「年収」。求人票や住宅ローン審査で提示する基準となる。 |
| 給与所得控除 | 年収区分に応じ55万円〜上限195万円(年収850万円超で頭打ち) | 年収400万円の場合:400万円×20%+44万円=124万円控除 | サラリーマンの「スーツ代・自己研鑽費」等とみなされる法定の概算経費。 |
| 給与所得(控除後の額) | 「給与収入」から「給与所得控除」を差し引いた実質的な純利益 | 源泉徴収票の「給与所得控除後の金額」欄に記載 | 配偶者控除や扶養控除の判定、高校無償化などの公的支援の審査基準。 |
| 課税所得(課税標準) | 給与所得から「所得控除(社会保険料、配偶者、生命保険等)」を全額控除 | 源泉徴収票の「所得控除の額の合計額」を引いた残高 | 税率(5%〜45%)を直接掛け合わせる最終ベース。節税の主戦場。 |
| 手取り額(可処分所得) | 給与収入 −(社会保険料+所得税+住民税) | 額面年収の約75%〜82%が手元に残る実勢水準 | 社会保険料率の段階的引き上げに伴い、過去10年で手取り比率は低下傾向。 |
源泉徴収票を点検する際は、左上から右へと順に並ぶ4大項目(「支払金額」「給与所得控除後の金額」「所得控除の額の合計額」「源泉徴収税額」)の関連性を追うことが鉄則です。支払金額から給与所得控除を引いたものが2番目の枠に入り、そこから3番目の各種控除を引いた額に税率を掛けた結果が、最終的な所得税(源泉徴収税額)となります。
【実態検証】「年末調整で大混乱」現場の声と税務窓口で見えたリアル
企業の人事労務担当者や税理士、自治体の税務課窓口を取材すると、毎年11月から12月にかけての現場は、給与と所得の混同による問い合わせや処理ミスで疲弊しています。都内大手IT企業の人事部長は、取材に対して次のように胸の内を明かします。
「WEB入力システムを導入したことで計算自体は自動化されつつありますが、『配偶者の年間所得の見積額』を入力する画面で、配偶者のパート年収をそのまま打ち込んでしまう従業員が毎年2割近く発生します。例えばパート年収が100万円の場合、給与所得控除55万円を引いた『45万円』が所得ですが、ここに『100万円』と入力されると、システムが配偶者控除の対象外として判定してしまいます。差し戻しや確認のやり取りで、現場の労力は限界に達しています」
また、ソーシャルメディアや各種Q&Aコミュニティ(Yahoo!知恵袋等)でも、次のような悲痛な相談が絶えません。
「『年末調整で所得金額の計算を間違え、年明けの住民税決定通知書を見て血の気が引いた』『会社に提出する書類の意味が分からず、源泉徴収票の額面をそのまま所得欄に書き写していた』といった投稿は、年末調整シーズンの風物詩のようになっています。ある30代の会社員男性は、妻の所得見積もりを誤って高く申告した結果、配偶者控除を満額受けられず、年間約3万8000円の税金を過大に納付していたことが発覚。後から更正の請求を行う羽目になったと手記で告白しています。
国税庁の「年末調整の書き方と所得申告」のガイドラインにも明記されている通り、書類に「所得」と印字されている箇所には、決して「給料の額面」を記入してはなりません。裏面の早見表を参照するか、給与所得控除の計算式を用いて、必ず「収入金額 − 給与所得控除額」の差引結果を算定した上で記入する習慣をつけることが肝要です。
【2026年最新】税制改正動向と「103万円の壁」の真相|控除額シミュレーション
2024年秋の政界論戦を発端として、2025年から2026年にかけて税制論議の最大の焦点となってきたのが、いわゆる「103万円の壁」の抜本的な見直しです。この103万円という数字の構造を分解すると、まさに「給与」と「所得」の関係性がそのまま浮き彫りになります。
現行の税制において、所得税が発生しない基準である103万円の内訳は、給与所得控除(最低保障額55万円)+ 基礎控除(48万円)= 103万円となっています。つまり、給与収入が103万円ちょうどの人の場合、給与所得控除55万円を差し引いた「給与所得」は48万円となります。この48万円の所得に対し、誰もが無条件で差し引ける基礎控除48万円を適用するため、課税対象となる「課税所得」が0円になり、所得税が課されないという計算ロジックです。
2026年現在、基礎控除や給与所得控除の枠組みを引き上げ、実質的な非課税枠を拡大する調整が段階的に進行しています。この税制改正動向の背景にあるのは、物価高騰と最低賃金の全国的な上昇です。時給が上昇した結果、従来の103万円枠のままではパートタイマーや学生アルバイトが短時間しか働けなくなり、人手不足を深刻化させているという構造的課題が存在します。
現行の控除体系を前提とした場合、給与収入の違いによって給与所得控除と手取りがどのように推移するのか、代表的な3つの年収帯(単身世帯、社会保険料率約15%と仮定)でシミュレーションを実施しました。
【年収300万円の場合】
・給与収入:300万円
・給与所得控除:300万円 × 30% + 8万円 = 98万円
・給与所得:300万円 − 98万円 = 202万円
・社会保険料等の概算控除後、所得税・住民税を差し引いた年間手取り額:約240万円前後
【年収500万円の場合】
・給与収入:500万円
・給与所得控除:500万円 × 20% + 44万円 = 144万円
・給与所得:500万円 − 144万円 = 356万円
・各種控除後の年間手取り額:約390万円〜400万円前後
【年収800万円の場合】
・給与収入:800万円
・給与所得控除:800万円 × 10% + 110万円 = 190万円
・給与所得:800万円 − 190万円 = 610万円
・累進課税および社保上限付近の影響を受けた年間手取り額:約590万円〜610万円前後
なお、所得税と並んで家計に重くのしかかる住民税の計算にも留意が必要です。所得税の基礎控除が48万円であるのに対し、住民税の基礎控除は一般に43万円となっています。そのため、給与収入が100万円を超えると所得税はゼロでも住民税の均等割が課され、103万円未満であっても「住民税だけは数千円徴収される」という現象が起きます。住民税は前年の所得を基礎として自治体が一律10%(標準税率)の所得割と均等割を合算して課税するため、前年と当年の収入変動が手取りに時間差で直撃する決定的な理由となっています。
一般に知られていない盲点とネットの誤解|確定申告が必要な所得基準
インターネット上のマネー系情報やSNSの投稿において、今なお根強く蔓延している致命的な誤解がいくつか存在します。その代表格が「副業収入が年間20万円以下なら確定申告は不要」という言説です。
この言説は、所得税法における正確な要件を無視した極めて危険な解釈です。国税庁の規定で確定申告が不要とされるのは、「1か所から給与の支払いを受けている給与所得者で、給与所得および退職所得以外の『所得の金額』が20万円以下の人」です。ここで使われている単語は「収入」ではなく「所得」です。
例えば、WEBライティングや動画編集の副業を行い、クライアントから年間30万円の入金(副業収入)があったとします。その業務のためにPC購入費や通信費、書籍代などの必要経費が15万円かかっていた場合、雑所得の金額は「30万円 − 15万円 = 15万円」となり、所得が20万円以下となるため所得税の確定申告は原則不要となります。しかし、経費が5万円しか認められず所得が25万円となった場合は、確定申告が法定義務となります。
さらに見落とされがちなのが、「所得税の申告不要制度」は所得税にしか適用されないという点です。所得税の確定申告をしなくてよい場合であっても、各自治体に対して行う「住民税の申告」は、副業所得が1円でもあれば法律上必須となります。この手続きを怠ると、自治体の税務調査によって副業発覚や無申告加算金の対象となるリスクが生じます。
また、会社員であっても給与収入が年間2000万円を超える場合は、年末調整の対象から外れ、必ず自ら確定申告を行わなければなりません。自分が取り扱っている数字が「収入(売上)」なのか「所得(利益)」なのかを識別できない状態は、税法上のコンプライアンス違反に直結する危険性を孕んでいます。

【プロの結論】経済的リテラシーがもたらす自己防衛と家計の心理的境界線
なぜ日本において、これほどまでに「給与」と「所得」の混同が繰り返されるのでしょうか。その根底には、昭和期から続く高度経済成長期の遺産である「源泉徴収と年末調整による税務の完全アウトソーシング体制」が存在します。
社会学や組織心理学の観点から見れば、会社が個人の代わりに税額を計算し、給与天引きで納税を完結させてくれる仕組みは、納税コストを極小化する一方で、労働者から「自らの稼ぎと税負担に対する主体的意識」を奪う心理的共依存の温床となってきました。「会社が全部やってくれるから源泉徴収票は引き出しに放り込んで終わり」という思考停止は、国家や企業に対する無防備な委託状態を生み出します。物価と税負担が増加の一途をたどる現代において、この無自覚さは家計に対する直接的な経済的脅威に他なりません。
家計の自立を守るためには、家族関係における自他境界と同様、「会社が支給する額面」と「税制上の自己の純利益(所得)」との間に明確な心理的バウンダリー(境界線)を引く必要があります。控除の権利を行使するのは会社ではなく、納税者本人です。
【税務申告を徹底的に見直すべき人】
・配偶者がパートやアルバイト、副業を行っている世帯
・生命保険料控除、iDeCo(個人型確定拠出年金)、ふるさと納税を活用している人
・副業収入があり、経費の計上や所得区分の整理が必要なビジネスパーソン
・年間10万円を超える高額な医療費を支払った世帯
【現在の会社任せで特段支障がない人】
・単身世帯で副業がなく、会社からの単一給与のみで生計を立てている人
・住宅ローン控除の2年目以降など、年末調整の所定の用紙に記載するだけで完結する状況の人
自らの給与からどのような計算式で給与所得控除が引かれ、課税所得が算出されているかを把握することは、単なる税制の知識を超えた「現代社会を生き抜くための自己防衛リテラシー」そのものです。
【所得 と 給与 の 違い】に関するよくある質問(FAQ)
Q1:アルバイトの面接や履歴書、各種ローンの申し込みで書くべきなのは「給与」ですか?「所得」ですか?
A1:履歴書や住宅ローン・クレジットカードの申し込み、賃貸物件の入居審査などで「年収」を求められる場合は、基本的に税引き前の「給与収入(額面金額)」を記入します。一方、奨学金の申請、保育園の保育料算定、高校無償化の申請書類などで「所得基準」と明記されている場合は、給与所得控除を差し引いた後の「給与所得」を記入しなければなりません。指定されている文言が「収入」か「所得」かを厳密に確認してください。
Q2:個人事業主やフリーランスにとっての「給与」と「所得」はどう違いますか?
A2:個人事業主には「給与」という概念が原則として存在せず、クライアントから支払われる報酬は「事業収入(売上)」となります。そこから仕入れや消耗品、家賃などの実費経費を差し引いたものが「事業所得」です。会社員は法律で決められた一律の「給与所得控除(みなし経費)」を使いますが、個人事業主は「実際に支払った領収書の合計額」を経費として差し引く点が構造的な最大の違いです。
Q3:住民税が翌年6月に跳ね上がるのはなぜですか?給与と所得のどちらで計算されますか?
A3:住民税は「給与収入」ではなく、前年1月1日から12月31日までの1年間に確定した「課税所得」に基づいて計算されます。前年の所得金額を基に自治体が税額を確定させ、翌年の6月から翌々年の5月にかけて12分割して給与天引き(特別徴収)されます。新入社員の1年目に住民税が引かれず2年目の6月から手取りが減る理由や、前年に残業が多くて給与所得が増えた人の住民税が翌年夏に高騰するのは、この「前年所得ベースの後払いシステム」に起因します。
まとめ:今後の動向と失敗しないための判断基準
給与と所得の違いを理解することは、複雑に見える日本の税制と手取りの関係性を解き明かす第一歩です。会社から支給される総支給額が「給与(収入)」であり、そこから経費相当分の給与所得控除を差し引いた儲けが「給与所得」であるという大原則を押さえるだけで、年末調整のミスや無申告リスクの大半は回避できます。
2026年以降も、「年収の壁」の再編や各種控除の見直しなど、働く個人の手取りに直結する制度変更が続いていきます。公的支援の所得制限判定や、iDeCoやふるさと納税などの節税施策の成否も、すべて「所得」の金額を正しく把握できているかどうかにかかっています。給与明細の総支給額だけでなく、年に一度の源泉徴収票に刻まれた「給与所得控除後の金額」や「課税所得」に目を向け、賢明な家計管理と確実な自己防衛を進めていきましょう。 (出典: 所得 と 給与 の 違い(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。