法定福利費とは?内訳6種や計算式・2026年の相場を徹底解説
企業が人を雇う際に必ず直面するのが、給与本体とは別に発生する「法定福利費」の重みです。採用計画や人件費予算を組む際、「概ね給与の15%程度が上乗せされる」という話を耳にしたことがある経営者や人事担当者は多いはずですが、その正確な法的根拠や内訳、算出メカニズムまで正確に把握できているケースは決して多くありません。
2026年現在、短時間労働者に対する社会保険の適用拡大が一段と進展し、中小企業や個人事業主にとっても法定福利費の管理は経営の生命線を左右する最重要課題となっています。法律で義務付けられた強制費用である法定福利費の実態、法定外福利費との決定的な違い、そして実務で直面する計算手順や会計処理の全貌を、現場のリアルな証言とともに解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:法定福利費は法律で企業に負担が義務付けられた社会保険料・労働保険料の会社負担分であり、法定外福利費とは異なり削減裁量がない。
- 要点2:内訳は健康保険・介護保険・厚生年金・雇用保険・労災保険・子ども子育て拠出金の6種類で、会社負担の相場は総支給額の約15%前後に達する。
- 要点3:建設業では見積書への「法定福利費の別枠明記」が義務化されており、2026年の法改正に伴う短時間労働者の加入義務化も踏まえた厳密な原価管理が不可欠。
【基本定義】法定福利費とは何か?法定外福利費との決定的な違い
法定福利費とは、法律によって企業(事業主)に支払いが義務付けられている社会保険料や労働保険料の会社負担分を指します。従業員の生活安定や医療、老後保障、労働災害時の補償を目的とした公的セーフティネットの原資であり、企業が労働者を雇用した瞬間に発生する不可避の法定コストです。
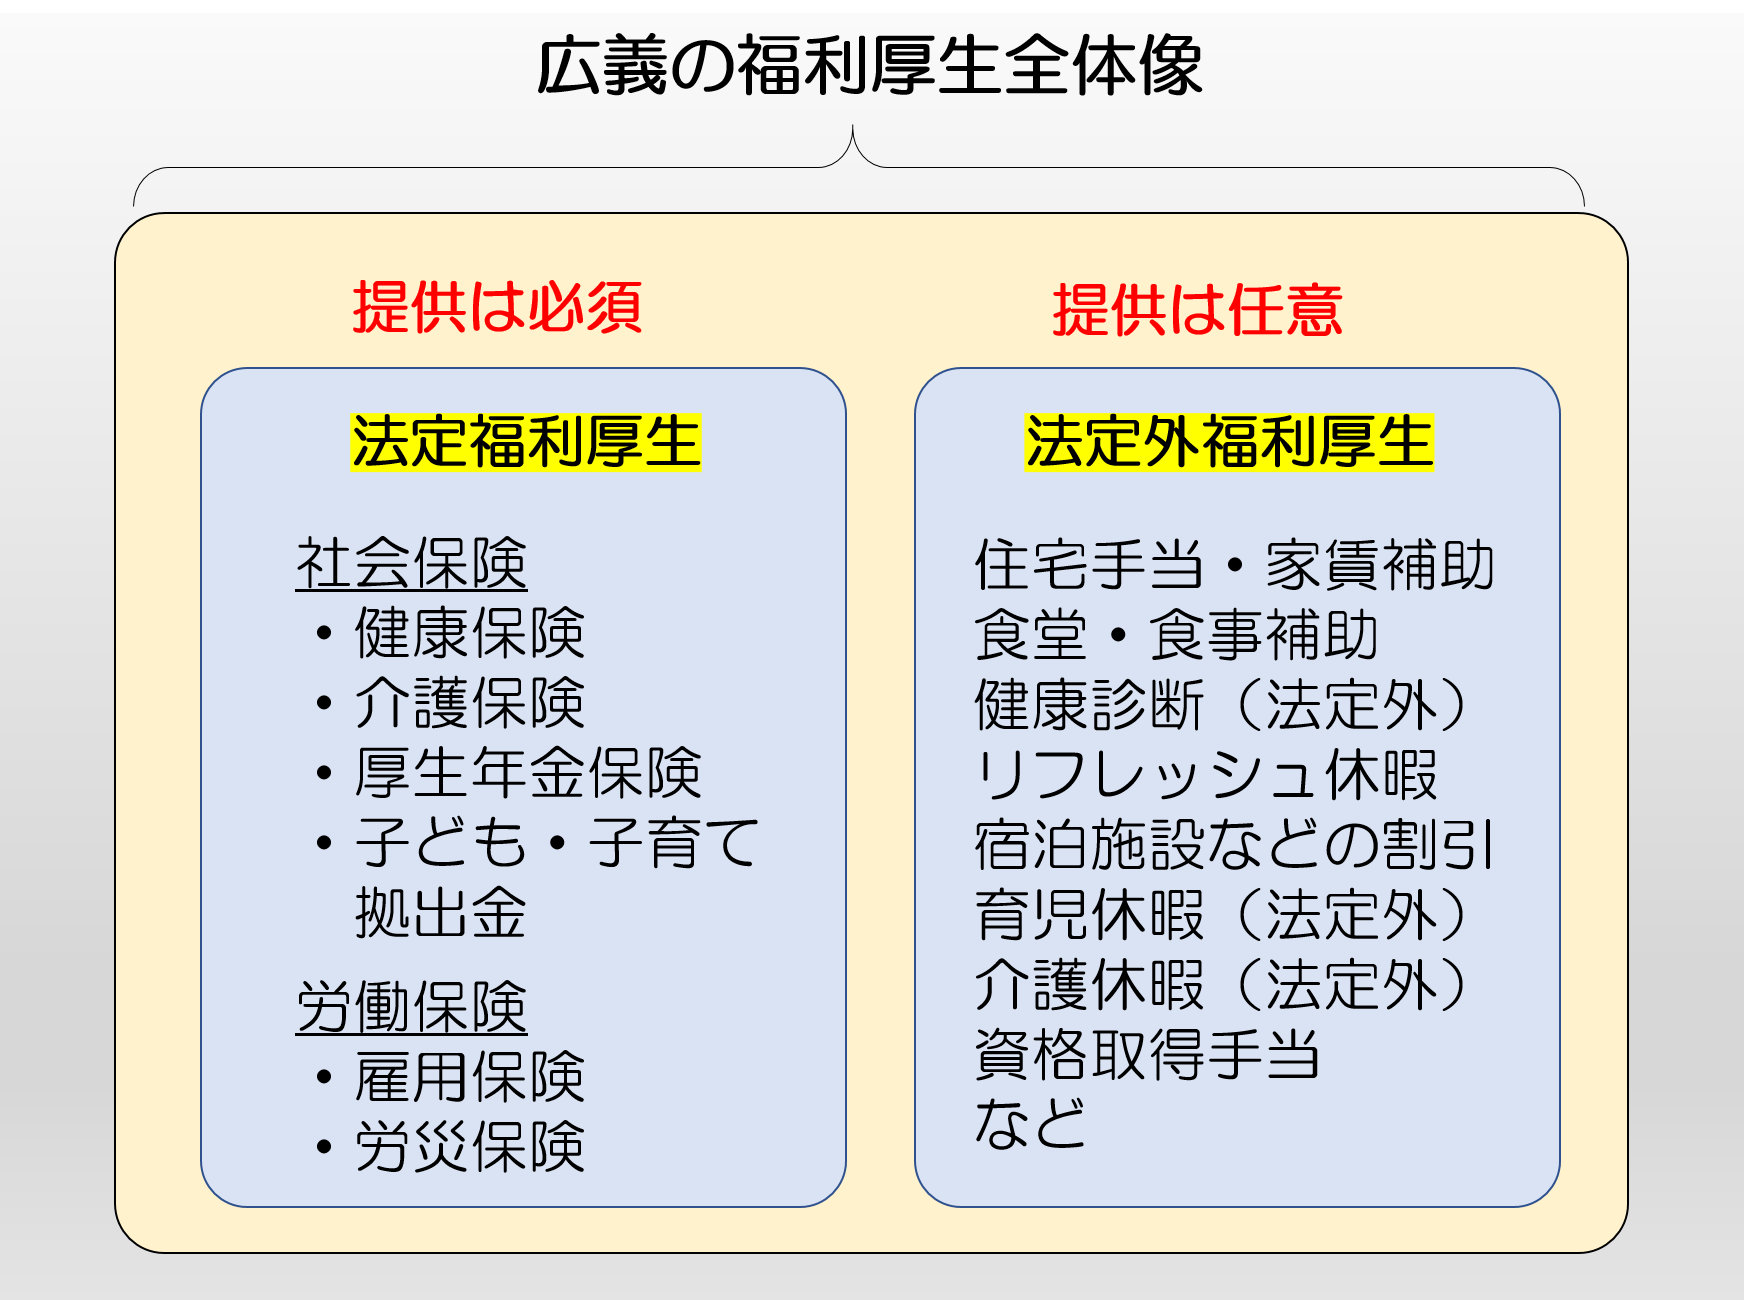
実務の現場で頻繁に混同されるのが「法定外福利費」との違いです。人事労務や財務の観点から両者を比較すると、その性質は根本から異なります。
法定外福利費は、法律上の義務ではなく、企業が独自の人事戦略や従業員満足度向上のために「任意」で導入する施策です。具体的には、住宅手当や家賃補助、通勤手当(非課税限度額内)、社員食堂の補助、慶弔見舞金、レクリエーション費用、健康診断のオプション費用などが該当します。企業の財務状況が悪化した場合、法定外福利費は就業規則や労働組合との協議を経て削減・廃止することが可能ですが、法定福利費を企業の都合で減額したり納付を免除されたりすることは法律上一切認められません。
また、個人事業主と法人の適用基準においても明確な境界線が存在します。法人組織であれば、代表者1名のみのいわゆる「1人社長」の会社であっても社会保険(健康保険・厚生年金)の強制適用事業所となり、法定福利費の負担義務が発生します。一方、個人事業主の場合は、原則として常時5人以上の従業員を雇用している場合に社会保険の強制適用となり、5人未満であれば労働保険(労災保険・雇用保険)の適用にとどまるという構造上の差異があります。
【内訳と負担率】押さえるべき法定福利費の内訳6種類と会社負担割合
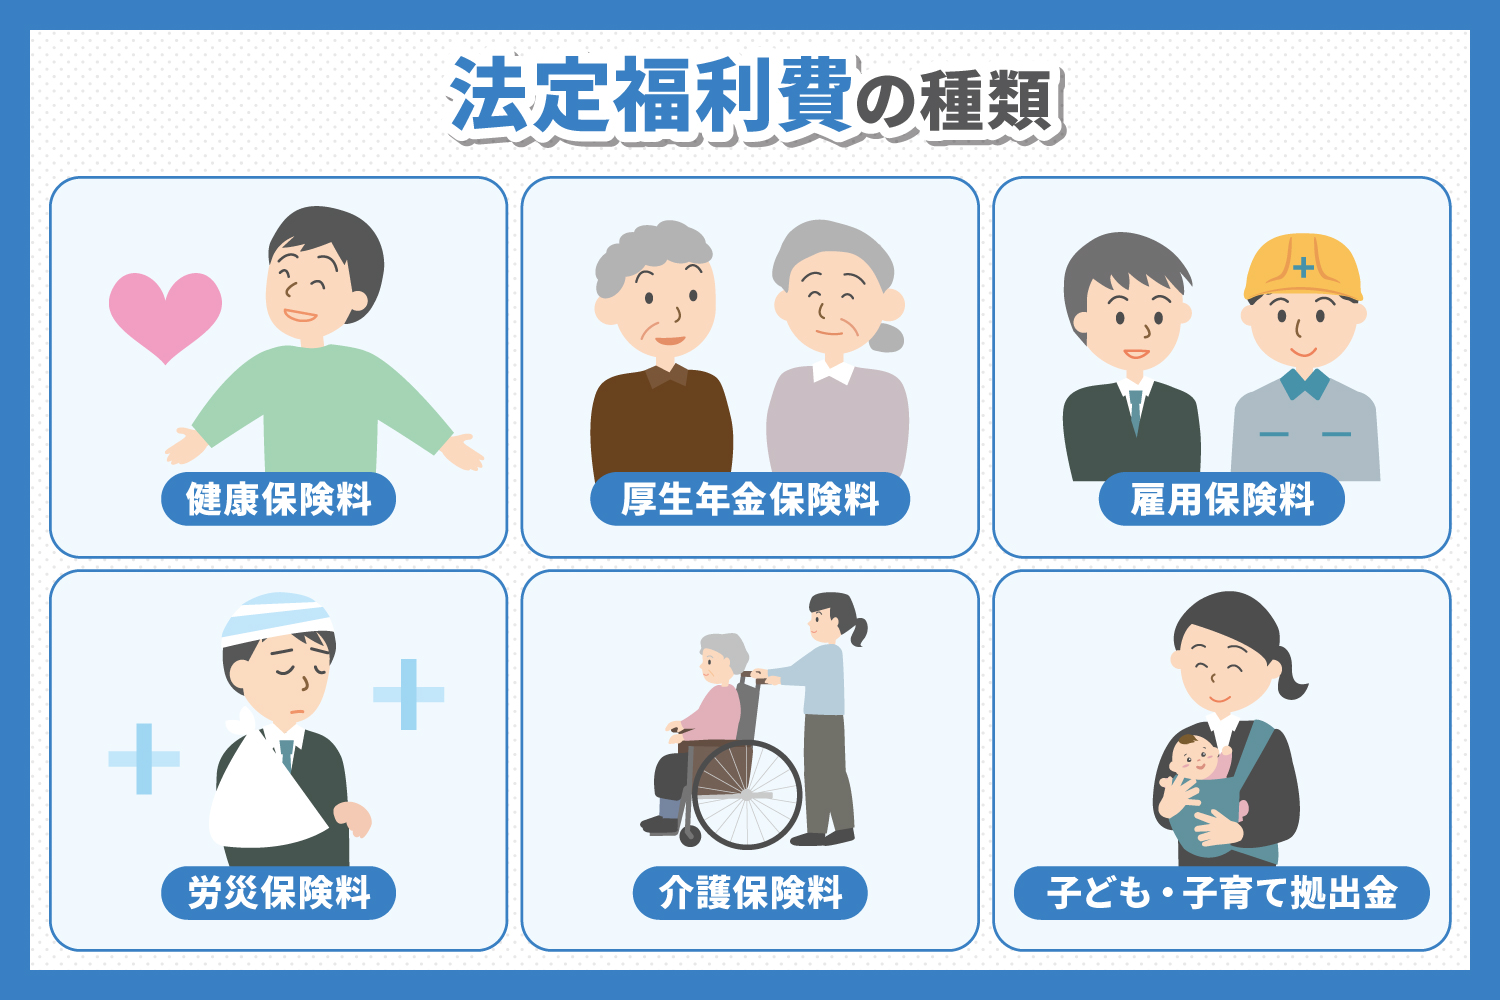
法定福利費は、大きく「社会保険料」と「労働保険料」、そして全額公費的拠出である制度に大別され、実務上は合計6種類で構成されます。それぞれの制度趣旨と会社負担割合、いわゆる労使折半ルールの有無を正確に整理しておく必要があります。
社会保険料と労働保険料の対象範囲および各項目の内訳は次の通りです。
1. 健康保険料(社会保険)
業務外の病気やケガ、出産、死亡などに備える医療保険です。全国健康保険協会(協会けんぽ)や各健康保険組合によって保険料率は異なりますが、概ね給与・賞与の約10%前後で設定されており、会社と従業員が50%ずつ均等に負担する完全折半ルールが適用されます。
2. 介護保険料(社会保険)
40歳以上65歳未満の従業員(介護保険第2号被保険者)を対象に健康保険料に上乗せして徴収される保険です。料率は約1.6%〜1.8%程度で推移しており、こちらも労使折半となります。
3. 厚生年金保険料(社会保険)
従業員の老後、障害、遺族保障を支える公的年金制度です。保険料率は2017年9月以降、法律の上限である18.3%(固定)に達しており、企業負担の中でも最大の比重を占めます。こちらも労使完全折半(会社負担9.15%、従業員負担9.15%)です。
4. 雇用保険料(労働保険)
失業手当の給付や育児休業給付、雇用の継続・再就職を支援するための保険です。料率は業種(一般、農林水産・清酒製造、建設)ごとに異なり、景気や財政状況によって年度ごとに改定されます。雇用保険の特徴は完全折半ではなく、雇用安定事業などの費用が含まれるため会社負担割合の方が従業員本人負担よりも高く設定されている点にあります。
5. 労災保険料(労働保険)
労働者が業務中や通勤途上に遭った事故、病気、死亡に対して補償を行う制度です。業務に内在するリスクの補償は使用者の責務であるという労働基準法の原則に基づき、全額会社負担(従業員負担はゼロ)となっています。業種別の災害リスクに応じて細かく料率が設定されており、オフィスワーク主体の業種では0.25%程度ですが、重機を扱う建設業や鉱業では数%に達する場合もあります。
6. 子ども・子育て拠出金(児童手当拠出金)
社会全体で子育てを支援する趣旨から、厚生年金の適用事業所から徴収される拠出金です。注意すべきは、従業員に子どもがいるかどうかにかかわらず厚生年金被保険者全員が対象となり、なおかつ全額会社負担(折半なし)という点です。料率は0.36%で固定されており、厚生年金保険料と併せて年金事務所に納付します。
【計算実務】法定福利費の計算方法と計算式|目安比率と相場シミュレーション
法定福利費の計算方法と計算式は、社会保険と労働保険で算定のベースとなる基礎数値が異なるため、実務担当者はその算出手順を峻別して管理しなければなりません。
社会保険(健康保険、介護保険、厚生年金、子ども・子育て拠出金)は、4月〜6月の報酬を基礎として決定される「標準報酬月額」および賞与時の「標準賞与額」に各料率を乗じて算出します。一方、労働保険(労災保険、雇用保険)は、毎月実際に支払った「賃金総額(各種手当や残業代を含む総支給額)」に料率を乗じる形で年間集計を行います。
事業計画を策定する際の法定福利費の目安比率と相場としては、「総人件費(給与・賞与)の約15%〜16%」が一般的な目安となります。例えば、基本給と諸手当を合わせた額面給与が月額30万円の従業員(40歳以上、協会けんぽ東京支部加入、一般企業)を想定した場合、会社が負担すべき法定福利費の概算シミュレーションは次のようになります。
健康保険料(約5%負担)で約1万5,000円、介護保険料(約0.8%負担)で約2,400円、厚生年金保険料(9.15%負担)で約2万7,450円、子ども・子育て拠出金(0.36%負担)で約1,080円、雇用保険料(約0.95%負担)で約2,850円、労災保険料(0.3%負担)で約900円。これらを合算すると、会社負担額は月額約4万7,680円(給与額面に対して約15.8%)に達します。つまり、額面30万円の給与を支払う企業は、実質的に毎月約35万円弱の直接コストを投じている計算になります。
| 項目(保険種類) | 詳細・会社負担割合 | 一般的な基準・相場 | 編集部の見解・実務評価 |
|---|---|---|---|
| 健康保険・介護保険 | 労使完全折半(会社50%・本人50%) | 会社負担:約5.0%〜5.9% | 都道府県や健保組合ごとに料率格差あり。40歳以上は介護保険が自動加算されるため年齢構成の確認が必須。 |
| 厚生年金保険 | 労使完全折半(会社50%・本人50%) | 会社負担:9.15%(固定) | 法定福利費の中で単一項目として最大のコスト要因。固定料率だが給与改定時の影響が最も大きい。 |
| 子ども・子育て拠出金 | 全額会社負担(折半なし) | 会社負担:0.36% | 従業員への給料天引きは違法。厚生年金と同一の標準報酬月額に掛かるため給与明細と会計処理の混同に注意。 |
| 雇用保険 | 事業主負担が大きい非均等按分 | 会社負担:約0.95%(一般事業) | 労働保険年度更新(毎年6月〜7月)で前年度確定額と当年度概算額を同時精算。業種区分により料率が変動。 |
| 労災保険 | 全額会社負担(従業員負担ゼロ) | 会社負担:0.25%〜数% | パート・アルバイトを含め1人でも雇っていれば初日から全額適用。建設業等の危険業種では原価に直結。 |
| 建設業標準見積(参考) | 労務費に対する法定福利費の簡便算出 | 概算比率:約16.5% | 下請契約時の切り下げ交渉は建設業法違反の恐れ。標準見積書の提示が業界ルールとして定着。 |
【業種別の特例】建設業の見積書における明記義務と16.5%の概算ルール
法定福利費の取り扱いが特に厳格に運用されているのが建設業です。かつての建設業界では、社会保険未加入の作業員や下請業者が横行し、若年層の入職離れや労働環境の悪化が深刻な構造問題となっていました。これを受け、国土交通省の主導により、法定福利費を適正に確保するための業界改革が断行されました。
現在、建設工事における請負契約では、建設業の見積書における明記義務が徹底されています。下請負人は、元請負人に対して提出する見積書の内訳明細において、労務費とは別に「法定福利費(事業主負担分)」を独立した項目として明確に記載しなければなりません。元請企業がこの記載を無視して法定福利費相当額を一方的に差し引いて発注することは、建設業法上の「不当に低い請負代金」とみなされ、行政処分の対象となります。
しかし、工事ごとの見積もり段階で、現場に入る作業員一人ひとりの年間賃金や標準報酬月額を事前に厳密に特定することは実務上困難です。そこで国交省のガイドラインや業界団体において標準化されているのが、「労務費総額に16.5%を乗じる」という簡便計算法です。この16.5%という数値は、健康保険、厚生年金、雇用保険、労災保険の事業主負担分の統計的平均値から導き出された標準料率であり、見積書の根拠として公認されています。
【実態検証】利用者の生の声と現場目線で見えたリアル
制度としては整然と整備されている法定福利費ですが、実際のビジネス現場からは切実な声が上がっています。帝国データバンクの調査やSNS、専門コミュニティ等に寄せられた経営者や労務担当者の一次情報からは、法定福利費が経営を強く圧迫している現状が浮き彫りになります。
地方で製造業を営む中小企業経営者は、業界特番の取材に対して次のように胸の内を明かしています。
「従業員の基本給を1万円昇給させようとすると、会社負担の社会保険料も連動して跳ね上がる。給与総額の約15%が別枠で口座から消えていく現実は、薄利多売の町工場にとっては死活問題だ」
また、建設現場の下請企業代表者が語る「見積もりの壁」も依然として根深い課題です。
「国の通達に従い、見積書に法定福利費を堂々と16.5%別枠計上して提出しても、大手元請の調達担当者から『総額でこの予算内に収めてくれ』と婉曲に指値されるケースが後を絶たない。名目上は法定福利費を認めている体裁をとりつつ、工種別の単価を削られる『隠れ値引き』が存在する」
労働者側の視点でも、手取り額に対する意識と社会保険の安心感との間に激しいギャップが存在します。大手掲示板や知恵袋の投稿には、「給与明細を見るたびに健康保険や厚生年金で引かれる金額に絶望する。会社が同額を払ってくれていると説明されても、今目の前で使える手取りが減る痛みのほうが強い」といった声が散見されます。会社側が「給与の1.15倍」を実質的に負担している事実が従業員に十分に伝わっておらず、労使間での認識の断絶が生まれているのが実態です。

一般に知られていない盲点とネットの誤解|消費税の不課税処理
実務担当者や個人事業主が経理処理で最も陥りやすい落とし穴が、消費税の課税対象外・不課税の扱いに関する誤認です。
ネット上の簡易な解説記事の中には、「給与と同じように人件費だから非課税」といった曖昧な記述が見受けられますが、税法上の定義は明確に「不課税取引」です。消費税は「資産の譲渡」「役務の提供」などの対価に対して課される税金ですが、法定福利費(年金事務所や労働局への保険料納付)は公的保障制度に対する拠出であり、直接の反対給付(対価性)が存在しないため、消費税の課税対象外(不課税)として処理されます。
ここで混同してはならないのが、法定外福利費との消費税区分の違いです。同じ福利厚生目的の支出であっても、以下のように仕訳処理が完全に分かれます。
・法定福利費(健康保険、年金、労働保険等):不課税
・法定外福利費(社員食堂の食材購入、提携保養所の利用料、慶弔品代):課税仕入れ(※一部の慶弔見舞金などの金銭給付を除く)
勘定科目と仕訳処理の詳細まとめとして、給与支給時の標準的な仕訳を押さえておくことが重要です。給与支払い時、従業員負担分は「預り金(または社会保険料預り金)」として処理します。翌月末に会社負担分と従業員負担分を一括して日本年金機構や労働局へ納付する際、会社負担分を「法定福利費」として費用計上し、従業員負担分は預り金の相殺として消し込みます。決算を跨ぐ場合は、当月発生分の会社負担分を「未払費用」として計上する期末処理を怠ると、期間損益の歪みが生じるため注意が必要です。
【2026年最新動向】社会保険制度改正の波と企業経営への構造的インパクト
2026年現在、企業経営を取り巻く最大の構造変化が2026年最新の社会保険制度改正に伴う適用拡大の加速です。国は長年続いてきた「年収の壁」問題の根本的解消と、全世代型社会保障制度の構築を目指し、短時間労働者(パート・アルバイト)に対する社会保険の加入要件を段階的に引き下げてきました。
従業員規模の要件が過去の法改正(501人以上→101人以上→51人以上)を経てさらに見直され、企業規模を問わず一定時間以上勤務する労働者すべてを社会保険の対象に組み込む方向性が固まっています。これにより、これまで社会保険の適用除外であった週20時間以上勤務のパートタイマーを多数抱える飲食、小売、宿泊、介護などの労働集約型産業では、法定福利費の総額が前年比で数百万円から数千万円規模で急増する事態に直面しています。
【プロの結論】生き残りへ向けた採用戦略と経営判断の基準
社会学および組織マネジメントの観点からこの構造変化を分析すると、従来の「パート・非正規雇用の低コスト性」に依存してきたビジネスモデルは完全に終焉を迎えたと言わざるを得ません。法定福利費の膨張を単なる「コスト増」と捉えて受動的に耐え忍ぶだけの企業は、収益性を圧迫され淘汰されるリスクが極めて高くなります。
今後の環境下において、法定福利費の増加に耐えうる企業と、慎重な事業再編を迫られる企業の判断基準は次の通りです。
【選ぶべき・推進すべき企業の条件】
・短時間労働者の社会保険加入を逆手に取り、「手厚い公的保障が受けられる職場」として採用競争力の強化に転換できる企業。
・DX投資やオペレーションの省人化を同時に進め、従業員1人あたりの労働生産性(付加価値額)を引き上げて法定福利費の増加分を吸収できる企業。
・価格転嫁力(プライシングパワー)を持ち、原材料費だけでなく法定福利費を含む人件費上昇分を取引先や最終顧客へ適正に転嫁できるビジネスモデル。
【慎重な見直し・危険な企業の条件】
・「週19.5時間未満」の勤務シフトを無理に組むことで社会保険逃れを図ろうとする企業(従業員のモチベーション低下と深刻な離職を招く)。
・下請構造の最下層に位置し、法定福利費の見積書明記を取引先に拒絶されても代替の交渉手段を持たない企業。
・人件費の15%増を前提としたキャッシュフロー計画が立てられておらず、資金ショートの危険性を抱える小規模事業者。
【法定 福利 費 と は】に関するよくある質問(FAQ)
Q1:法定福利費の目安比率は人件費の何パーセント程度を見込むべきですか?
A1:一般企業の場合、給与・賞与などの総人件費に対して約15%〜16%を見込むのが実務上の標準相場です。内訳として厚生年金(9.15%)、健康保険・介護保険(約5%〜6%)、雇用保険・労災保険・子ども子育て拠出金(約1.5%〜2%)となります。建設業などの標準見積書作成においては、労務費総額の「16.5%」を概算として乗じる手法が広く用いられています。
Q2:パートやアルバイトの法定福利費はどう計算すればよいですか?
A2:労働条件によって対象範囲が異なります。労災保険は短時間労働者を含む全従業員に100%適用(全額会社負担)されます。週所定労働時間が20時間以上かつ31日以上の雇用見込みがある場合は雇用保険の対象です。さらに週20時間以上勤務、所定内賃金月額8.8万円以上などの要件を満たす場合は、正社員と同様に健康保険・厚生年金への加入義務が生じ、標準報酬月額に応じた労使折半の法定福利費が発生します。
Q3:建設業の見積書で法定福利費を値引き要求された場合の法的な扱いはどうなりますか?
A3:元請企業が下請企業に対して法定福利費相当額を一方的に削減したり、法定福利費を含んだ総額から不当に値引きを強要したりする行為は、建設業法第19条の3(不当に低い請負代金の禁止)に抵触する違法行為となります。行政指導やペナルティの対象となるため、下請企業側は国土交通省作成の「標準見積書」を用いて内訳を明示し、毅然と適正額の確保を主張することが認められています。
まとめ:今後の動向と失敗しないための判断基準
法定福利費は、単なる税金のような徴収金ではなく、従業員の生活基盤を担保し、事業者が雇用主としての社会的責任を果たすための公的制度です。2026年以降の社会保険適用拡大の潮流は逆戻りすることのない不可逆的な変化であり、労働者にとっても将来の年金受給額増加や傷病手当金の保障といった大きな恩恵をもたらします。
実務においては、給与総額の約15%という目安比率を前提に置いた堅実な財務シミュレーション、消費税不課税などの正確な仕訳処理、そして建設業をはじめとする取引先との適正な価格転嫁交渉が不可欠です。制度の仕組みと計算ルールを熟知し、労務管理をコストではなく企業価値を高めるインフラとして再構築することが、人材獲得競争を勝ち抜く最大の鍵となります。 (出典: 法定 福利 費 と は(Yahoo!ニュース))

毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。