分離課税とは?総合課税との違いと2026年最新の税制を徹底解説
給与明細や確定申告書の作成画面を開いた瞬間、多くの納税者が頭を抱えるのが「総合課税」と「分離課税」という税制の分岐点です。所得税の基本的な枠組みを正しく把握しないまま手続きを進めてしまうと、本来受けられるはずの税制優遇を逃すばかりか、翌年の健康保険料の急騰や扶養控除の喪失といった手痛い金銭的打撃を受ける事例が現場で相次いでいます。
国税庁の公式発表資料(タックスアンサーNo.2240『申告分離課税制度』)にも明記されている通り、日本の所得税はすべての所得を合算して課税する「総合課税」が基本原則です。しかし、株式投資やFX、不動産の売却、さらには退職金といった特定の所得については、例外として他の所得から完全に切り離して税額を算出する「分離課税」が設けられています。2026年の最新税制動向を踏まえ、制度の根幹にあるメカニズムと、資産を守るための実践的な選択基準を深掘りします。
📌 【この記事の重要ポイントまとめ】
- 要点1:分離課税は特定の所得を給与などと合算せず独自の税率で計算する制度であり、投資促進や担税力への配慮から政策的に設計されている。
- 要点2:株式売買や不動産譲渡、FX、退職金などが代表例であり、一律税率の恩恵がある半面、確定申告を行うと合計所得金額が跳ね上がり社会保険料等に跳ね返る重大なリスクを併せ持つ。
- 要点3:2026年現在は所得税と住民税の課税方式一致ルールが完全に定着しており、「還付金目当ての安易な確定申告」が致命的な損失を招く境界線を正確に見極める必要がある。
【基礎から解明】分離課税とは何か?総合課税との決定的な違いと設計思想
日本の税制において、所得税の計算アプローチは大きく2つに分かれます。この二大潮流の性質を理解することが、すべての税金対策の出発点となります。
国税庁の所得税申告分離課税公式発表が規定するように、所得税の原則形態は「総合課税」です。これは1年間に生じた10種類の所得(給与所得、事業所得、不動産所得など)をひとまとめに合算し、その総額に対して5%から最高45%(住民税を合わせると最高55%)の税率を階段状に適用する「超過累進税率」を採用しています。所得が増えるほど税率が高くなるこの仕組みは、所得再分配機能を果たすための国家的な大黒柱です。
これに対し、「分離課税」は特定の性質を持つ所得を他の所得グループから隔離し、それぞれ独立した固有の税率を当てはめて単独で納税額を計算する例外ルールです。なぜこのような例外がわざわざ認められているのか。理由は大きく分けて3点あります。
第1に、長期的な資産形成や偶発的所得への配慮です。例えば、長年住み続けたマイホームの売却益や数十年間勤め上げた退職金を総合課税に放り込めば、その年だけの名目上の所得が跳ね上がり、最高税率55%が容赦なく直撃して手元資金の大半が失われてしまいます。これでは個人の生活基盤が根底から揺らぎます。第2に、リスクマネー供給と経済活性化の要請です。株式投資やベンチャー投資のリターンに対して高い累進税率を課せば、市場への資金流入が鈍化します。第3に、徴税効率と課税の公平性です。預金の利息などの少額かつ膨大な取引に対して一律税率で天引きを完結させることで、行政コストを最小限に抑えつつ確実な徴税を実現しています。
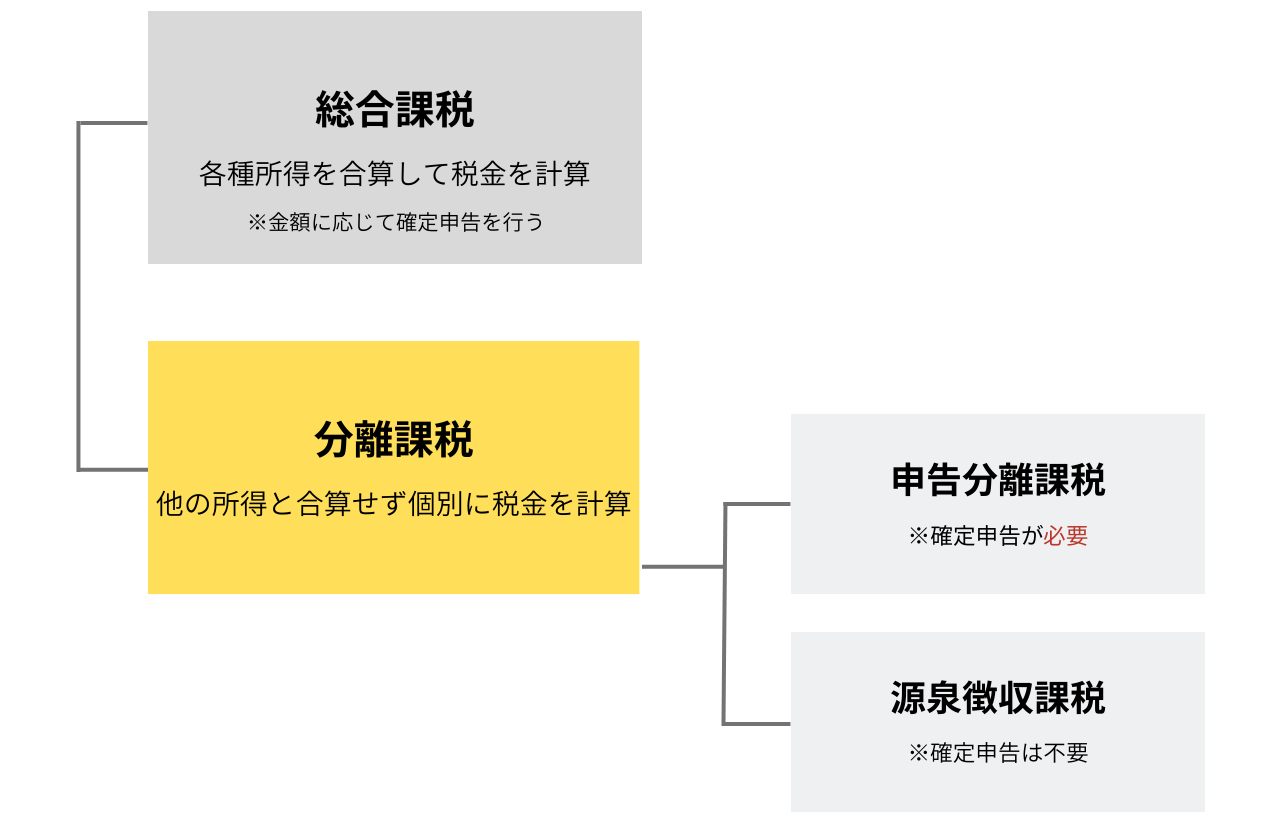
【仕組みの全貌】申告分離課税と源泉分離課税の違い|対象所得と適用ルール一覧
一口に分離課税と言っても、その運用形態は「申告分離課税」と「源泉分離課税」という2つの系統に枝分かれしています。この2つの境界線を曖昧なままにしておくと、無申告加算税を課されたり、逆に余分な税金を払い続けたりする事態に直結します。
「申告分離課税」とは、納税者自身が1年間の収支を計算し、確定申告書を税務署へ提出することで納税を完了させる方式です。他の所得とは切り離して個別の税率で計算するものの、申告のアクション自体は納税者側に委ねられます。これに対し「源泉分離課税」は、国税庁タックスアンサーNo.2230が解説するように、所得が支払われる時点で支払者(金融機関など)が所定の税率を天引き(源泉徴収)し、それをもって納税義務が法的に完全消滅する仕組みです。納税者が確定申告書にその所得を記載すること自体が許されず、他の所得との損益通算も一切遮断されます。
| 課税方式の区分 | 対象となる主な所得項目 | 適用される基本税率(合計) | 編集部の見解・実務上の着眼点 |
|---|---|---|---|
| 申告分離課税 (確定申告が必要) | ・上場株式等の譲渡所得 ・一般株式等の譲渡所得 ・先物取引・FX等の雑所得 ・土地建物の譲渡所得 | 株・FX等:20.315% 不動産(長期):20.315% 不動産(短期):39.63% | 損益通算や繰越控除を使える強力な利点がある一方、確定申告により合計所得金額が引き上がり、国保料等の算定に直撃する諸刃の剣。 |
| 源泉分離課税 (天引きで完結) | ・預貯金の利子(利子所得) ・公社債投資信託等の収益分配 ・一時払養老保険の差益(5年以内) ・懸賞金付き預貯金の懸賞金 | 一律 20.315% (所得税15%+復興0.315%+住民税5%) | 確定申告が一切不要で手続き負担ゼロ。ただし、赤字が出ている投資商品があっても損益通算で税金を取り戻す手段は用意されていない。 |
| 選択的分離課税 (方式を選択可能) | ・上場株式等の配当所得 ・特定口座(源泉徴収あり)内の株式譲渡益 | 申告不要 / 申告分離:20.315% 総合課税:累進税率(配当控除あり) | 課税所得水準や扶養控除の状況に応じて最適な課税方式が180度変わる。個々の資産ポートフォリオに応じた綿密な比較試算が不可欠。 |
源泉分離課税の対象所得一覧を眺めると明らかなように、日常的に受け取る銀行預金の利息などは、入金された時点で20.315%が確実に差し引かれており、確定申告でこれを取り戻すことは法的に不可能です。投資家や個人事業主が戦略的に関与できる余地があるのは、もう一方の「申告分離課税」および選択が認められている配当所得・特定口座内の譲渡益です。
【投資と資産売却】株・配当・FX・不動産の税率と損益通算の実務
個人の資産運用において分離課税が主役となる領域は、株式、外国為替証拠金取引(FX)、そして不動産取引です。これらの税務処理には、一見すると似て非なる独自のルールが敷かれています。
まず株式取引について、個人投資家が証券会社を通じて得る上場株式等の売却益には、株式譲渡所得の税率20.315パーセント(所得税15%、復興特別所得税0.315%、住民税5%)が適用されます。給与収入が1,000万円を超え総合課税の限界税率が33%や43%に達している高所得者であっても、株式の売却益に対する税率は20.315%で頭打ちとなるため、富裕層にとって極めて有利な設計です。
配当金の受け取りに関しては、さらに高度な選択肢が存在します。上場株式の配当金は「源泉徴収ありの申告不要」「申告分離課税」「総合課税」の3つから選択が可能です。ここで配当所得で分離課税を選ぶべき理由として最も際立つのが、「過去の株式売却損との損益通算」です。同じ年、あるいは過去3年間に生じた上場株式の譲渡損失がある場合、申告分離課税を選択して配当金と相殺(通算)することで、配当から天引きされていた20.315%の税金を口座へ還付させることができます。
一方、為替取引であるFXや日経225先物などのデリバティブ取引は、「先物取引に係る雑所得等」として申告分離課税の対象になります。税率は株式と同様に一律20.315%ですが、FX損益通算と確定申告のやり方には厳格な垣根が存在します。FXの損失は、株式の売却益や配当金と損益通算することが一切できません。通算可能な相手方は、CFDや商品先物、暗号資産証拠金取引などの「先物取引グループ」内部に限定されます。当年中に控除しきれなかった損失額については、所定の確定申告書を毎年連続して提出し続けることで、翌年以降最長3年間にわたる損失繰越控除が認められています。
さらにダイナミックな税率格差が設計されているのが、土地や建物を売却した際の不動産譲渡所得です。ここでは所有期間に応じて税率が2倍近く跳ね上がります。
具体的には、売却した年の1月1日時点において所有期間が5年を超えている場合は「長期譲渡所得」となり、所得税15%、住民税5%、復興特別所得税0.315%の合計20.315%で計算されます。しかし、所有期間が5年以下の段階で売却した場合は「短期譲渡所得」と判定され、所得税30%、住民税9%、復興特別所得税0.63%を合わせた合計39.63%という重税が課されます。短期的な土地転がしや不動産投機を抑制するために設けられた強力な税制ペナルティであり、売却時期の判定日は「売却した日」ではなく「売却した年の1月1日時点」で測るという税務実務の鉄則を外してはなりません。
なお、人生の集大成として受け取る退職金には、極めて強力な退職所得控除と分離課税の仕組みが備わっています。退職手当等は勤務年数に応じた手厚い控除(勤続20年以下は年40万円、20年超の部分は年70万円)を差し引いた後、さらに残額を「2分の1」にした上で分離課税の累進税率を適用します。長年の勤続に対する労いと退職後の生活保障という政策的要請から、全税制の中でも群を抜いて優遇された課税方式が維持されています。

【実態検証】税務相談の現場と個人投資家のリアルな声に見る失敗パターン
「税金が還付されると聞いて確定申告書を提出したのに、夏になって届いた納付書を見て目を疑った」。都内の大手税理士法人で確定申告の相談窓口を担当する税理士は、近年増え続ける個人投資家の悲鳴をこのように代弁します。
資産運用ブームが定着した昨今、SNSやネット掲示板上では「配当金は総合課税で申告して配当控除を取るのが一番お得」「株の赤字はとりあえず申告分離課税で申告しておくべき」といった情報が断片的に拡散されています。しかし、その裏側に潜む「社会保険料や各種行政サービスへの連動」という構造的罠を計算に入れている発信者は極めて稀です。
自営業者や退職後の無職世帯が加入する国民健康保険(国保)や後期高齢者医療制度の保険料は、前年の「合計所得金額」をベースに算定されます。源泉徴収ありの特定口座で取引を完結させていれば、どれほど株式の利益や配当があっても行政上の「合計所得金額」には1円も加算されません。しかし、還付金欲しさに申告分離課税や総合課税を選択して確定申告書を提出した瞬間、その利益分がそのまま合計所得金額として役所の税務システムに登録されます。
結果として、所得税と住民税合わせて数万円の税金を取り戻した代償として、国民健康保険料が年間の上限限度額まで跳ね上がり、10万円以上の実質マイナスを被る逆転現象が頻発しています。さらに、大学生の子どもを扶養に入れている親の場合、親自身の合計所得金額が上がったことで配偶者控除や特定扶養控除から外れ、世帯全体の税負担が激増したという相談手記も後を絶ちません。表面的な税率計算だけでなく、世帯全体の生活維持コストと直結している点に分離課税運用の難所があります。
【一般に知られていない盲点】住民税申告不要制度の改正経緯と2026年の落とし穴
個人投資家が最も警戒すべき地殻変動が、税制改正に伴う「所得税と住民税の課税方式の一致」です。かつて裏ワザとして多用されていた節税スキームは、法改正によって完全に封じ込められました。
かつては「所得税は総合課税(または申告分離課税)で申告して配当控除や損益通算のメリットを享受しつつ、住民税については市区町村に対して『申告不要』を選択して源泉徴収で終わらせる」という使い分けが可能でした。この手法を使えば、所得税の還付を最大化しながら、住民税の所得額をゼロに据え置くことができたため、国民健康保険料の引き上げや扶養控除の剥奪を回避することができたのです。
しかし、税制の不公平感を是正する観点から住民税申告不要制度の改正経緯をたどり、令和6年度(2024年度)以降の住民税から「所得税と住民税の課税方式を完全に一致させる」統一ルールが施行されました。つまり、2026年現在においては、所得税で申告分離課税や総合課税を選んで確定申告を行えば、自動的かつ強制的に住民税でも同じ所得として計算されます。所得税だけお得にして住民税や社会保険料の影響を回避する逃げ道は完全に消滅しました。
確定申告で損をしないための注意点詳細まとめとして、以下の3大トリガーに該当するかどうかの自己点検が必須となります。
- 国民健康保険・後期高齢者医療制度への加入有無:会社員(健康保険組合や協会けんぽ加入)であれば給与天引きの保険料に直接響かないケースが多いですが、自営業・退職者・フリーランスはダイレクトに国保料が増額されます。
- 扶養親族・配偶者控除の境界線:被扶養者となっている主婦や学生が特定口座の利益を申告分離課税で申告すると、合計所得金額が判定基準(例えば配偶者控除の所得要件など)を超過し、扶養から外れる危険が生じます。
- 各種行政サービスの所得制限:児童手当や高校授業料の実質無償化、認可保育園の保育料、高齢者の医療費自己負担割合(1割から3割への引き上げ)など、所得判定を基準とする公的制度の受給資格が喪失するリスクがあります。
さらに2026年最新の税制改正動向に目を向けると、いわゆる「1億円の壁」問題に端を発する金融所得課税の見直し議論は引き続き税制調査会の重要アジェンダに位置付けられています。超富裕層に対する追加課税措置が順次具体化される中、一般の個人投資家向けには新NISA制度(年間投資枠360万円、非課税保有限度額1,800万円)の活用が事実上の防波堤として定着しています。特定口座で分離課税の損益通算に頭を悩ませる前に、恒久非課税口座を最大限に使い切ることが基本戦略となっています。

【プロの結論】分離課税を選ぶべき人・慎重になるべき人の判断基準
複雑怪奇に見える分離課税の運用ですが、個人の就労形態と所得水準、保有する口座状況を整理すれば、選択すべき道筋は論理的に導き出せます。
申告分離課税を選んで積極的に申告すべき人の条件
- 複数の証券会社を跨いで一方に大きな譲渡損失が出ている人:A証券で100万円の利益、B証券で80万円の赤字が出ている場合、申告分離課税で損益通算を行えば、払い過ぎた約16万円の税金が全額還付されます。
- 過去3年以内の株式譲渡損失を繰り越している人:前年までに使い切れなかった赤字がある場合、当年の利益と相殺して税負担を直接圧縮できます。
- 社会保険に加入している会社員で扶養の枠外にいる人:被用者保険(社保)加入者であれば、確定申告によって合計所得金額が増えても毎月の健康保険料は原則として給与額面(標準報酬月額)のみで決定されるため、国保のような保険料爆発のリスクが極めて低くなります。
特定口座(源泉徴収あり)のまま申告不要を貫くべき人の条件
- 国民健康保険に加入しているフリーランス・自営業者・無職・年金生活者:数十万円の税金還付を狙って申告した結果、翌年度の国民健康保険料や介護保険料が上限近くまで跳ね上がり、手取りベースで大赤字になる公算が極めて高くなります。
- 親や配偶者の税法上の扶養に入っている家族:特定口座内で利益が出ても申告不要を選択していれば扶養控除の判定所得には含まれません。下手に確定申告をすると扶養から外れ、世帯主側の税負担が跳ね上がります。
- 高校無償化や給付型奨学金、児童手当の所得制限ギリギリ世帯:確定申告によって世帯合算所得が閾値を1円でも突破した場合、年間数十万〜数百万円相当の教育支援や手当が停止する致命的打撃を受けます。
【分離課税とは】に関するよくある質問(FAQ)
Q1:特定口座(源泉徴収あり)で株式の利益が出た場合、確定申告は絶対に不要ですか?
A1:法的には確定申告を一切行わずに完結させることが認められています。証券会社が利益から一律20.315%を天引きして納税を代行しているため、申告しなくても脱税や申告漏れに問われることはありません。他の証券会社の赤字と相殺したい場合や、過去の繰越損失をぶつけたい場合にのみ、自発的に「申告分離課税」を選択して確定申告を行います。
Q2:配当金を総合課税で申告するのと、申告分離課税で申告するのはどちらが得ですか?
A2:所得税単体で見る場合、課税所得(各種控除後の金額)が695万円以下であれば、総合課税を選んで「配当控除」を適用した方が税率面で有利になります。ただし、株式の売却損と相殺したい場合は申告分離課税しか選べません。また、2026年現在は住民税も連動するため、国民健康保険加入者であればどちらの申告も避け「申告不要(源泉徴収)」にしておくのが最も手元資金を守れるケースが大半です。
Q3:株式取引で年間通算して赤字(マイナス)だった場合も確定申告した方がいいですか?
A3:申告義務はありませんが、申告分離課税で確定申告をしておくことを推奨します。赤字分を確定申告しておけば、「上場株式等の譲渡損失の繰越控除」により、翌年以降3年間にわたって将来の売却益や配当金から損失分を差し引くことができます。赤字の申告であれば所得はゼロとして扱われるため、翌年の健康保険料が上がる心配もありません。
まとめ:2026年税制を味方につけ賢く資産を守る戦略
分離課税は、超過累進税率の重圧から投資所得や偶発的な資産譲渡所得を切り離し、合理的な税率で資産を動かすために国家が整備した強力な仕組みです。株式投資の利益が一律20.315%で済むのも、FXで損失繰越が可能なのも、すべてはこの分離課税という制度的器があってこそ実現しています。
しかし、制度の恩恵を享受するためには、所得税・住民税の一致という法改正の現在地や、社会保険料・行政給付との見えない連動メカニズムに対する正確な知識が求められます。単に「確定申告をすれば税金が戻る」という目先のキャッシュバックにとらわれるのではなく、世帯全体の年間収支や公的負担まで俯瞰した総合的な損益計算を行うこと。これこそが、複雑化する2026年の税務環境を乗りこなし、手元に残る純資産を最大化するための最善手です。 (出典: 分離 課税 と は(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。