税引前当期純利益とは?当期純利益との違いや計算式と決算書の読み方
企業の決算書を開いたとき、多くの人が真っ先に目を向ける「当期純利益」。しかし、その直前に位置する税引前当期純利益(税金等調整前当期純利益)の推移を軽視すると、企業の真の収益力や突発的なリスクを見落とす危険があります。売上好調に見える企業が突如として巨額の最終赤字に沈んだり、逆に本業の営業赤字に喘ぐ企業が見かけ上の黒字を演出したりする背景には、常にこの指標が関係しています。
経済環境の変動が激しい2026年現在、上場企業から中小企業に至るまで、財務諸表の表面的な数字に惑わされない分析力がビジネスパーソンや個人投資家に強く求められています。本稿では、税引前当期純利益の基本的な計算式から当期純利益・経常利益との決定的な相違点、特別損益が与える甚大な影響、そして赤字転落の裏に潜む企業実態まで、第一線の取材現場で培った知見をもとに徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:税引前当期純利益は、法人税等の税金を差し引く前に企業が1年間(1会計期間)の全事業活動で稼ぎ出した「最終的な実力利益」を示す指標である。
- 要点2:当期純利益との最大の違いは「法人税等および法人税等調整額の控除有無」であり、経常利益との違いは「臨時的・偶発的な特別損益が含まれているか否か」にある。
- 要点3:全業種における税引前当期純利益率の目安(中央値)は約6.3%であり、特別損益の急増による見せかけの黒字や突発的な赤字転落の構造的要因を見抜く眼座が不可欠となる。
税引前当期純利益と当期純利益の決定的な違い|特別損益が暴く企業業績の真相
決算書の損益計算書(P/L)を精査する際、読者の多くが「税引前当期純利益と当期純利益は一体何が違うのか?」という疑問を抱きます。この2つの利益を分かつ境界線は、極めて明快でありながら、企業経営の冷酷な現実を浮き彫りにします。
結論から言えば、税引前当期純利益とは「企業が当該会計期間に実施した事業活動のすべてから得られた総利益から、国や自治体へ納付すべき法人税等の税金が差し引かれる前の金額」です。これに対して当期純利益は、税引前当期純利益から「法人税、住民税及び事業税」と「法人税等調整額」を控除した後に、最終的に手元に残る純然たる剰余金(株主帰属利益)を指します。
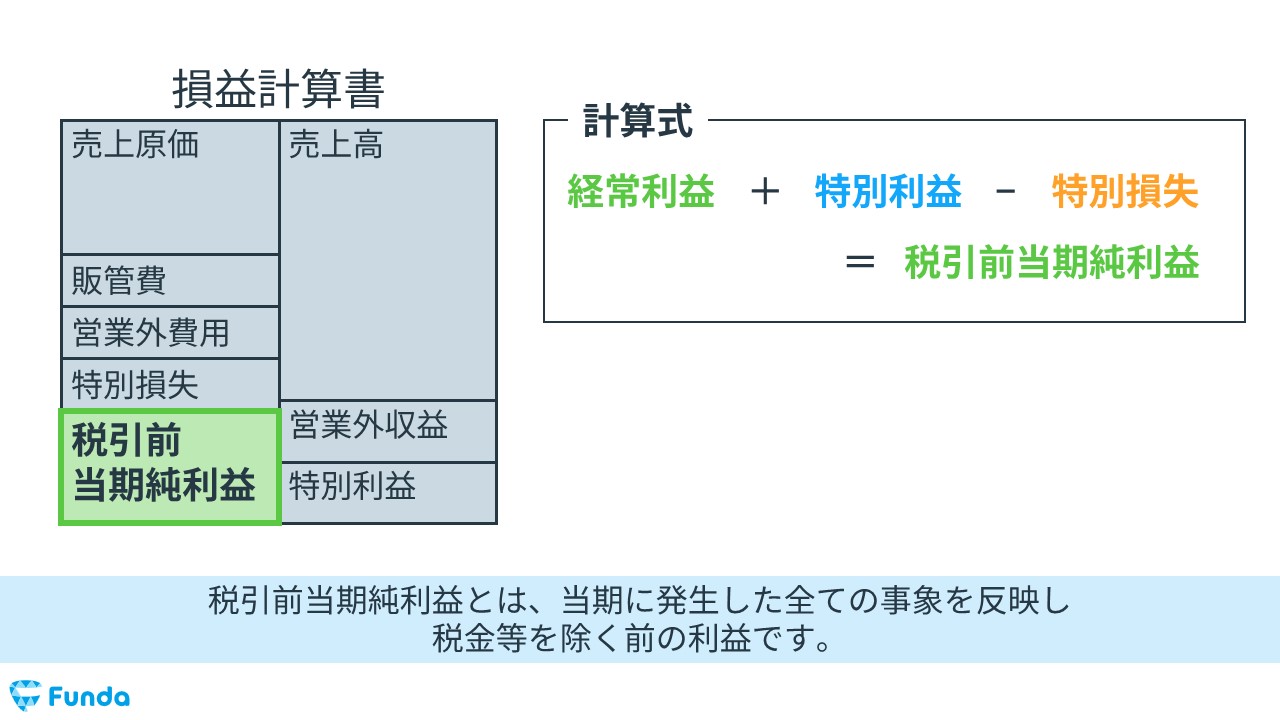
ここで絶対に見落としてはならないのが、特別損益が果たす役割です。税引前当期純利益は、本業と財務活動による経常的な稼ぎを示す「経常利益」に対し、臨時に発生した特別な利益(特別利益)を加え、突発的な損失(特別損失)を差し引くことで導き出されます。
例えば、本業の営業活動が深刻な不振に陥っている企業であっても、保有する本社ビルや有価証券を売却して巨額の特別利益を計上すれば、税引前当期純利益を一過性で大幅なプラスに引き上げることが可能です。逆に、本業が極めて順調に推移していても、自然災害による工場被災や不採算事業の減損処理といった特別損失を計上すれば、税引前当期純利益は一気にマイナスへ転落します。
つまり、当期純利益だけを見て「最終黒字だから安全だ」と判断するのは極めて危険です。税金の控除直前段階である税引前当期純利益と特別損益の明細を突き合わせることで初めて、その黒字が「事業本来の実力」なのか、それとも「資産の切り売りによる一時的な延命」なのかという企業の真相が白日の下に晒されます。

【2026年最新】損益計算書の見方詳細まとめ|5つの利益構造と計算方法
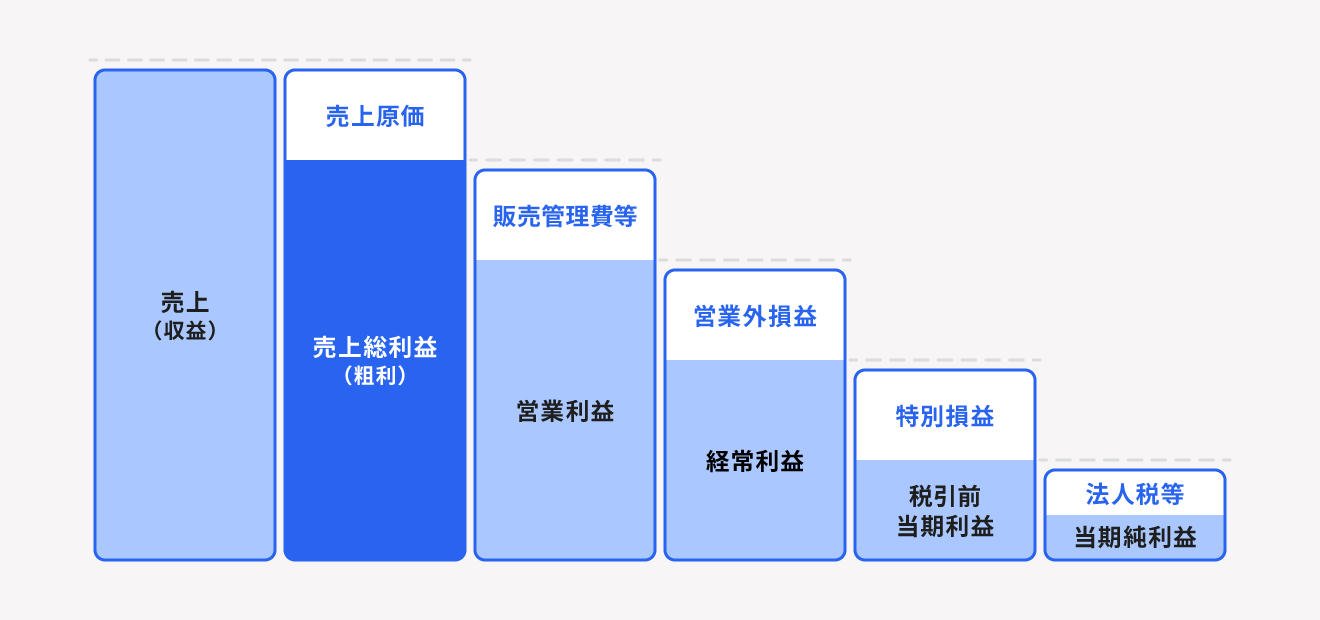
財務諸表の読解力を飛躍的に高めるためには、損益計算書を構成する「5つの利益」の階層構造を体系的に把握しておく必要があります。クラウド会計ソフト大手の弥生株式会社やマネーフォワードが2026年2月付で公開している最新の財務実務データでも、損益計算書のトップライン(売上高)からボトムライン(当期純利益)へと流れるプロセスを正確に切り分ける重要性が強調されています。
損益計算書の利益は、上流から下流へと段階的に計算されます。まず、売上高から売上原価を引いた「売上総利益(粗利)」、そこから人件費や広告費などの販売費及び一般管理費を差し引いた「営業利益」が算出されます。ここでの税引前利益と営業利益の決定的な違いは、本業単体の稼ぐ力(営業利益)に対し、財務収支や臨時の損益まで網羅した企業全体の総合収益力(税引前利益)を表している点にあります。
さらに営業利益へ受取利息や配当金などの営業外収益を足し、支払利息などの営業外費用を引いたものが「経常利益」です。この経常利益を起点として、税引前当期純利益は次の計算式によって求められます。
【税引前当期純利益の基本計算式】
税引前当期純利益 = 経常利益 + 特別利益 - 特別損失
この計算式が示す通り、税引前当期純利益と経常利益の違いは「突発的・臨時の事象を加味しているかどうか」に集約されます。経常利益が「企業の経常的な実力値」を評価する指標であるのに対し、税引前当期純利益は「その年に起きた全イベントを含めた最終的な稼ぎ」を総括するポジションに位置付けられます。
【徹底比較】損益計算書の主要5大利益と判断基準データ
決算書の読み方を確実なものにするため、損益計算書に記載される主要5大利益の特徴、計算式、2026年時点の業種別基準値を整理した比較データを提示します。
| 利益の区分 | 計算式と対象範囲 | 一般的な基準・相場 | 編集部の見解・評価の急所 |
|---|---|---|---|
| 1. 売上総利益(粗利) | 売上高 - 売上原価 | 製造業:20〜30%前後 飲食・サービス:60〜70%前後 | 商品力・サービスそのものの付加価値の高さを測る原点。 |
| 2. 営業利益 | 売上総利益 - 販売費及び一般管理費 | 全業種平均:約4〜6% 優良企業:8%以上 | 本業のビジネスモデルが持続的に機能しているかを示す最重要指標。 |
| 3. 経常利益 | 営業利益 + 営業外収益 - 営業外費用 | 全業種平均:約3〜5% 有利子負債利子率に連動 | 金融収支を含む「会社全体の通常営業力」。融資審査で極めて重視される。 |
| 4. 税引前当期純利益 | 経常利益 + 特別利益 - 特別損失 | 全業種中央値:約6.3% (特別損益により年次変動大) | 特別要因を含んだ当該期の総決算。マイナスの場合は「税引前当期純損失」。 |
| 5. 当期純利益 | 税引前当期純利益 - 法人税等 +/- 法人税等調整額 | 全業種平均:約2〜4% ROE(自己資本当期利益率)に直結 | 株主に帰属する最終的な留保資金。配当金の原資となる。 |
経済産業省の企業活動基本調査および最新の財務統計分析において、税引前当期純利益率の目安(税引前当期純利益 ÷ 売上高)の中央値は約6.3%と算出されています。ただし、この比率は突発的な固定資産売却益や事業構造改善に伴う特別損失によって単年度で大きく乱高下する特性を持ちます。したがって、時系列での3〜5年間の移動平均を追うことが、誤診を防ぐ鉄則です。
【実態検証】現場目線で見えたリアル|赤字転落と「見せかけの黒字」の罠
金融機関の法人融資担当者や事業再生コンサルタントの証言を集めると、税引前当期純利益の急激なマイナス転落には共通する典型パターンが存在します。この数字が赤字に転落した状態を税引前当期純損失と呼びますが、その引き金を引くのは往々にして「特別損失」の爆発です。
取材の現場で頻繁に目撃される税引前当期純利益がマイナスになる理由の第一位は、固定資産や子会社株式の「減損損失」の計上です。過去に高値で買収した子会社の収益性が著しく低下した場合や、巨額の設備投資を行った主力工場の稼働率が暴落した場合、会計基準に基づき回収不能と判断された将来キャッシュフロー分を一括で特別損失に落とさなければなりません。
ソーシャルメディアや投資コミュニティ上では、「営業利益が過去最高なのに、なぜ税引前で大赤字なのか」と動揺する投資家の投稿が散見されます。しかし、監査法人関係者は「減損損失による税引前当期純損失は、過去の経営判断の失敗に対する会計上の“膿出し”であり、翌期以降の減価償却費負担を軽くするための前向きな構造改革であるケースもある」と指摘します。キャッシュが即座に流出するわけではないため、営業キャッシュフローが健全であれば倒産リスクは直ちに跳ね上がりません。
真に警戒すべきは、その逆のパターンである「見せかけの黒字」です。営業利益も経常利益も大幅な赤字でありながら、創業家ゆかりの不動産売却や保有株の放出といった特別利益をかき集め、税引前当期純利益を無理やり黒字に着地させる企業が存在します。これは財務諸表上の「延命工作」に過ぎず、翌期以降に売却できる資産が尽きれば、待っているのは致命的な資金ショートです。決算発表時のヘッドラインだけを見るのではなく、特別損益の内訳を注視する姿勢が求められます。
一般に知られていない盲点とネットの誤解|税金と法人税等調整額のカラクリ
インターネット上の解説記事において頻繁に混同されているのが、「税引前当期純利益がゼロまたはマイナスなら、税金は一円も払わなくてよい」という誤解です。
実務における税引前当期純利益から法人税等の控除プロセスは、単純な掛け算ではありません。法人税の課税標準となる「課税所得」は、会計上の税引前当期純利益に「税務上の加算・減算(交際費の損金不算入や減損損失の否認など)」を施して算出されます。そのため、会計上は税引前当期純損失(赤字)であっても、税務上は所得が発生して法人税・住民税が課される事態が日常的に発生します。さらに、赤字企業であっても資本金や従業員数に応じて課される「法人住民税の均等割」の納税義務は免れません。
もう一つの決定的な盲点が、法人税等調整額の存在です。税引前当期純利益から当期純利益を導く過程で登場するこの項目は、「税効果会計」を適用することによって生じる会計と税務の期間的なズレを調整するための勘定科目です。
将来の税金負担を軽減できると見込まれる場合、「繰延税金資産」を計上することで法人税等調整額がマイナス(利益加算)として働き、当期純利益が税引前当期純利益を上回る逆転現象すら起こり得ます。逆に、業績悪化によって「将来十分な利益が出ず、税金軽減効果が使えない」と監査法人から判断された場合、繰延税金資産を取り崩す(法人税等調整額のプラス計上)必要が生じ、税引前利益が黒字であるにもかかわらず当期純利益が巨額の赤字へ叩き落とされるという悲劇が起こります。企業の財務健全性を計る上で、税効果会計の影響を無視することはできません。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
企業分析や経営改善において、税引前当期純利益という指標をどのように活かすべきか。心理的バイアスや経営陣の保身リスクを排し、冷徹に数字を読み解くための実践的な判断基準を策定しました。
【プロの結論】財務規律と認知バイアスから見出すべき教訓
行動経済学や組織心理学の知見に照らすと、企業の意思決定層はサンクコスト(埋没費用)に囚われ、過去の失敗事業を切り捨てる決断を先送りしがちです。その結果、赤字事業を放置して経常利益をすり減らし、限界に達した段階で巨額の減損損失(特別損失)として税引前当期純利益を直撃させます。税引前当期純利益の複数年の軌跡を追うことは、経営者が痛みを伴う決断を適切なタイミングで下せる「統治能力(ガバナンス)」を備えているかを試すリトマス試験紙となります。
🎯 税引前当期純利益を重視した分析が適している人・注意すべき人
- この指標を重視すべき人(向いている条件):
- 中長期の企業価値を見極めたい株式投資家(一時的な特別損失による株価急落を「絶好の買い場」と見抜く選別眼を持つ人)。
- 与信管理やM&Aデューデリジェンスを担当する実務家(資産売却による見せかけの黒字を排除し、実力収益力を見抜く必要がある人)。
- この指標のみで判断してはならない人(慎重になるべき条件):
- 単年度の配当利回りだけを狙う短期トレーダー(株主還元や配当原資は税引前ではなく「当期純利益」から拠出されるため)。
- 特別損益の内訳を精査せず、表面的な増益率・減益率のパーセンテージだけで機械的にスクリーニングを行っている人。
【税引前当期純利益】に関するよくある質問(FAQ)
Q1:税引前当期純利益と経常利益の最大の違いは何ですか?
A1:臨時の事象によって生じた「特別損益」が含まれているか否かです。経常利益は事業活動から経常的・反復的に得られる稼ぎを示す一方、税引前当期純利益は固定資産の売却益や災害損失、事業撤退に伴う減損損失といった突発的な要因をすべて織り込んだ「その期全体の総合損益」を示します。
Q2:税引前当期純利益が赤字(税引前当期純損失)になる主な原因は?
A2:主力事業の不振による営業赤字の継続に加え、不採算事業の固定資産減損損失、保有有価証券の評価損、自然災害による被害、早期退職に伴う割増退職金の支払いなど、巨額の特別損失を一括計上することが主因です。キャッシュの流出を伴わない会計上の損失計上であるケースも多く、赤字の質を詳細に分析する必要があります。
Q3:税引前当期純利益率の目安は何%くらいを目指すべきですか?
A3:経済産業省などの最新統計データによると、国内全業種の中央値はおよそ6.3%前後です。ただし、多額の固定資産を抱える製造業・インフラ産業と、資産を持たないIT・サービス業では構造が異なります。自社の過去推移や同業他社平均と比較しながら、概ね5〜8%以上を安定して維持できているかが健全性のベンチマークとなります。
まとめ:本質的な企業力を見抜き失敗を防ぐための判断基準
決算書の数字は、ただ眺めているだけでは企業の真の姿を語ってくれません。損益計算書において営業利益から経常利益、税引前当期純利益、そして当期純利益へと段階的に削ぎ落とされていくプロセスの意味を理解してこそ、数字の奥に潜むドラマや構造的リスクを感知できます。
税引前当期純利益は、単年度に生じた栄光と挫折のすべてを飲み込んだ指標です。突発的な特別利益で粉飾された虚構の好業績に惑わされず、あるいは一過性の特別損失によって引き起こされた赤字転落に過剰反応しないこと。数字の成り立ちと背景にある経営行動を冷徹に見極める複眼的な視点こそが、これからの不確実な経済環境を生き抜くための確固たる羅針盤となるはずです。 (出典: 税 引前 当期 純 利益(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。