当座貸越とは?残高マイナスの真相と仕組みを2026年最新解説
通帳やスマートフォンのバンキングアプリを開いた瞬間、普通預金の口座残高が「-50,000円」と見慣れないマイナス表示になっていて、思わず息をのんだ経験を持つ人は少なくありません。本来なら残高不足で公共料金やクレジットカードの引き落としがエラーになるはずの場面で、なぜか支払いが滞りなく完了している――この不思議な現象の裏で稼働している金融システムこそが「当座貸越(とうざかしこし)」です。
しかし、便利な救済策に見えるこの仕組みは、金融機関から見れば歴とした「融資(借入れ)」に他なりません。個人の生活口座におけるセーフティネットから、企業の資金ショートを防ぐ極度枠融資に至るまで、その実態と金利リスクを正しく把握していなければ、無自覚のうちに借入利息を払い続ける罠に陥ります。本稿では、メガバンクや地方銀行の融資現場を取材してきた視点から、当座貸越の構造的メカニズムとカードローンとの相違点、そして2026年現在の金融環境を踏まえた活用法を浮き彫りにしていきます。
📌 【この記事の重要ポイントまとめ】
- 要点1:口座残高のマイナス表示は、定期預金などを担保に銀行が自動融資を行う「自動当座貸越」が作動した決定的な証拠。
- 要点2:カードローンと異なり個別の借入申込や専用カードの発行が不要で、金利も預金担保型なら年0.5%前後と極めて低コスト。
- 要点3:法人の当座貸越は審査難易度が最も高い融資形態であり、安易な依存は銀行からの信用評価引き下げを招くリスクを孕む。
【仕組みの真相】なぜ残高がマイナスでも引き落とされるのか?当座貸越の基本構造
個人利用者の間で最も頻繁に発生する疑問が、「なぜ預金残高以上の金額が勝手に支払われ、マイナス表示になるのか」という点です。結論から言えば、これは銀行の「総合口座」に標準付帯している自動当座貸越(定期預金担保貸越)が機能した結果に他なりません。
通常、私たちが日常的に利用している銀行口座は、普通預金と定期預金が一冊にまとめられた「総合口座」として開設されているケースが大半を占めます。この総合口座には、普通預金の残高が底をついた状態で公共料金やクレジットカードの口座引き落としが発生した際、同一口座内にある定期預金を担保にして、不足分を銀行が自動的に立て替えて融資する機能が最初から組み込まれています。
多くのメガバンクや地方銀行において、銀行総合口座 貸越限度額は「担保定期預金の残高の90%(上限200万〜300万円程度)」に設計されています。例えば、定期預金に100万円の預け入れがあれば、最大90万円まで口座残高がマイナスになっても支払いが実行されます。預金者本人が借入契約書にその都度サインした記憶がなくても、総合口座の開設時に交わした約款に基づき、システムが即座に融資を実行しているのが口座残高 マイナス表示 理由の正体です。

個人と法人で全く異なる「2つの顔」|一般当座貸越と専用当座貸越の比較
当座貸越という金融システムは、個人向けと法人向けでその性質が大きく分岐します。日商簿記3級などの会計学習でも登場する概念ですが、実務の世界では企業の資金繰りを左右する極めて戦略的な融資枠として運用されています。特に法人取引においては、主に以下の2つの契約形態が存在します。
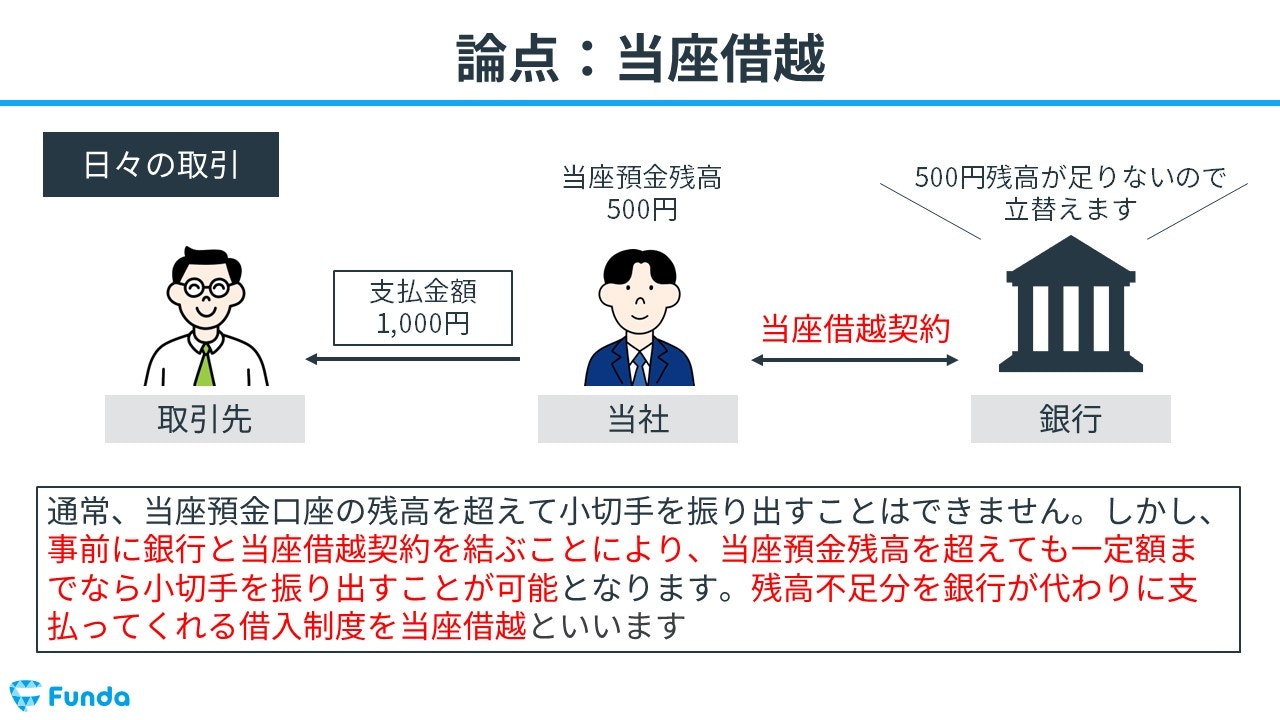
第1に「一般当座貸越」です。これは当座勘定取引契約と一体となって締結されるもので、企業が振り出した手形や小切手の決済資金が当座預金の残高を超過した場合に、あらかじめ定めた限度額(極度額)まで自動的に貸越が発生する仕組みです。売掛金の回収サイトと買掛金の支払サイトのズレを埋めるために不可欠な防壁として機能します。
第2に「専用当座貸越」です。こちらは当座預金口座とは切り離し、融資専用の借入枠を金融機関と設定する手法です。近年の中小企業金融では「当座貸越専用カード」やインターネットバンキングを通じて、極度額の範囲内であれば自社の裁量で必要なタイミングに1円単位・1日単位で資金を引き出し、余裕資金ができた段階で即座に返済する機動的な運転資金枠として広く普及しています。
個人の「預金担保による救済措置」とは根本的に異なり、法人の当座貸越は無担保かつ信用力のみで巨額の流動性を確保する高度なファイナンス手法である点に、制度運用の本質的な違いが表れています。
【徹底比較】カードローン・証書貸付・手形貸付との決定的な違い
資金調達の手段を検討する際、当座貸越は「カードローン」「証書貸付」「手形貸付」としばしば混同されます。しかし、金利設定、審査基準、返済の柔軟性には明確な境界線が引かれています。各融資形態のリアルな差異を以下のデータ比較表に整理しました。
| 融資形態 | 適用金利(相場目安) | 借入・返済の自由度 | 編集部の見解・評価 |
|---|---|---|---|
| 自動当座貸越(個人・預金担保) | 定期預金金利 + 年0.50%前後 | 普通預金への入金で即時返済(極めて高い) | 最も低金利かつ手軽。審査不要だが預金担保の拘束が前提となる。 |
| 銀行カードローン(個人向け) | 年1.50% 〜 14.50% | ATM・ネット操作で随時借入・毎月定額返済 | 無担保融資のため利息負担が大きい。日常的な補填には向かない。 |
| 法人向け当座貸越(専用極度枠) | 年0.80% 〜 2.50%程度(信用力依存) | 極度額の枠内であれば反復利用が可能 | 資金繰りの理想形だが審査ハードルが極めて高く、優良企業に限定される。 |
| 手形貸付(短期運転資金) | 年1.00% 〜 3.00%程度 | 期日一括返済(数ヶ月単位での借換・ジャンプ) | 季節資金の調達に適するが、期日ごとの審査と手形書換の手間が生じる。 |
| 証書貸付(中長期資金・設備資金) | 年1.00% 〜 3.50%程度 | 毎月元利均等・元金均等での長期分割返済 | 長期的な設備投資向け。自由な追加借入はできず、再審査が必要。 |
上記の通り、当座貸越の最大の強みは「必要なときに必要な額だけ引き出し、余裕ができたら即座に返済できる流動性の高さ」にあります。証書貸付のように毎月決まった元本返済に縛られることなく、カードローンのような二桁台の高金利を支払うリスクも回避できる点が際立っています。

当座貸越の金利と利息計算のリアル|1日単位でいくらかかるのか?
当座貸越の利息計算は、利用者の心理的な「見落とし」が最も発生しやすい領域です。利息は月単位ではなく、1日ごとの貸越残高に対して日割り計算されるのが鉄則です。具体的な計算式は以下の通りに定められています。
利息計算式 = 毎日の最終貸越残高の合計額 × 年利率 ÷ 365日
例えば、銀行の総合口座で定期預金を担保に「年0.55%」の貸越金利が適用されているケースを想定してみます。月末の引き落としで「-200,000円」のマイナス残高が発生し、翌月の給与振込(10日後)によってプラス残高へ回復した場合の利息は次のようになります。
200,000円 × 0.0055 ÷ 365 × 10日 ≒ 30.1円
わずか30円程度の利息でクレジットカードの遅延損害金や信用情報の毀損を防げるため、コストパフォーマンスは破格と言えます。しかし、注意すべきは「繰越利息」の存在です。借入残高が長期間マイナスのまま放置された場合、決算日(通常は年2回、2月と8月などの所定日)に計算された利息が元本に組み入れられ、利息が利息を生む複利状態へとスライドしていきます。
さらに当座貸越 2026年最新 融資動向に目を向けると、日本銀行による段階的な金融正常化と金利引き上げを受け、メガバンク各行の普通預金・定期預金金利が上昇したことに伴い、担保貸越利率も連動して引き上げ基調にあります。「預金金利+0.5%」というフォーミュラ自体は維持されているものの、ベースとなる金利の上昇によって、かつての超低金利時代ほど無利息感覚では放置できなくなっている現実は直視しなければなりません。
【実態検証】利用者の生の声と現場目線で見えたリアル
インターネット上のマネー系掲示板やSNS、知恵袋の投稿を精査すると、当座貸越に対するユーザーの反応は真っ二つに分かれています。その生の声と実態を検証すると、この仕組みがもたらす「精神的安堵」と「行動経済学的な落とし穴」が浮き彫りになります。
肯定的な意見としては、「給料日前の引き落としラッシュで残高が足りなかったが、延滞にならず信用情報に傷がつかずに済んだ」「急な出費があっても定期預金を中途解約してペナルティ金利を受ける必要がない」といった現場の声が目立ちます。特に個人の信用情報機関(CICやJICC)において、クレジットカードの「異動」情報(いわゆるブラックリスト入り)は住宅ローン審査などに致命的な打撃を与えるため、自動当座貸越が強力な防波堤となっている事実は間違いありません。
一方で、財務コンサルタントやFPの相談現場からは、深刻な警鐘も鳴らされています。ある地方銀行の元融資担当者は、取材に対して次のように現場の実情を明かしました。
「総合口座の残高マイナスを『まだ自分の預金がある』と心理的に錯覚してしまう方が非常に多い。これは行動経済学で言う『メンタル・アカウンティング(心の会計)』の典型例です。マイナス表示に慣れてしまうと、借金をしている感覚が麻痺し、定期預金の満期が来た段階で相殺処理され、手元にあったはずの虎の子の貯蓄が一瞬で消滅して茫然とするケースを何度も見てきました」
手軽すぎる借入れは、人間の金銭感覚を麻痺させる諸刃の剣であることを忘れてはなりません。
一般に知られていない盲点とネットの誤解|「誰でも枠が作れる」は大嘘
ネット上の情報の中には、「当座貸越は審査が緩く、事業資金の調達に最もおすすめ」といった無責任な記述が散見されますが、これは明白な誤りです。個人の預金担保貸越と混同してはなりません。企業向けの法人向け当座貸越 審査基準は、銀行融資実務において「最難関」に位置づけられています。
金融機関にとって、当座貸越枠(極度枠)の付与は「白紙の小切手を渡す」ことに近いリスクを伴います。証書貸付であれば「設備購入のため」「賞与資金のため」と使途を限定して融資を実行できますが、当座貸越は一度枠を設定すると、企業が業績悪化に陥った局面でも枠の限度まで自由に資金を引き出せてしまうからです。万が一の回収不能リスクを極度に警戒するため、銀行は以下のような厳格なハードルを課します。
- 実質無借金または自己資本比率30%以上の健全な財務基盤
- 過去2〜3期間において連続して営業黒字および経常黒字を計上していること
- 信用格付け(債務者区分)が「正常先」の上位ランクに位置していること
- メインバンクとしての継続的な決済実績と取引年数
2026年現在の金融環境下では、企業倒産件数の高止まりを背景に、地域金融機関は融資先企業の選別(目利き)を急速に強めています。業績が不安定な創業初期のスタートアップや赤字企業が、無担保・プロパーの当座貸越枠を獲得することは事実上不可能です。ネット上の甘い惹句を鵜呑みにしてメインバンクに当座貸越の相談を持ち込み、門前払いを食らう経営者が後を絶たないのが現場の実態です。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
当座貸越という極めて機動的な金融ツールを味方につけるためには、自身の資金属性と自己統制能力を冷徹に見極める必要があります。活用を推奨できる対象と、利用を避けるべき対象の境界線を明示します。
【当座貸越を積極的に活用すべき対象】
- 個人:定期預金や国債などの手元資産を保有しており、一時的な入出金のタイムラグ(給与日とカード引落日のズレ)による延滞リスクを完全にゼロ化したい人。
- 法人:売掛金の回収と仕入れ代金の支払いに季節性のズレが生じる業態で、月次決算の開示を含め銀行と極めて強固な信頼関係を構築できている優良企業。
【当座貸越の利用を避ける・慎重になるべき対象】
- 個人:「口座がマイナスの状態」に心理的な抵抗がなく、残高不足を補填する見込み収入(給与やボーナス)の裏付けがないまま生活費を垂れ流している人。
- 法人:赤字の補填や恒常的な資金不足に悩んでいる企業。当座貸越枠に依存した資金調達は、契約更新時の「枠の引き下げ(貸し剥がし)」に直面した瞬間、致命的な資金ショートを引き起こす引き金になります。
【当座 貸越 と は】に関するよくある質問(FAQ)
Q1:総合口座の残高がマイナスになったまま放置すると、個人信用情報に傷がつきますか?
A1:定期預金を担保にした総合口座の自動当座貸越であれば、預金そのものを担保にしているため、残高がマイナスの状態であること自体がCICやJICCなどの個人信用情報機関にネガティブ情報として登録されることはありません。ただし、マイナス状態が長期化し、定期預金の担保限度額を超えてしまい公共料金等の引き落としが不能になった場合は、各支払先側で延滞事故として処理される恐れがあります。
Q2:法人が当座貸越枠を設定する際、手数料や維持コストは発生しますか?
A2:発生するケースが一般的です。法人向けの専用当座貸越(コミットメントライン等)では、実際に資金を借り入れていなくても、「いつでも借りられる枠を確保している対価」としてコミットメントフィー(枠設定手数料、年0.1〜0.3%程度)が課される契約が存在します。枠を作ったまま放置していると無駄な固定コストが発生するため、資金計画との整合性を綿密に試算する必要があります。
Q3:定期預金を解約したいのですが、普通預金がマイナスの状態でも解約できますか?
A3:担保となっている定期預金を解約する場合、まず解約金の中から普通預金のマイナス残高(借入元本および利息)が最優先で自動相殺されます。マイナス分を差し引いた残額が普通預金に入金される形となるため、手元に戻る現金額が想定より大幅に減少する点に注意してください。
まとめ:金利ある時代を生き抜くための実践的マネーリテラシー
当座貸越は、個人の家計においては「うっかり失効や延滞事故を防ぐ最高峰の自動防壁」であり、企業の経営においては「機動力を最大化する強力な財務レバレッジ」です。しかし、その根底にあるのはどこまで行っても金融機関からの借入れであり、自動化されたプロセスの快適さゆえに、自らの債務残高に対する感応度を低下させる構造的なリスクを孕んでいます。
本格的な金利ある世界を迎えている現在、あらゆる借入コストは着実に重みを増しています。通帳に印字されたマイナスの記号を単なる記号として見過ごすのではなく、いま自らがどれだけの資金を、いかなる金利条件下で調達しているのかを冷静に把握すること。この冷徹な自己規律こそが、金融システムの利便性を享受しつつ自身の信用と資産を防衛するための、揺るぎない分水嶺となります。 (出典: 当座 貸越 と は(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。