生命保険料控除の計算方法!新旧の違いと上限12万円や還付額の真相
年末が近づくたびに勤務先から提出を求められる年末調整の書類。自宅に届いた保険会社からの封筒を開け、同封された控除証明書を前にして「どの枠にどの金額を書けばよいのか」「新旧の契約が混ざっていて計算手順が分からない」と頭を抱える給与所得者は少なくありません。各種税制の再編議論が進む2026年の現在においても、生命保険料控除は会社員や確定申告者がみずからの手で所得税・住民税を軽減できる極めて身近で効果的な節税ツールです。
しかし、制度の構造を正確に理解しないまま適当に記入して上限枠を使い残したり、新制度と旧制度の計算ルールを取り違えて控除額を過小申告してしまったりするケースが後を絶ちません。さらには「控除額として算出された数万円がそのまま口座に戻ってくる」と誤解し、12月や1月の給与明細を見て肩を落とす人も散見されます。この記事では、複雑に入り組む生命保険料控除の計算方法を紐解き、手元に残る実質的な還付金の真相や夫婦共働き世帯における最適な活用戦略まで、客観的証拠と具体的データをもとに徹底的に解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:生命保険料控除の所得税上限額は最大12万円(住民税は最大7万円)。控除額そのものが還付されるわけではなく、実際の減税額は「控除額×税率」で決まる。
- 要点2:契約時期(2011年12月31日以前=旧制度/2012年1月1日以降=新制度)により計算式が異なり、新旧混在時は枠ごとに有利な組み合わせを選択する必要がある。
- 要点3:夫婦共働き世帯では「所得税率の高い配偶者に集約する」または「上限超過分を他方の配偶者に振り分ける」ことで世帯全体の手取りを最大化できる。
【基本と速算表】生命保険料控除の計算方法と知っておくべき仕組み
生命保険料控除を正しく使いこなすための第一歩は、国税庁が定める区分と計算ステップを把握することです。現行の税制において、生命保険料控除は対象となる保障内容に応じて3つの独立した枠に分かれています。死亡保障などを対象とする「一般生命保険料控除」、病気やケガの入院・通院・介護を保障する「介護医療保険料控除」、そして老後の年金原資を積み立てる「個人年金保険料控除」です。
これら3つの枠それぞれについて、その年に支払った保険料の実績をもとに控除額を算出し、最終的に合算した金額を所得から差し引きます。計算には国税庁が公表している速算式を用いますが、ここで決定的な分かれ道となるのが「新制度」と「旧制度」の区分です。
2012年1月1日以降に締結した契約は「新制度」が適用され、各枠の上限額は所得税が最高4万円、住民税が最高2.8万円に設定されています。3枠すべてで満額の控除を受けた場合、所得税の控除上限額は合計12万円、住民税の控除上限額は合計7万円となります。
一方、2011年12月31日以前に締結した「旧制度」の契約には介護医療保険料控除という枠が存在せず、「一般」と「個人年金」の2枠構成です。その代わり、1枠あたりの所得税上限額が最高5万円(住民税は最高3.5万円)と新制度より高く設定されており、2枠合計で所得税10万円、住民税7万円が上限となります。
国税庁の生命保険料控除速算表に基づくと、所得税の新制度における計算区分は以下の4段階で機械的に算出されます。
・年間の支払保険料が20,000円以下の場合:支払保険料の全額
・20,001円〜40,000円の場合:支払保険料 × 1/2 + 10,000円
・40,001円〜80,000円の場合:支払保険料 × 1/4 + 20,000円
・80,001円以上の場合:一律40,000円(上限)
これに対して住民税の計算は、支払保険料が12,000円以下なら全額控除、12,001円〜32,000円なら支払保険料×1/2+6,000円、32,001円〜56,000円なら支払保険料×1/4+14,000円、56,001円以上は一律28,000円(上限)という独自のカーブを描きます。確定申告や年末調整の実務では、まず各枠の年間支払総額をこの速算表に当てはめる作業からスタートします。

生命保険料控除の新制度・旧制度の違い|新旧混在で上限12万円を最大化する計算ロジック
多くの納税者を混乱させる最大の障壁が、「新制度の保険と旧制度の保険の両方に加入している(新旧混在)」というケースです。「混ざっていると計算で損をするのではないか」「どちらを優先して書くべきか」という疑問は、年末調整の現場で毎年のように寄せられます。
結論から申し上げると、同一の区分(例えば「一般生命保険料控除」の枠内)に新制度と旧制度の両方の保険がある場合、納税者は以下の3つの計算パターンのうち、最も控除額が大きくなる有利なパターンを選択することができます。
1. 新制度の支払保険料だけで計算する(上限4万円)
2. 旧制度の支払保険料だけで計算する(上限5万円)
3. 新制度の計算額と旧制度の計算額を合算する(合算上限4万円)
ここで知っておくべき鉄則は、「旧制度の計算額だけで4万円を超えている場合は、新制度を無理に合算せず旧制度単体で申告したほうが控除額が大きくなる」という事実です。新旧を合算してしまうと枠全体の上限が4万円に抑えられてしまいますが、旧制度単体を選択すれば旧制度の上限である最大5万円まで適用が認められるためです。
制度の違いと上限の全体像を整理した以下の比較表で、その構造を確認してみましょう。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 適用契約の締結時期 | 旧制度:2011年12月31日以前 新制度:2012年1月1日以後 | 契約応当日・更新日で判定 | 途中で転換や特約中途付加を行うと新制度に移行するため注意が必要 |
| 控除区分の構成 | 旧制度:2枠(一般・個人年金) 新制度:3枠(一般・介護医療・個人年金) | 医療特約は旧制度では一般枠に包含 | 新制度は介護・医療の独立枠が新設され、より多面的な保障に対応 |
| 所得税の1枠あたり上限 | 旧制度:最高50,000円 新制度:最高40,000円 | 旧制度は年10万円払いで上限到達 新制度は年8万円払いで上限到達 | 単一保険の控除パワーは旧制度が強力。維持できるなら安易な解約は禁物 |
| 所得税の全体控除限度額 | 旧制度のみ:最大100,000円 新制度または併用:最大120,000円 | 法定限度額:12万円 | 旧制度(一般5万+年金5万)に新制度の介護医療(4万)を加えると最大12万円を満額達成可能 |
| 住民税の全体控除限度額 | 新・旧・併用いずれも一律最大70,000円 (1枠あたり旧3.5万、新2.8万) | 合計値が7万円を超えても7万円で頭打ち | 各枠の上限を単純合算(2.8万×3=8.4万円)しても、全体枠で7万円に切り捨てられる |
全体の所得税控除額を最大である12万円にするための黄金パターンは、「旧制度の一般(5万円)+旧制度の個人年金(5万円)+新制度の介護医療(4万円)」のように組み合わせ、枠ごとの上限を取りつつ合算制限をクリアする方法、あるいは「新制度の3枠すべてで年間8万円以上を支払い、各4万円×3=12万円」とする構成です。ご自身の証明書を照合し、どの枠でどの制度を優先すべきかを正しく見極めることが不可欠です。
【還付金シミュレーション】生命保険料控除で実際に税金は「いくら戻る」のか?
「生命保険料控除で12万円の控除を受けたから、年末調整で12万円がキャッシュバックされる」と勘違いしている方が少なくありません。これは税務上の「所得控除」と「税額控除」を混同している典型例です。
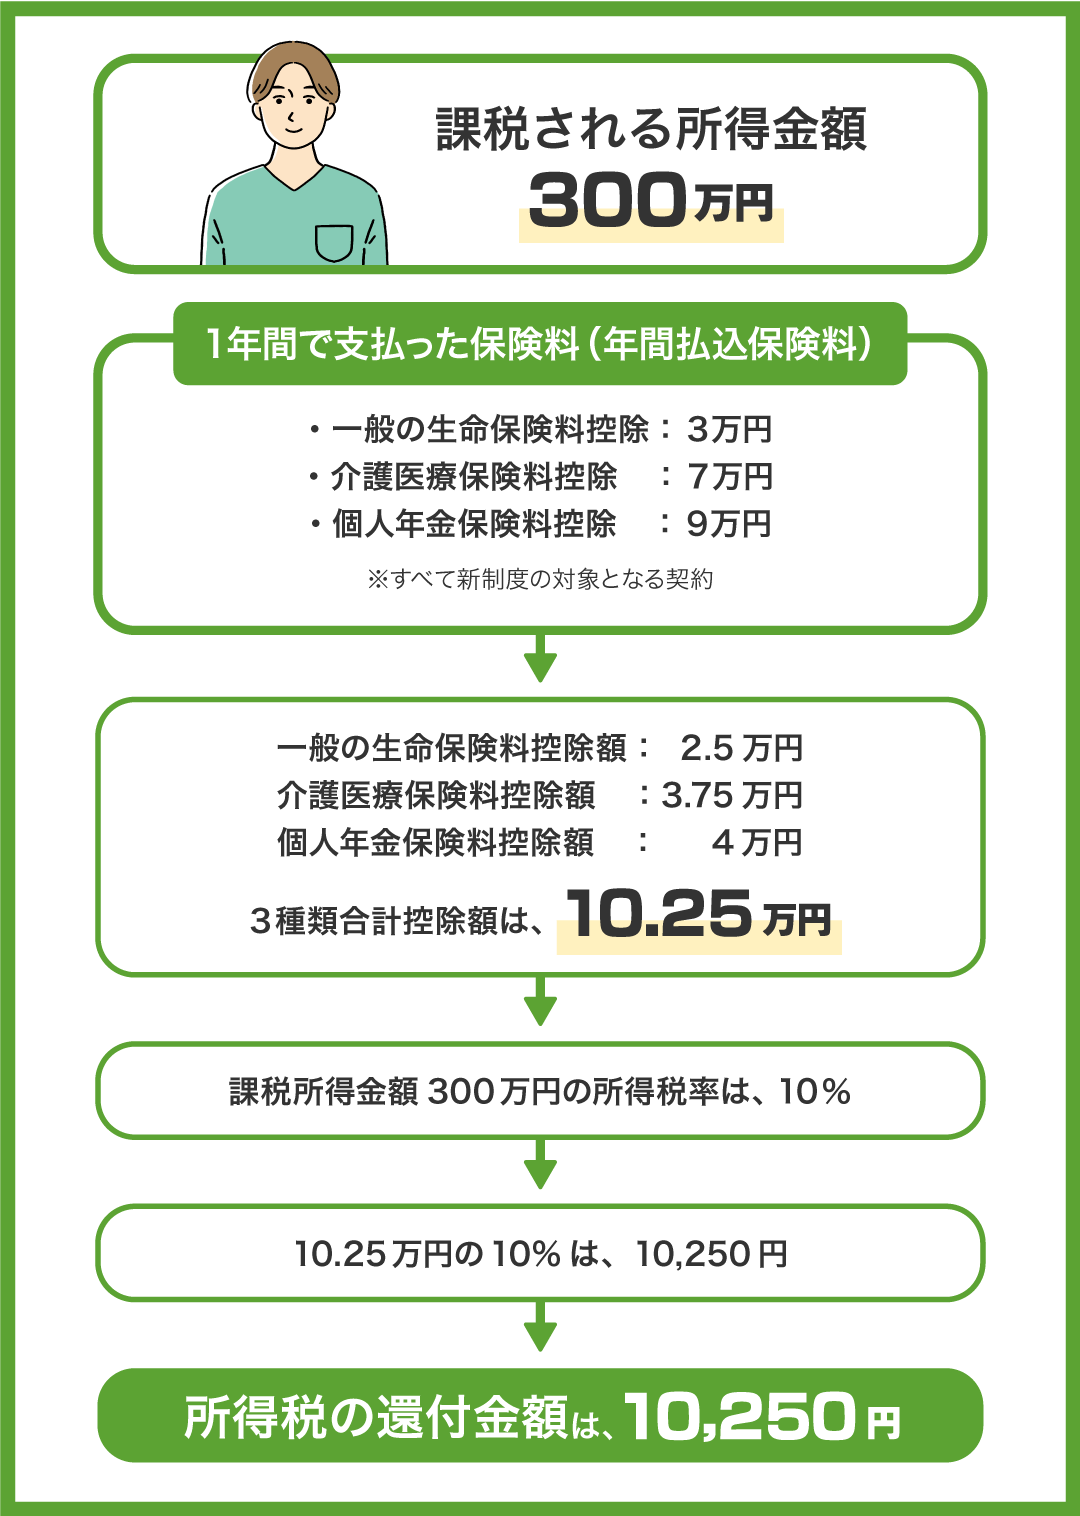
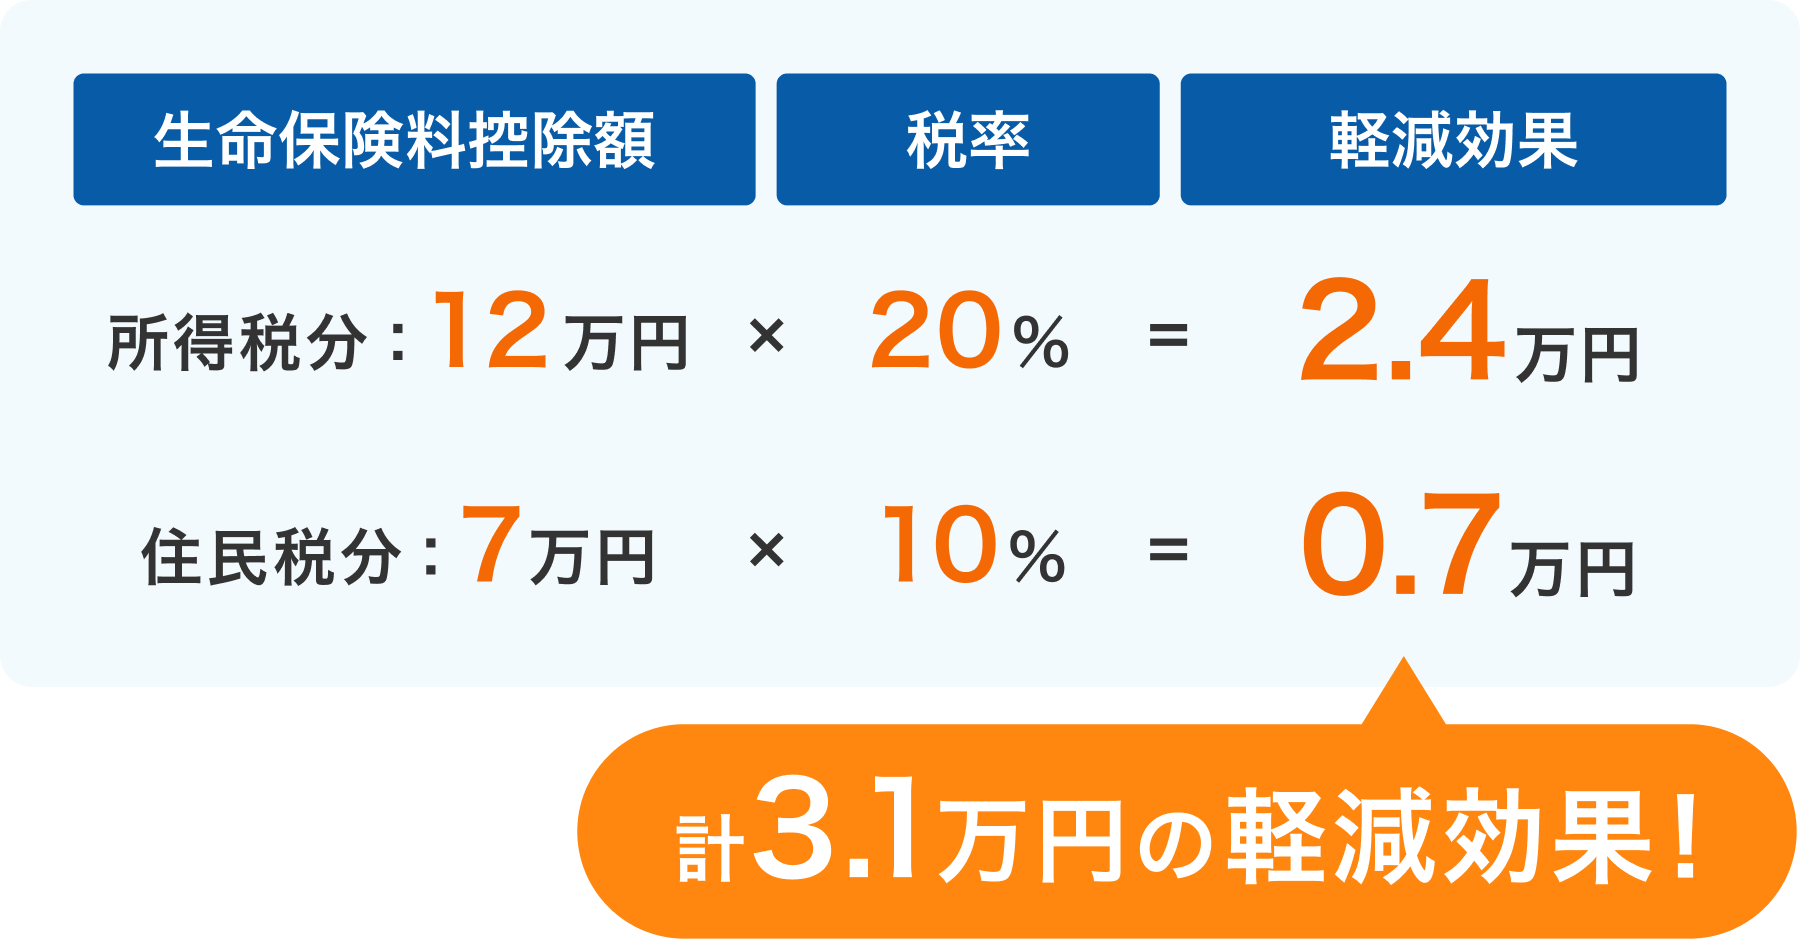
生命保険料控除はあくまで所得控除です。課税の対象となる所得金額から控除額を差し引く仕組みであるため、実際に手元に戻る税額(または軽減される住民税額)は、「控除額 × 自身の適用税率」という計算式によって決まります。手取りが増えるインパクトは、年収や扶養状況に応じた所得税率のブラケットによって劇的に異なります。
所得税の上限である12万円、住民税の上限である7万円を満額適用させた場合、年収別にいくらの税金が実質的に浮くのかを試算してみましょう(※復興特別所得税2.1%を加算、基礎控除や社会保険料控除等を考慮した標準的な試算値)。
【年収300万円世帯(所得税率5%・住民税率10%)】
・所得税の還付額:120,000円 × 5.105% = 約6,126円
・翌年の住民税軽減額:70,000円 × 10% = 約7,000円
・合計節税効果:年間 約13,126円
【年収500万円世帯(所得税率10%・住民税率10%)】
・所得税の還付額:120,000円 × 10.21% = 約12,252円
・翌年の住民税軽減額:70,000円 × 10% = 約7,000円
・合計節税効果:年間 約19,252円
【年収800万円世帯(所得税率20%・住民税率10%)】
・所得税の還付額:120,000円 × 20.42% = 約24,504円
・翌年の住民税軽減額:70,000円 × 10% = 約7,000円
・合計節税効果:年間 約31,504円
【年収1,200万円世帯(所得税率33%・住民税率10%)】
・所得税の還付額:120,000円 × 33.693% = 約40,431円
・翌年の住民税軽減額:70,000円 × 10% = 約7,000円
・合計節税効果:年間 約47,431円
このように、年収500万円前後の一般的な給与所得者の場合、年末調整の給与明細で直接「還付」として目にする金額は約1万2,000円程度にとどまります。「あれだけ書類を苦労して書いたのに数千円から1万円強しか戻らないのか」と感じる現場の声があるのも事実ですが、見落としてはならないのは翌年6月以降の住民税が約7,000円安くなっているという点です。所得税の即時還付と翌年度の住民税減額を合算して初めて、制度の真の恩恵を把握できます。
【実態検証】介護医療保険料と個人年金保険の盲点|現場目線で見えたトラブルのリアル
実務の現場で毎年頻発するのが、「保険料を払っているのに控除の対象にならなかった」「思っていた枠と違う枠で処理されて上限枠を無駄にした」というトラブルです。特に介護医療保険料控除と個人年金保険料控除には、加入者が気づきにくい法的な罠が存在します。
SNSや大手質問投稿サイト等で毎冬のように見られるのが、「老後資金のために個人年金保険に加入したのに、証明書を見たら『一般生命保険料控除』に分類されていた」という相談です。個人年金保険料控除の枠を適用するためには、保険契約時に以下の「個人年金保険料税制適格特約」を付加していなければなりません。
・年金受取人が保険契約者またはその配偶者のいずれかであること
・年金受取人が被保険者と同一人であること
・保険料の払込期間が10年以上であること(定期払であること)
・年金受取開始が満60歳以降で、受取期間が10年以上(確定年金・有期年金の場合)であること
この特約がついていない変額年金保険や一時払の個人年金保険、外貨建て個人年金保険の多くは、税法上「一般生命保険料控除」の枠に放り込まれてしまいます。すでに死亡保険などで一般枠の上限(新制度8万円・旧制度10万円)に達している場合、どんなに多額の年金保険料を積み立てていても、控除としては1円の追加節税効果も生み出さないという悲惨な事態に陥ります。
また、介護医療保険料控除についても確認が必要です。特約部分の保険料配分により、1本の保険商品であっても「主契約の死亡保障部分は一般枠」「特約の入院・手術・がん保障部分は介護医療枠」と、1枚の控除証明書の中で金額が分割されて記載されるケースが日常茶飯事です。証明書の表面に書かれた合計額だけを見て1つの枠に一括記入してしまう誤りが極めて多く、経理担当者の照合作業を圧迫する一因となっています。
夫婦共働きはどっちで控除を使うべき?損得の真相と2026年最新の税制動向
共働き世帯が多数派となった現代の日本において、「夫婦どちらの年末調整で保険料控除を申告するのが最も得なのか」という相談はFP実務における定番テーマです。
税務上の大原則として、生命保険料控除は「その保険料を実際に支払っている人」が控除を受ける権利を有します。しかし、妻名義の契約であっても、夫の口座から保険料が引き落とされている実態があれば夫側で控除を申告することが可能です(受取人の要件が配偶者や親族である必要があります)。この仕組みを踏まえた損得の判断基準は極めてシンプルです。
原則1:課税所得が高く、所得税率が高い方の配偶者に集約する
前述のシミュレーションの通り、同じ4万円の控除枠であっても、税率5%の配偶者が申告すれば所得税は2,000円程度しか安くなりませんが、税率20%の配偶者が申告すれば8,000円の節税になります。税率の高い側に保険料を寄せるのが鉄則です。
原則2:上限を超えてあふれた分は、もう一方の配偶者に分散させる
夫側がすでに一般生命保険料の枠で年間8万円(新制度上限)を超えて支払っている場合、それ以上いくら夫に契約を積んでも所得控除額は増えません。この場合、妻の契約分は妻自身の給料から支払い、妻側の年末調整で申告することで、世帯全体で上限枠を余すことなく使い切るのが最も賢明な采配となります。
なお、2026年現在の税制動向についても留意が必要です。政府や与党の税制調査会では、少子化対策や子育て世帯支援の財源確保、各種人的控除(扶養控除など)の再編と連動し、長年にわたり生命保険料控除の枠組み見直しが議論されてきました。特に子育て世帯に対する生命保険料控除拡充の要望と、高所得層における控除縮小の議論が交錯する転換期を迎えています。制度改正の経緯を注視しつつ、現行ルールにおける最大枠(12万円)を家族単位で戦略的に配分することが求められます。
年末調整・確定申告の実務ガイド|控除証明書の見方から書き方・提出書類まで
実際に書類を作成する段階で迷わないよう、実務の現場で直結する手順を整理します。毎年10月中旬から11月にかけて各保険会社から圧着ハガキや封書で届く「生命保険料控除証明書」の読み解き方がすべての鍵を握ります。
生命保険料控除証明書の見方と確認すべき3つのチェックポイント
手元に証明書が届いたら、まず見るべきは以下の3点です。
1. 「適用制度」の欄:「新制度」か「旧制度」かが必ず明記されています。
2. 「保険料の区分」の欄:「一般」「介護医療」「個人年金」のどの枠に属するかが指定されています。
3. 「証明額」と「申告額(参考額・見込額)」の違い:ハガキが作成された9月〜10月時点までに実際に払い込まれた金額が「証明額」であり、12月末まで予定通り支払いを継続した場合の年間合計額が「申告額(見込額)」です。年末調整や確定申告に記入するのは、原則として12月までの年間支払見込額である「申告額」です。
年末調整書類(保険料控除申告書)の書き方手順
会社から配られる「給与所得者の保険料控除申告書」の左半分が生命保険料控除の記載エリアです。近頃は社内イントラネットやWebシステムでの入力も普及していますが、ロジックは紙も電子も全く同じです。
各保険会社から届いた証明書をもとに、「保険会社名」「保険の種類」「保険期間」「契約者氏名」「受取人氏名」「新旧の区分」を正確に転記します。続いて各枠の支払額を合計し、用紙下部(またはシステム画面)に印字されている計算式に当てはめて控除額を算出します。最後に一般・介護医療・個人年金の各控除額を足し合わせ、合計控除額(最大12万円)を算出枠に記入すれば完了です。
確定申告における提出書類とデジタル化の進展
個人事業主や、医療費控除等で確定申告を行う給与所得者の場合、確定申告書第一表の「生命保険料控除」欄に計算した控除額を記入し、第二表に内訳を記載します。添付書類として生命保険料控除証明書の原本提出が原則ですが、国税庁のマイナポータル連携を利用した「e-Tax(電子申告)」を活用すれば、各保険会社から交付された電子データを自動連携・一括取り込みすることが可能となり、紙の証明書の郵送・添付や手書きの計算は一切不要となっています。
【プロの結論】生命保険料控除を活かせる人・見直すべき人の明確な判断基準
ここでFP・ファイナンシャルジャーナリストとしての本質的な提言を提示します。「控除が使えるから」という理由だけで不要な保険に加入し続けることは、家計管理の観点から本末転倒です。
【生命保険料控除を使い倒すべき人】
・すでに必要な保障(掛け捨ての収入保障保険や就業不能保険、医療保険)に加入しており、その枠内で自然に控除枠が埋まっている人。
・余剰資金があり、預貯金代わりに低リスクな個人年金保険(税制適格)等で老後原資をコツコツ積み立てる規律を作りたい人。
・所得税率が20%〜33%以上の高所得帯にあり、控除による減税効率が極めて高い層。
【即座に見直し・警戒すべき人】
・「年間数万円の節税になるから」と勧められ、不要な特約や高額な積立型保険に加入している人。年間の節税額が1万〜2万円程度であるのに対し、毎月数万円の過剰な保険料を払っていては手元資金を圧迫するだけです。
・NISA(少額投資非課税制度)やiDeCo(個人型確定拠出年金)の枠を使い切っていない人。長期的な資産形成と資産防衛を目的とするなら、運用益が非課税となるNISAや、拠出額の「全額」が所得控除となるiDeCoの方が、税制上の優遇パワーは生命保険料控除を遥かに凌駕します。
保険の本質は「万が一のリスクに対する経済的保障」であり、控除はその副産物に過ぎません。控除のために保険に入るのではなく、必要な保険に入った結果として控除を1円も漏らさず回収するというスタンスが極めて重要です。
【生命保険料控除の計算方法】に関するよくある質問(FAQ)
Q1:妻名義で契約している医療保険は、夫の年末調整で控除の対象にできますか?
A1:対象にできます。保険料控除の適用要件は「誰の名義で契約しているか」ではなく「誰が実際に保険料を負担しているか」です。夫が妻の保険料を支払っており、保険金の受取人が配偶者(妻)や親族になっていれば、夫側の生命保険料控除申告書に記入して問題ありません。ただし、妻自身の給料から天引きされている場合は夫側で申告できません。
Q2:控除証明書に「証明額」と「申告額」の2つが印刷されていますが、どちらを書けばいいですか?
A2:年末調整では原則として右側に記載されている「申告額(見込額)」を記入します。「証明額」はハガキ発行日(9〜10月頃)までに受領確認が取れた金額であり、「申告額」は12月末まで支払いを継続した場合の年間合計額です。年の途中で解約しない限り、申告額を書くことで1年分の満額計算が受けられます。
Q3:年末調整で書類を出し忘れたり、紛失して間に合わなかった場合は諦めるしかありませんか?
A3:諦める必要は全くありません。勤務先での年末調整の期限を過ぎてしまっても、翌年1月頃に会社で再調整(追認)してもらえるケースがあります。また、会社での再調整が締め切られた場合でも、翌年2月16日〜3月15日の確定申告を行えば、払いすぎた税金は全額口座に還付されます。さらに過去5年間まで遡って「還付申告」を行うことも可能です。
Q4:新制度と旧制度の保険を両方持っていますが、計算が面倒なので新制度だけ書けばいいですか?
A4:新制度だけで支払額が8万円を超えて上限4万円に達している枠であれば、新制度単体で申告しても満額控除となるため損はしません。ただし、旧制度単体で申告すれば上限が5万円になる枠で新制度だけを申告すると、1万円分の所得控除を放棄することになり実質的に損をします。旧制度の年間支払額が多額である場合は、必ず旧制度を活かした計算を行ってください。
まとめ:今後の動向と失敗しないための判断基準
生命保険料控除の計算方法は、一見すると「新旧制度の混在」「3つの区分」「段階的な速算式」など複雑な要素が絡み合っているように見えます。しかし、それぞれの枠の上限(新制度各4万円・全体12万円、旧制度各5万円・全体10万円)と、自身の実際の税率に基づく還付ロジックさえ押さえてしまえば、決して恐れるものではありません。
給料から毎月天引きされる税金を少しでも取り戻すことは、物価高が続く現代において最も確実な防衛策の一つです。手元に届いた控除証明書を放置せず、新旧の有利判定を正確に行い、共働き世帯であれば夫婦間で賢く枠を振り分けて申告書を作成してください。そして何より、控除という甘い言葉に惑わされず、本当に家族にとって必要な保障と資産形成手段を見定める目を持ち続けることが、2026年を賢く生き抜く納税者の知恵といえます。 (出典: 生命 保険 料 控除 計算 方法(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。