医療費控除の明細書で損しない書き方|領収書不要の裏と税務署の視線
確定申告の時期を迎えるたび、多くの納税者を悩ませるのが「医療費控除の明細書」の作成です。制度の改定によって領収書の提出が不要になった現在、「レシートを添付しなくていいなら大雑把で構わない」「適当に数字を合算してもバレないのではないか」と勘違いし、思わぬ落とし穴に嵌まる納税者が後を絶ちません。
明細書の記載漏れや計算ミスは、受け取れるはずの還付金を逃すばかりか、税務署からの是正指導や追徴課税という手痛い代償を招くリスクを孕んでいます。国税庁が推し進めるデジタル化の波の中で、私たちはどのように書類を整え、正当な還付を勝ち取るべきなのでしょうか。エクセル集計からマイナポータル連携、見落としがちな控除対象の境界線まで、現場の取材で見えた実務の裏側を徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:領収書の提出不要は「免除」ではなく「自宅での厳格な5年間保管義務」を前提とした制度設計である。
- 要点2:スマホ申告や国税庁のエクセル集計フォームを活用することで、入力の手間と記載ミスを劇的に削減できる。
- 要点3:生計を一にする親族の合算や交通費の計上ルールを正しく把握すれば、戻ってくる還付金の額は数万円単位で跳ね上がる。
【真相解明】領収書提出不要の裏にある税務署の狙いと5年間の保管義務
かつて確定申告の風物詩だった「大量の領収書を封筒に詰めて提出する作業」は、税制改正によって過去のものとなりました。現在、税務署に提出するのは所定の計算を施した「医療費控除の明細書」のみです。しかし、この簡素化を「チェックが甘くなった」と歓迎するのは早計に過ぎません。
国税関係者への取材によると、医療費控除領収書提出不要の真相は、行政側の仕分けコスト削減と電子申告の普及促進にあります。提出が免除された代わりに、納税者には医療費控除領収書5年間保管義務が厳格に課されています。税務署は申告内容を独自のデータ分析システムでスクリーニングしており、過去の申告傾向や世帯所得と比較して不自然な数値が検出された場合、後日「お尋ね」と呼ばれる照会文書を送付します。
調査対象に選ばれた際、保管しているはずの領収書を提示できなければ、控除そのものが否認され、還付金の返還に加えて過少申告加算税や延滞税が科されます。「レシートを捨ててしまった」「紛失して証明できない」という言い訳は一切通用しません。領収書を年度ごとにクリアファイルへまとめ、5年間は確実に手元で保管する体制を整えておくことが、制度利用の絶対条件です。
医療費控除の明細書書き方完全ガイド|手書き・エクセル・スマホの比較検証
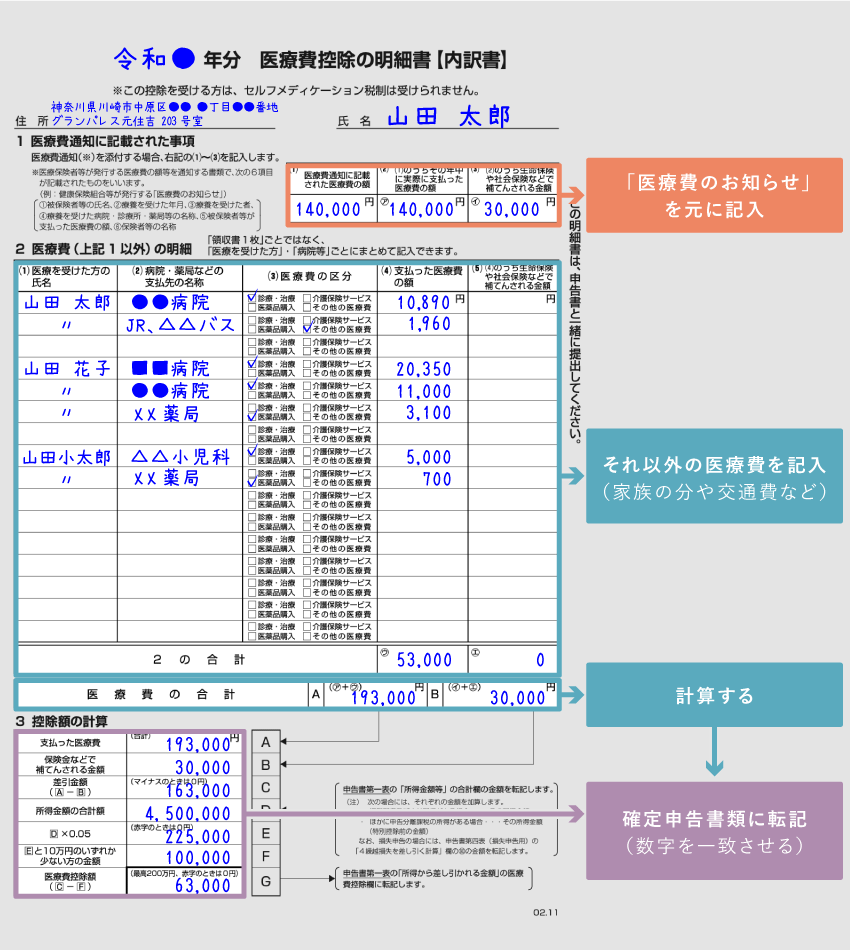
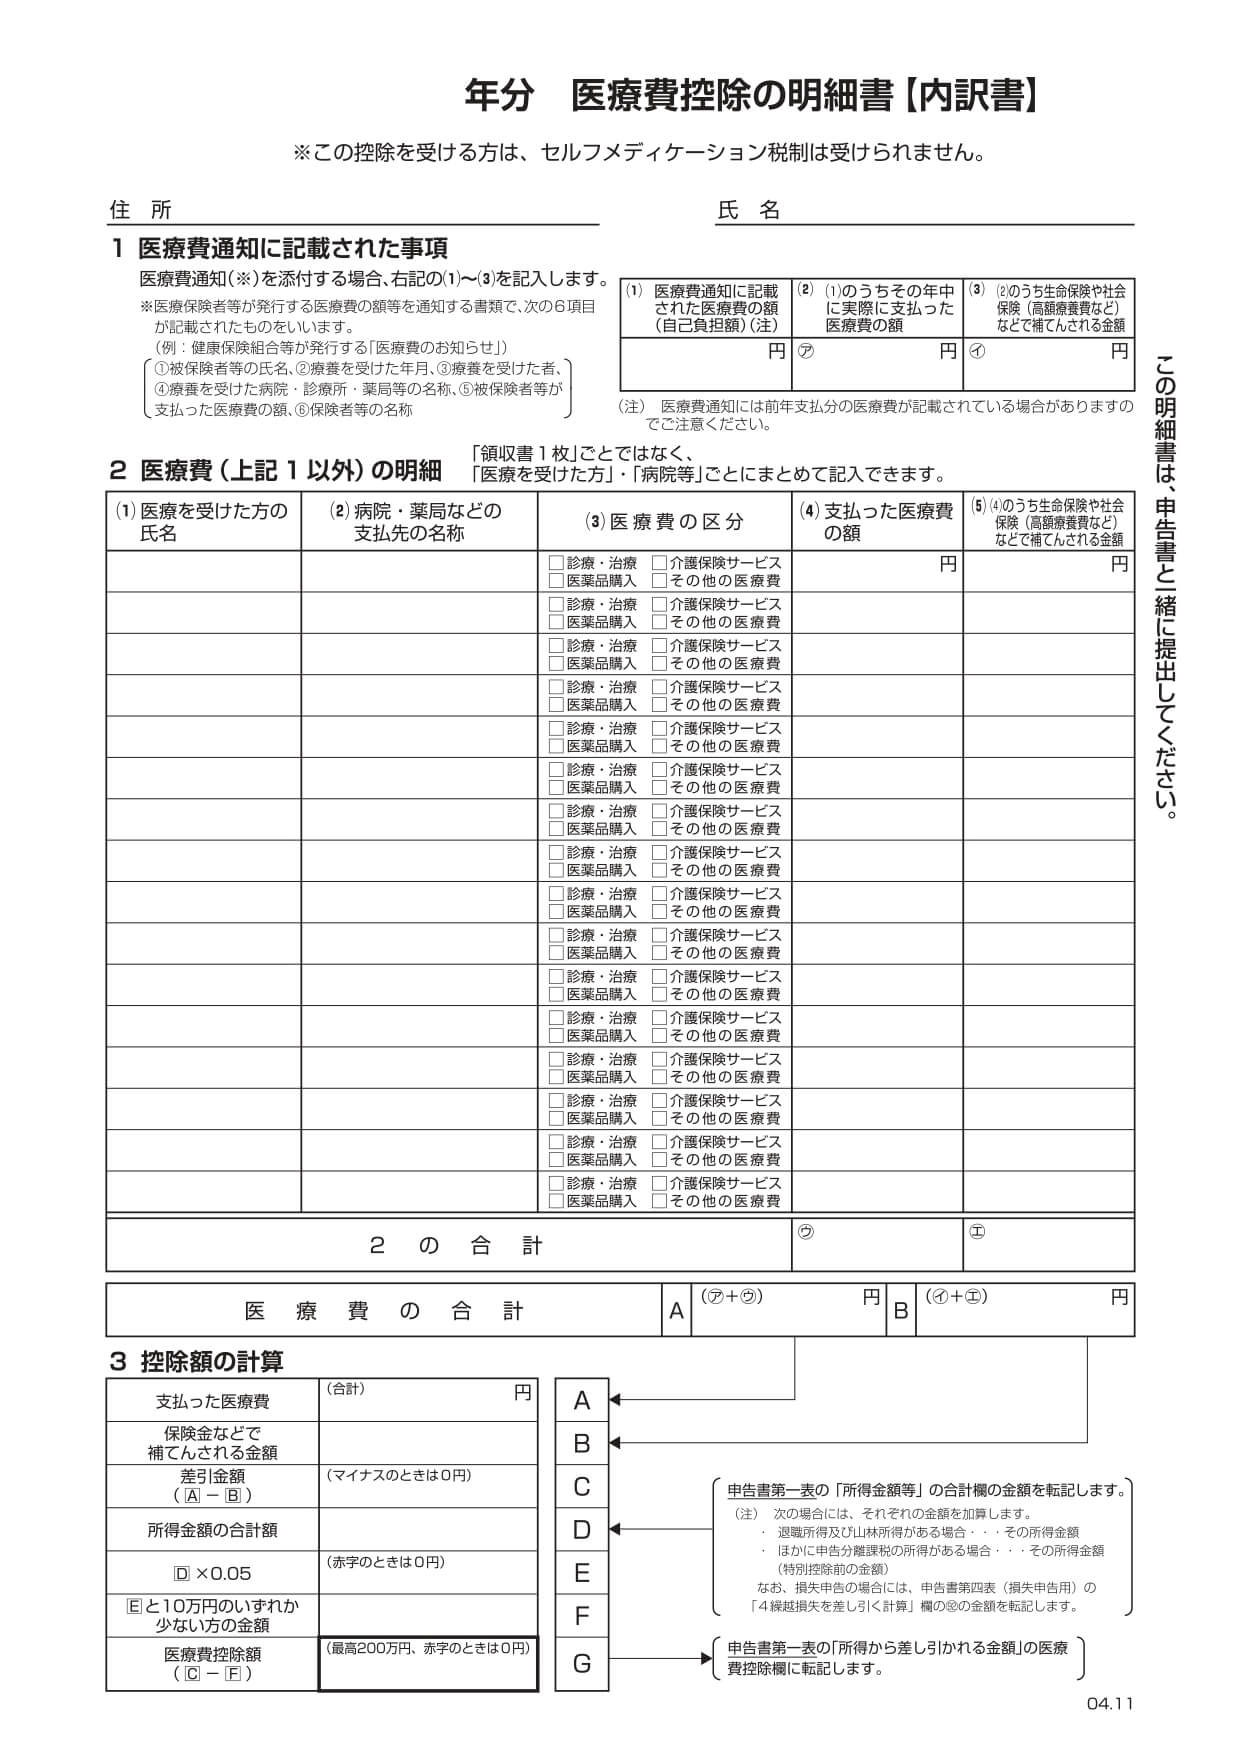
申告書の作成にあたり、どのツールを選択するかで作業効率とミス発生率は天と地ほど変わります。国税庁のウェブサイトでは手書き用の医療費控除明細書PDFダウンロードが提供されているほか、表計算ソフトで手軽にまとめられる国税庁医療費集計フォームも無償公開されています。
それぞれの作成ルートにおける実用性と向いている人物像を、編集部で精査した比較データとして整理しました。
| 申告方式・作成ツール | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| スマホ×e-Taxマイナポータル連携 | 医療費通知情報の一括自動取得が可能。入力作業時間を約80%削減。 | 保険診療の年間自己負担額が自動集計される仕組み。 | 最速かつ転記ミス皆無。ただし自由診療や12月受診分の反映ズレに要注意。 |
| 国税庁医療費集計フォーム(Excel) | 所定列に「医療を受けた人」「病院名」「支払金額」を入力しアップロード。 | 領収書枚数が年間50枚〜100枚以上の多頻度世帯向け。 | 数式が保護されておりエラーが起きにくい。PC入力派には最も確実な選択肢。 |
| 手書き作成(PDFダウンロード) | PDFを印刷し電卓を叩いて自筆記入。郵送または窓口提出。 | デジタル機器が苦手な高齢者層を中心に利用される。 | 集計ミスや計算の齟齬が多発。還付までの処理期間も長引くため非推奨。 |
確実性を期すなら、まずは医療費控除エクセル作成を視野に入れ、国税庁の配布フォーマットを活用するのが王道です。一方で、日常的にスマートフォンを使いこなしている方であれば、スマホで確定申告医療費控除を完結させるルートが最も負荷を抑えられます。
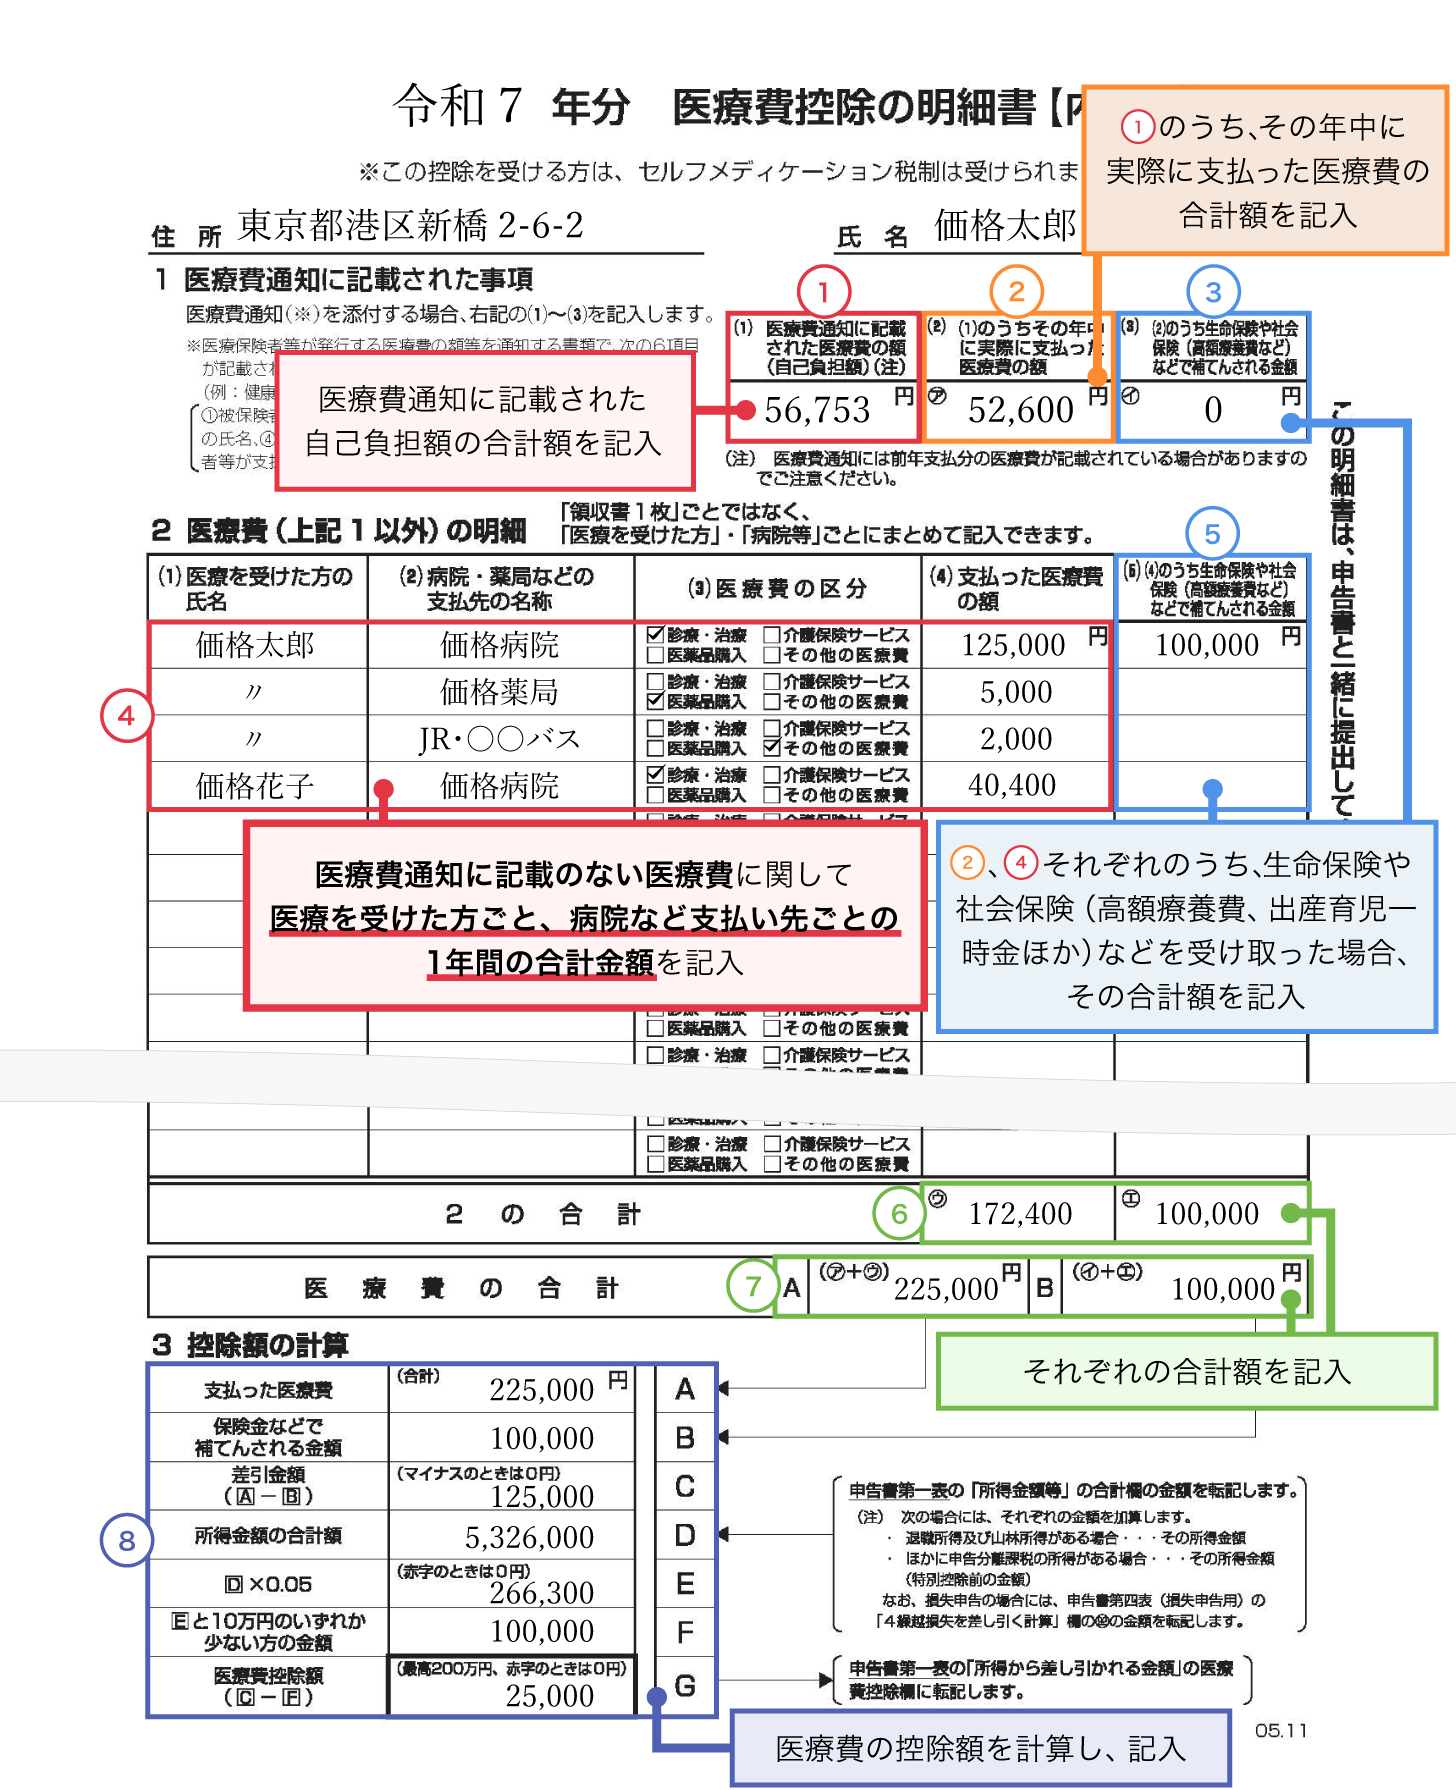
具体的な医療費控除の明細書書き方の要点はシンプルです。領収書を1枚ずつ細かく書き並べる必要はなく、「支払った人ごと」「病院・薬局ごと」に1年分をまとめて1行に合算記載することが認められています。病院名と年間の総支払額、生命保険などで補填された金額を整理して記入していけば、記入枠が足りなくなる心配もありません。
【実態検証】利用者の生の声と現場目線で見えたリアルな失敗事例
ソーシャルメディアや税務相談の現場では、毎年同じような失敗に直面して頭を抱える人々の声が溢れています。特に近年急増しているのが、e-Taxマイナポータル連携に過度の期待を寄せた結果生じるトラブルです。
ネット上の口コミを検証すると、「マイナポータルで連携したから万全だと思っていたら、12月に受診した高額な歯科治療費が含まれていなかった」「全自動だと思い込み、自由診療のインプラント費用が丸ごと漏れていた」といった悲鳴が散見されます。公的医療保険の診療報酬データがマイナポータルに反映されるまでには通常2〜3カ月程度のタイムラグが存在するため、年末の駆け込み受診分はデータ連携から抜け落ちてしまう構造的な罠があるのです。
さらに、市販の風邪薬や頭痛薬を購入した際のレシートを混同し、通常の医療費控除とセルフメディケーション税制明細書のどちらを適用すべきか判断できずに放置してしまうケースも目立ちます。両者は選択適用であり、重複して併用することはできません。年間10万円の足切りラインに届かない世帯であっても、特定一般用医薬品等の購入額が1万2,000円を超えているなら、セルフメディケーション税制を選んだ方が手堅く税金を取り戻せます。
一般に知られていない盲点とネットの誤解|交通費の計算と家族合算
医療費控除の恩恵を最大化するうえで、最も見落とされやすいのが「通院のための交通費」と「世帯の合算ルール」です。
ネット上には「通院にかかった交通費ならガソリン代や駐車場代も認められる」という誤った言説が流布していますが、これは明確な誤りです。税務上、控除対象として認められるのは、電車や路線バスといった公共交通機関の運賃に原則限られます。自家用車で通院した場合のガソリン代や駐車料金、高速道路代は一切認められません。
ただし、急患や足腰の骨折などで公共交通機関の利用が著しく困難な状況において利用したタクシー代は例外的に対象となります。領収書が出ない電車・バスの運賃については、ノートやメモ帳に通院日、利用した医療機関名、利用路線区間、片道・往復の運賃を記録した「交通費明細」を作成しておくことで、医療費控除交通費の計算方法として正式に通用します。
また、医療費控除生計を一にする親族のルールも強力な節税武器となります。同居している家族はもちろん、一人暮らしの大学生の子供へ仕送りしている場合や、別居している高齢の両親へ定期的な生活費を送金している場合も「生計を一にしている」とみなされます。別居親族が支払った医療費の領収書を1枚の明細書に束ねて申告することが法律上可能です。
ここで鍵を握るのが、確定申告医療費控除還付金目安の仕組みです。所得税は累進課税が採用されているため、世帯内で最も所得金額が高く、高い税率区分(所得税率20%〜33%など)に位置する人が家族全員分の医療費をまとめて控除申告するべきです。低所得の家族が申告するよりも、手元に戻ってくる還付金の振込額が劇的に増加します。
【プロの結論】行動経済学から紐解く確定申告の挫折と向いている人の判断基準
人間は目の前にある事務的な手続きの苦痛を過大に評価し、将来得られる経済的利益を過小評価する傾向があります。行動経済学で言う「現在バイアス」や「認知的過負荷」が最も露骨に現れるのが、確定申告の書類作成です。領収書の山を見た瞬間に思考が停止し、「せいぜい数千円しか戻らないだろう」と自ら手続きを放棄してしまう納税者が毎年膨大な数に上ります。
しかし、冷静に数字を直視しなければなりません。年間の総医療費が30万円かかり、生命保険等の給付金がない世帯の場合、足切り額10万円を差し引いた20万円が控除額となります。課税所得が500万円(所得税率20%、住民税率10%)の会社員であれば、合計で約6万円の税金が軽減されます。半日の書類作成作業に対して支払われるリターンとしては、極めて高い時間単価と言わざるを得ません。
医療費控除に今すぐ着手すべき人
- 年間の自己負担医療費(通院交通費を含む)が世帯合算で10万円を明確に超えている家庭
- 年間総所得が200万円未満で、医療費の合計が「総所得金額等の5%」を超えている単身者や年金生活者
- 高額な自費診療(インプラント、自由診療の歯科矯正、不妊治療、レーシック手術など)を支払った人
- 家族内で最も所得が高い人の名義で一括集計できる環境にある世帯
無理に申告書を作らなくても良い人
- 世帯全員の医療費を合算しても年間10万円(所得200万円未満なら所得の5%)に遠く届かない世帯
- 対象となる市販薬の購入額が1万2,000円を超えておらず、セルフメディケーション税制の基準にも満たない人
- 数時間の作業コストと精神的ストレスに対して、還付見込み額が数百円程度にしかならないケース
【医療費控除の明細書】に関するよくある質問(FAQ)
Q1:明細書を作るとき、領収書は1枚ずつ病院ごとに分ける必要がありますか?
A1:領収書を日付順や受診ごとに1枚ずつ細かく記載する必要はありません。医療費通知を利用しない場合でも、「医療を受けた人」ごとに、かつ「病院・診療所・薬局などの受診先ごと」に年間の支払額を合算して1行にまとめて記載することが認められています。
Q2:通院交通費の領収書がない場合、明細書にはどう記載すればいいですか?
A2:電車や路線バスなどの公共交通機関は領収書が発行されないため、利用日、受診した病院名、乗車区間、支払った運賃をエクセルやノート等に記録しておきます。明細書には病院への支払額と交通費を合算して記入するか、支払先欄に「通院交通費(〇〇病院分)」と別枠で記載すれば受理されます。
Q3:マイナポータル連携を使えば、明細書の作成や領収書の保管は一切不要になりますか?
A3:マイナポータル連携によって取り込まれた「医療費通知情報」に該当する費用については、原則として領収書の保管義務は免除されます。しかし、保険適用外の自由診療費用、窓口で全額自己負担した費用、通院交通費、連携データから漏れた直近12月分の医療費などは別途手入力が必要となり、その分の領収書は依然として5年間の自宅保管が必須となります。
まとめ:制度を正しく理解し、確実な還付と追徴リスクゼロを目指す
医療費控除の明細書は、決して税務署に提出するためだけの形式的な用紙ではありません。正当な権利として納め過ぎた税金を取り戻すための、納税者側の強力な防御ツールです。「領収書が要らなくなった」という表面的な情報の裏側には、デジタル照合の進化と5年間の自己責任管理というシビアな現実が横たわっています。
国税庁の医療費集計フォームやスマホによるe-Tax送信など、便利なデジタルツールを味方につければ、書類作成の負担は劇的に軽くなります。対象となる費用の境界線を正しく見極め、家族の支出を賢く合算して、追徴リスクのない健全で確実な還付金を手に入れてください。 (出典: 医療 費 控除 の 明細 書(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。