18歳の車保険はなぜ高い?年間30万超の相場と劇的に安くする裏ワザ
念願の運転免許を手に入れ、マイカーの購入を検討し始めた18歳の新ドライバーやその保護者を待ち受ける最大の関門が、自動車保険の見積もりを開いた瞬間の衝撃です。車両保険を付帯した見積もり額が年間30万円から40万円に達し、思わず「入力ミスではないか」と目を疑うケースが後を絶ちません。新社会人や学生にとって、初任給やアルバイト代の大半が吹き飛ぶような固定費は、カーライフの継続を揺るがす深刻な問題です。
損害保険料率算出機構が公表しているデータや各損保の改定動向を追うと、若年層の保険料が高騰する背景には、単なる年齢の問題にとどまらない統計学的・構造的な必然性が存在します。高額化の決定的な要因を解明しつつ、親の等級引き継ぎを筆頭とする実践的な圧縮策、ネット通販型と代理店型の真のコスト差、そして名義設定における法的落とし穴まで、現場の取材データを交えて客観的に解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:18歳の自動車保険は事故発生率の統計的リスクから「全年齢対象補償」かつ「6S等級」となり、車両保険込みで年間30万円を超えるケースが標準的な相場です。
- 要点2:劇的なコスト削減の切り札は「同居の親からの等級引き継ぎ」であり、新規加入の親にセカンドカー割引を適用させることで世帯全体の出費を十数万円単位で圧縮可能です。
- 要点3:見かけの安さに釣られて「契約者・記名被保険者」の名義を安易に偽ると告知義務違反で保険金が支払われないリスクがあるため、正しい名義選定と特約の取捨選択が不可欠です。
【2026年最新相場】18歳の自動車保険が「年間30万円超え」になる衝撃のカラクリ
自動車保険の見積もりを取得した18歳の多くが直面する現実、それが「年間30万円オーバー」という高額請求です。月払いに換算しても18歳車保険月額目安は2万5,000円から3万円前後に達し、月々のガソリン代や駐車場代を合わせると維持費だけで家計を圧迫します。
業界の最新指標を参照すると、18歳自動車保険相場は加入条件によって大きく二極化しています。対人・対物無制限の基本補償に車両保険(一般型)を付加し、18歳単独で新規加入した場合、大手代理店型損保では年額32万〜42万円、ネット通販型(ダイレクト型)であっても年額25万〜32万円前後の水準が標準的です。車両保険を完全に外した場合でさえ、年額13万〜18万円程度の手出しが発生します。
保険料がこれほど跳ね上がる背景には、2024年から2025年にかけて実施された料率改定、そして継続する2026年自動車保険料改定のトレンドが深く関わっています。損害保険各社は、相次ぐ物価高騰に伴う自動車修理工賃や部品代(特にセンサーやカメラを多用する先進安全技術パーツ)の上昇、およびレンタカー費用の高騰を受け、参考純率の引き上げを保険料へ反映させています。事故時の1件あたり支払保険金が構造的に膨らんでいる影響が、統計的に最も事故率の高い18歳という若年層に集中砲火のように跳ね返っているのが現状です。

なぜここまで跳ね上がる?高額化を招く「全年齢対象」と「6S等級」の壁
自動車保険高すぎる理由の根幹は、保険会社が徹底してリスク細分型プライシングを採用している点にあります。その中心を成すのが「年齢条件」と「ノンフリート等級」という2つの厳格なルールです。
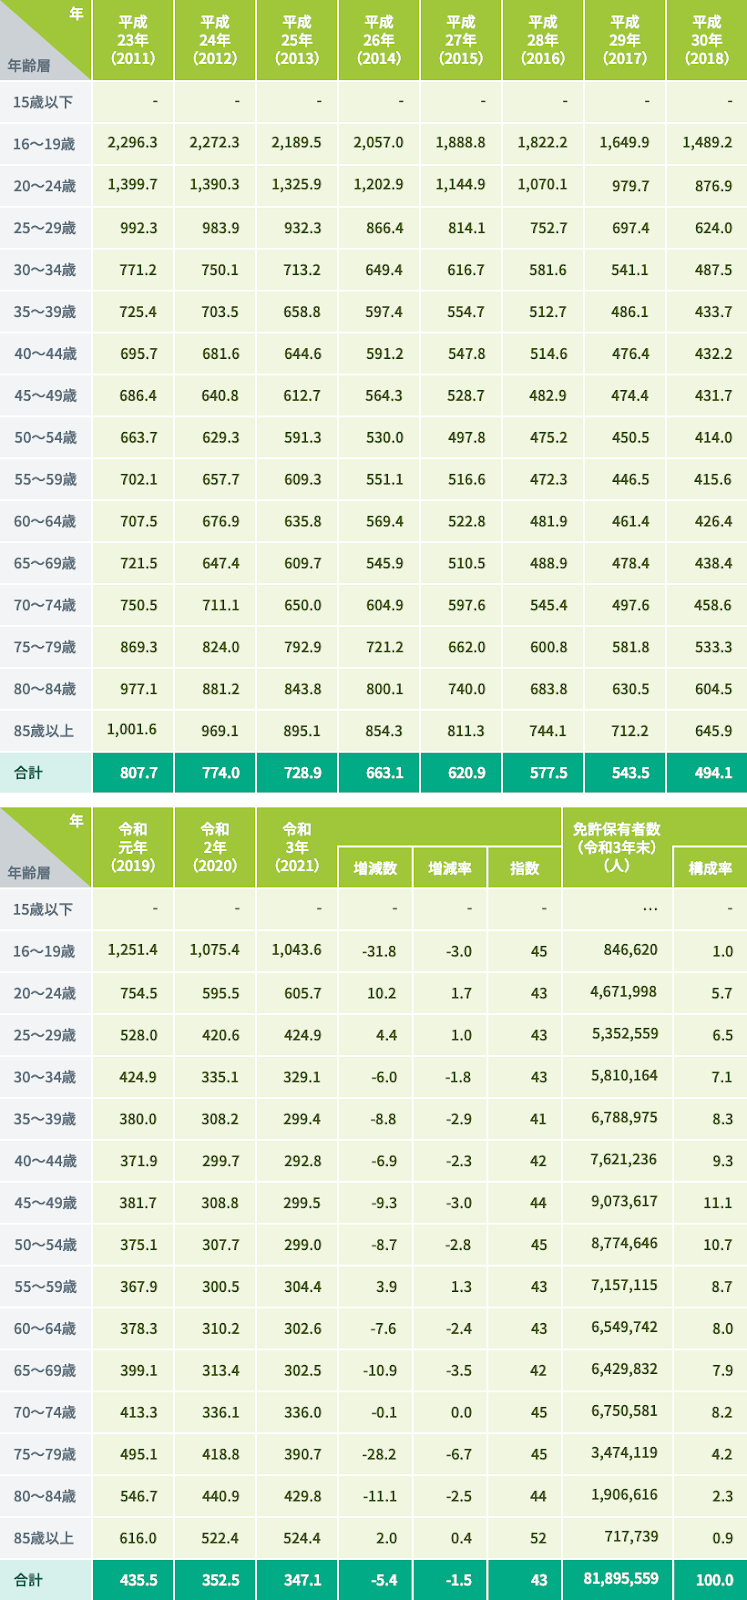
第1の要因は、運転者の年齢区分において最下層に位置する全年齢対象補償の適用です。任意保険の年齢条件は通常「21歳以上補償」「26歳以上補償」「35歳以上補償」のように区切られており、年齢が上がるほど事故率の低下に伴って保険料が安くなる仕組みが採られています。しかし、18歳のドライバーが運転する場合、年齢制限を一切設けない「全年齢」区分を選択せざるを得ません。警察庁の交通統計によると、原付以上運転者の年齢層別免許保有者10万人当たり交通事故件数は、16〜19歳が全年代の中で突出して高く、20代後半や30代の数倍に達します。保険会社にとって「18歳が運転する車」は、統計上最も保険金を支払う確率が高いゾーンに分類されます。
第2の要因が、新規加入時に課される6S等級新規割増です。自動車保険の等級制度は1等級から20等級まであり、無事故を続けることで毎年1等級ずつ上がり割引率が拡大します。しかし、初めて車を所有して自分名義で保険に入る場合、基本は「6等級(6S)」からのスタートとなります。しかも、同じ6等級であっても「26歳以上」なら割安な係数が適用されるのに対し、「全年齢」の新規6S等級には非常に厳しい純新規割増率が割り当てられます。つまり、「事故率が最も高い年齢区分」に対して「割引がほとんどない(または割増に近い)スタート等級」を掛け合わせる計算式になるため、保険料の算定額が跳ね上がるのです。
【徹底比較】18歳の自動車保険料シミュレーションと補償プランの現実
18歳が乗る車として定番の国産コンパクトカー(排気量1,000〜1,200ccクラス)や軽自動車を想定し、加入形態や補償プランによる年間コストの違いを可視化したデータが以下の比較表です。補償の組み方や名義選択によって、負担額が劇的に変動する事実が浮き彫りになります。
| 加入形態・プラン | 詳細・数値データ(年額目安) | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| ① 18歳単独新規加入 (大手代理店型 / 車両一般) | 年額:約35万〜42万円 (月額:約3.1万〜3.7万円) | 6S等級・全年齢対象・対人対物無制限・一般車両保険付き | 手厚い対面サポートはあるものの、若年層の単独加入としては最も経済的負担が重く、支払不能リスクが高まる。 |
| ② 18歳単独新規加入 (ネット通販型 / 車両一般) | 年額:約24万〜30万円 (月額:約2.1万〜2.6万円) | 6S等級・全年齢対象・対人対物無制限・一般車両保険付き | 代理店型より8万〜12万円程度安くなるが、依然として年間20万円台後半の出費は覚悟が必要。 |
| ③ 18歳単独新規加入 (ネット通販型 / 車両なし) | 年額:約12万〜16万円 (月額:約1.1万〜1.4万円) | 6S等級・全年齢対象・対人対物無制限・車両保険なし | 車両補償を切り捨てることで固定費を半減可能。中古車や乗り潰し前提の車両なら現実的な選択肢。 |
| ④ 親の等級引き継ぎ活用 (子:20等級譲渡 / 親:新規7S) | 世帯合計差額:約14万〜18万円削減 (子:約11万 / 親:約6万) | 親の20等級(無事故割引最大)を18歳へ譲渡し、親がセカンドカー割引で新契約 | 【最推奨】世帯トータルの年間流出額を最小化する最も強力な防衛策。割引メリットが極めて大きい。 |
ここで議論の的となるのが車両保険必要性です。初心者のうちはガードレールへの接触や車庫入れ時の物損など、単独事故(自損事故)の発生確率がベテランよりも高くなります。しかし、一般型の車両保険を組み込むと保険料は一気に1.5倍から2倍近く跳ね上がります。「万が一の修理費に備えるための保険」が「毎月の家計を破綻させる原因」になっては本末転倒です。車両本体の購入価格が数十万円程度の中古車であれば、車両保険を外す、もしくは単独事故を補償対象外とする「限定型(エコノミー型)」を選択し、免責金額(自己負担額)を「1回目10万円」に引き上げるといった割り切りがコスト制御の生命線となります。
噂の真偽を徹底検証|「親の等級引き継ぎ」とネット通販型のリアルな評判
自動車保険の負担を軽減する情報として最も耳にするのが「親の等級を子どもにあげる裏ワザ」と「通販型保険の圧倒的安さ」です。しかし、そこには規約上の厳密なルールと現場での実態が存在します。
まず、合法的に数十万円を節約できる決定打が親の等級引き継ぎです。損害保険各社が設けている制度上、ノンフリート等級は「同居の親族」であれば手数料なしで譲渡できます。例えば、父親が保有する最大の「20等級(63%割引など)」を18歳の子どもの車に割り当てます。すると、18歳・全年齢対象という極めて割高な基本料率に対して最大の割引率が乗算されるため、子ども単独なら年額30万円を超える保険料が10万〜12万円程度まで一気に圧縮されます。
一方で、等級を手放した父親側は「新規加入」として新たな保険に入り直す必要があります。ただし、親はすでに年齢が40代や50代に達しているため、「35歳以上補償」といった最も安い年齢区分を使えます。さらに、世帯で2台目以降の車として加入する「セカンドカー割引」が適用されるため、通常スタートの6S等級ではなく「7S等級」から有利に開始できます。世帯全体で試算すると、年間で15万円前後の支出を純減させることが可能です。
ただし、ここで絶対に混同してはならないのが単独名義と親名義の違いです。保険契約には「契約者(保険料を支払う人)」「記名被保険者(その車を主に乗る人)」「車両所有者(車の持ち主)」の3つの名義が存在します。保険料を安く見せかけようとして、実態は18歳の子どもが毎日通勤・通学で運転するにもかかわらず、記名被保険者を「親」のままにして年齢条件を「35歳以上限定」にするような行為は明確な告知義務違反に該当します。この偽装工作を行うと、事故を起こした際に保険金が1円も支払われないという最悪の事態を招きます。名義設定では「記名被保険者を正しく子どもにする」か、あるいは「親名義の車を子どもがたまに運転する形式にし、年齢条件を全年齢に変更する」という適法な手続きを遵守しなければなりません。
あわせて、ネット上で議論が絶えないネット通販型自動車保険評判についても事実を確認する必要があります。一般に「通販型は事故時の対応が不安」「電話が繋がりにくい」といった声が聞かれますが、大手損保のダイレクト部門における事故対応満足度は90%台を維持しており、初期対応や示談交渉の能力自体に代理店型との決定的な差はありません。
しかし、18歳の加入に関しては通販型特有のハードルが存在します。例えば、ネット自動車保険の代表格であるソニー損保18歳見積もりをシミュレーションした場合、確かに代理店型より数万円単位で割安な結果が出るものの、18歳単独の新規加入ではネット割引を適用しても年間20万円台後半の提示になるケースが一般的です。さらに一部の通販型損保では、リスク管理の観点から「18歳・19歳の純新規単独契約」について、ウェブサイト上での即時契約を制限し、電話受付窓口への誘導や車両補償の制限を設けている事例もみられます。「通販型だから無条件に激安になる」という認識は、若年層の単独加入においては必ずしも当てはまりません。
【実態検証】利用者の生の声と現場目線で見えたリアル
保険料の負担は、現場のドライバーや家庭にどのような影を落としているのか。SNSのコミュニティや質問投稿サイト、損害保険の募集現場取材を通じて見えてきた生々しい実態を検証します。
知恵袋やX(旧Twitter)には、運転免許を取得したばかりの若者からの切実な投稿が溢れています。
「地方在住で通勤に車が必須。手取り16万円の初任給から、月々の保険料引き落としで2万8,000円消える。ガソリン代と合わせると手元に何も残らない」
「親に『車を買うのは自由だが、維持費は自分で払え』と言われ見積もりを取ったら年額38万円。分割でも月3万円超と言われて頭を抱えている」
こうした声は決して珍しい例外ではなく、地方都市や車社会で暮らす新社会人にとって共通の障壁となっています。
首都圏の大手損保代理店で長年プランナーを務める関係者は、現場の内情を次のように語ります。
「春先になると、親御さんと一緒に来店された新成人の方が、見積もり書に印字された『年額35万円』という数字を見て顔色を変える場面に毎年遭遇します。中には『軽自動車なら保険料も半額くらいになると思っていた』と勘違いされている方も多いのですが、現在の料率制度では軽自動車であっても全年齢・新規6S等級であれば普通車と大差ない高額請求になります。私どもとしても、無理に単独で入らせるのではなく、親御さんの等級譲渡やセカンドカー割引の再設計を提案しなければ、契約自体が破談になってしまうのが実情です」
ネット上の口コミで散見される「18歳でも親のファミリーバイク特約で安くなる」「無認可の共済なら10万円以下で入れる」といった情報は、原付限定の補償と普通自動車の補償を取り違えているか、補償内容が著しく制限された不適切な契約である場合がほとんどです。表面的な情報に惑わされず、制度の正確な実態を把握することの重要性が浮き彫りになっています。

一般に知られていない盲点と18歳が車保険を安くする具体的対策
構造的に高額化が避けられない18歳の自動車保険ですが、制度や特約を正しく組み合わせることで、支払額を合法的に削ぎ落とす18歳車保険安くする方法が存在します。知っておくべき4つの実践策を整理しました。
1. 運転者限定特約の適正化
まず見直すべきは運転者限定特約の設定です。運転する人を「本人のみ」に絞る「本人限定」や、配偶者がいない18歳であれば「限定なし」ではなく「家族限定」を適用することで、限定なしと比較して保険料を数パーセントから10パーセント程度引き下げられます。友人同士のドライブで交代して運転する予定がないのであれば、範囲を最小限に絞り込むのが鉄則です。
2. 車両保険の免責金額と補償タイプの再設定
車両保険を付帯する場合、免責金額(事故時に自己負担する金額)の設定が保険料を左右します。「1回目:0円、2回目:10万円」という手厚い設定を「1回目:10万円、2回目:10万円」に変更するだけで、車両保険料部分は20%近く削減できます。さらに、自損事故や当て逃げを補償対象外とする「車対車+限定危険(エコノミー型)」を選択すれば、万が一の相手がいる交通事故のみをカバーしつつ、保険料を大きく圧縮可能です。
3. セカンドカー割引(複数所有新規)の徹底活用
前述の等級引き継ぎを行わない場合でも、同居する家族がすでに1台以上車を所有し、その保険が「11等級以上」であれば、18歳の子どもの新規契約を「7S等級」からスタートできるセカンドカー割引が使えます。通常の6S等級スタートに比べて初回から割安な割引率が適用されるため、単独加入する際も必ず家族の等級状況を確認すべきです。
4. 「マイカー購入」を見送り、親の車+1日自動車保険で実績を積む
最も根本的なコスト回避策は、18歳時点でのマイカー単独所有を避ける選択です。実家の車を共有し、親の保険の年齢条件を一時的に「全年齢」へ変更するか、あるいは親の車を年間に数回しか運転しないのであれば、スマートフォンから24時間単位で加入できる「1日自動車保険(500円〜2,000円程度/日)」を利用する方法です。ただし、1日自動車保険は「本人または配偶者が所有する車」には適用できないため、自分名義のマイカーを買った瞬間に対象外となる点には厳格な注意が必要です。
【プロの結論】経済的自立と家族のバウンダリーから見出す最適な選択
18歳という節目は、民法上の成人年齢に達し、法的な自己決定権を持つと同時に、社会的な自立と家族依存の狭間で揺れる時期でもあります。自動車保険を巡る選択は、単なる固定費削減のテクニックにとどまらず、家族間における「経済的自立の境界線(心理的バウンダリー)」をどのように引くかという教育的・社会学的な課題を内包しています。
親が子どもの負担を不憫に思い、高額な保険料を無条件で全額肩代わりすることは、短期的には親切に見えます。しかし、自動車を運転するという行為は、一歩間違えれば他者の生命を奪い、数千万円から数億円の賠償責任を背負う重大なリスクを伴います。その重大性に釣り合うコストの重みを若年期に一切認知しないままハンドルを握らせることは、精神的な共依存関係を助長し、ドライバーとしての安全意識の希薄化を招くリスクを孕んでいます。
世帯全体の支出を最適化するために親の20等級を引き継ぐ場合であっても、削減された保険料の差額や親側の新規保険料分を子ども自身に毎月納めさせるなど、「自分の車を走らせるためのコストを自ら負担する規律」を家庭内で明確に設計することが、健全な自立を促す最善の選択肢となります。
向いている人・おすすめできない人の客観的判断基準
【親の等級引き継ぎ・世帯最適化を選択すべき人】
・同居の家族に20等級(または15等級以上)を保有する車がある家庭
・新車または高年式の車両を購入し、車両保険の付帯がどうしても外せない人
・月々の維持費を限界まで抑え、浮いた資金を通学や生活防衛資金に回したい人
【18歳単独名義での新規加入を検討すべき人】
・就職や進学に伴って実家を離れ、すでに別居することが確定している人(別居後は等級譲渡が不可)
・家族に車を所有している親族がおらず、ゼロから無事故実績を積み上げる必要がある人
・購入車両が10万〜20万円台の解体前提の中古車であり、車両保険を完全に外して対人対物のみで割り切れる人
【18歳の自動車保険】に関するよくある質問(FAQ)
Q1:18歳で車を買ったら、親名義で契約したほうが保険料は安くなりますか?
A1:契約者を親名義にすること自体は可能ですが、車を主に運転する「記名被保険者」が18歳の子どもである場合、年齢条件を「全年齢対象」に設定しなければならないため、保険料の劇的な低下には繋がりません。保険料を安くするために記名被保険者を親のままにして「35歳以上限定」などで契約した場合、告知義務違反となり、子どもが事故を起こした際に一切の保険金が支払われなくなります。
Q2:18歳初心者の場合、車両保険は外しても問題ないでしょうか?
A2:車両の価値と自己資金の状況によります。ローン残債が多く残っている新車や高年式車の場合、全損時にローンの返済だけが残るリスクがあるため車両保険は推奨されます。一方で、車両価格が数十万円程度の中古車であれば、車両保険を外して年額10万円以上の節約を図り、浮いた差額を修理費用の予備資金として手元にプールしておく方が合理的なケースも多く存在します。
Q3:ネット通販型(ダイレクト型)は18歳でも簡単に加入できますか?
A3:加入自体は可能ですが、大手代理店型に比べてウェブサイト上の申し込み条件が厳しく設定されているケースがあります。特に18歳単独の純新規契約では、高額な車両保険を付帯できない制限や、オンライン完結ではなく電話窓口でのヒアリングが必要になる場合があります。ソニー損保やアクサダイレクトなど複数社で見積もりを取り、引き受け条件を事前に比較確認することが重要です。
Q4:親の等級を引き継いだ後、親自身の保険料が高くなって損をすることはありませんか?
A4:親側の保険料は一時的に上がりますが、世帯トータルでは確実にプラスになります。親は年齢条件(35歳以上など)が最も有利な区分を使えるため、新規7S等級からスタートしても年間保険料は5万〜7万円前後に収まるケースが一般的です。子が新規加入して30万円以上払う場合と比べれば、世帯全体で年間15万〜20万円程度の純粋なコスト削減が成立します。
まとめ:今後の動向と失敗しないための判断基準
先進安全技術の進化や車両価格の上昇、修理工賃の改定が続くなかで、若年層を取り巻く自動車保険のハードルは決して低くありません。しかし、統計リスクに基づく仕組みを正しく理解していれば、不当に高い保険料を払い続ける事態は回避できます。
最も避けるべきは、表面的な安さだけを追い求めて虚偽の告知を行ったり、必要な補償を闇雲に削って無保険に近い危険な状態で公道に出ることです。家族の等級状況の確認、車両保険の必要性の客観的な精査、そして通販型と代理店型の正確な相見積もりという手順を踏むことが、2026年における最も安全でスマートなカーライフの第一歩となります。 (出典: 18 歳 車 保険(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。