自己破産するとどうなる?家族や財産の真実と2026年の生活実態
多重債務や突発的な収入減によって返済の目処が立たなくなったとき、法的な最終救済策として頭をよぎるのが自己破産です。しかし、世間には「人生の終わり」「戸籍に傷がつく」「家族の財産まで根こそぎ奪われる」といった根拠のない都市伝説や過剰な恐怖が今なお根強く残っています。
実際のところ、自己破産するとどうなるのか。裁判所の統計や弁護士実務の現場を紐解くと、法律上のペナルティと日常生活の実態には驚くほどのギャップが存在します。2026年現在の法運用やデジタル社会における影響を踏まえ、失うものと守られるものの境界線、そして手続き後の生活再建に至るまでの決定的な真実を検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:戸籍や住民票への記載、選挙権の剥奪などは完全な誤解であり、生活再建に必要な一定の財産(自由財産)は合法的に手元に残せる。
- 要点2:家族が保証人になっていない限り法的な返済義務や信用情報への傷は及ばないが、共有財産の処分など間接的な影響には配慮を要する。
- 要点3:信用情報機関への登録により一定期間の借入制限は生じるものの、キャッシュレスの代替手段が普及した現在、日常生活の破綻を意味するものではない。
【都市伝説の解体】戸籍記載や会社バレの噂は本当か?法的な真相を検証
自己破産を検討する人が真っ先に抱く不安が、「周囲への発覚」と「公的記録への汚名」です。ネット上では「戸籍や住民票に『破産者』と記載される」「勤務先に通知がいって解雇される」といった言説が散見されますが、これらは法的事実と完全に矛盾しています。
まず、戸籍謄本や住民票に破産の事実が記載されることは法制度上、一切ありません。本籍地の市町村役場が管理する「破産者名簿」という行政内部の記録は存在しますが、これは免責許可を得るまでのごく短期間に限られ、一般人が閲覧することは不可能です。さらに、裁判所から免責決定が下りれば名簿から完全に抹消されます。
また、自己破産が会社にバレる理由についても、裁判所や弁護士から職場へ直接連絡が入るルートは原則存在しません。会社に知られる典型的なパターンは極めて限定的です。
第一に「勤務先から借入金(社内融資など)がある場合」、第二に「手続きの際に必要な退職金見込額証明書の発行を総務部に依頼した際、理由を怪しまれる場合」、そして第三に「給与がすでに差し押さえられている場合」です。こうした特定の事情がない限り、通常の民間企業に勤務している破産者の情報が会社側に漏洩するリスクは極めて低いのが実情です。
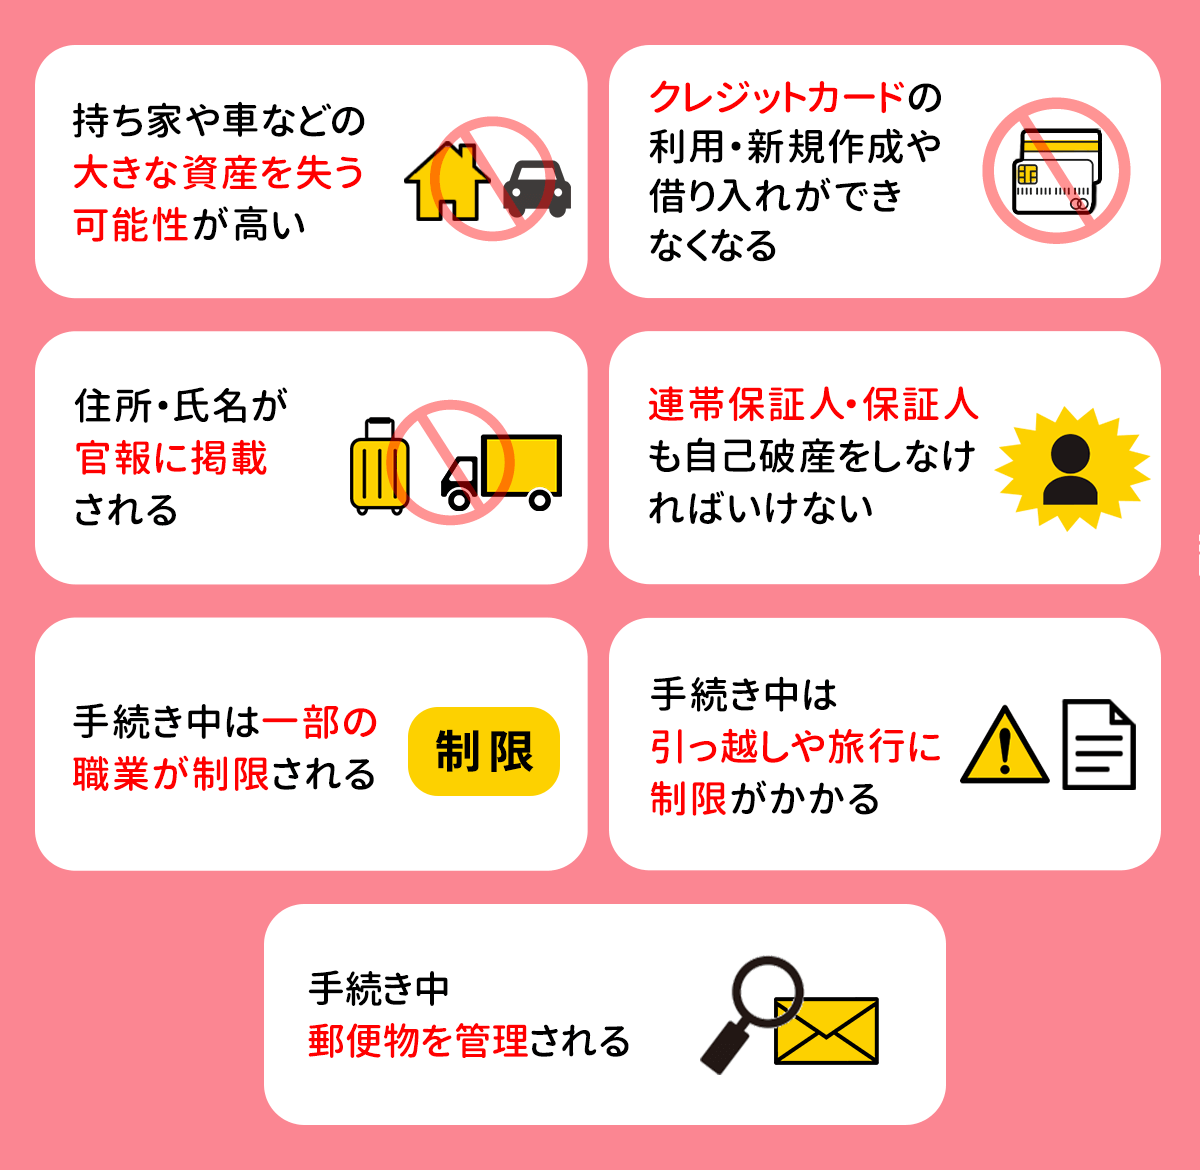
さらに、国の機関紙である「官報」への氏名・住所掲載に関しても、過剰に怯える必要はありません。官報掲載に対するネットの反応を見ると、「誰かに見つかるのではないか」と怯える書き込みが目立ちますが、官報を日常的にチェックしているのは金融機関の審査部門や不動産業界、一部の公的機関に限られます。近隣住民や同僚が日常の読書として官報を開くケースはまず考えられません。

【財産の境界線】失うものと手元に残せる「自由財産」の厳格な基準
自己破産を選択した場合、身ぐるみを剥がされて一文無しになるというイメージも大きな誤解です。破産法は債務者の生活困窮を招くことを目的としておらず、むしろ「経済的再生の機会を与える」ことを第一の理念としています。そのため、生活に必要な最低限の財産は自己破産で残せる財産(自由財産)として法的に保護されています。
手元に残せる財産と、回収・処分される財産の基準は明確に線引きされています。
具体的には、生活に必要な家具、家電製品、衣類、調理器具などの「差押禁止動産」はそのまま保持できます。現金については原則として99万円まで手元に残すことが認められています。また、預貯金や査定額20万円以下の自動車、解約返戻金が20万円以下の生命保険なども、裁判所の裁量や拡張基準によって維持できるケースが一般的です。
一方で、マイホーム(持ち家)や20万円を超える価値のある貴金属、高年式の自家用車などは処分対象となります。これらは裁判所が選任する破産管財人によって換価され、債権者への配当に充てられます。「自宅を手放したくない」「一定以上の資産をどうしても守りたい」という事情がある場合は、自己破産ではなく後述する個人再生などを選択する合理的動機となります。
【客観データ比較】自己破産・個人再生・任意整理の決定的な違い
債務整理には、自己破産のほかに「個人再生」や「任意整理」という選択肢が存在します。どの手続きを選ぶべきかは、負債総額、保有財産、現在の収入状況によって厳密に判断されなければなりません。
以下の比較表は、主要な法的手続きにおける減免規模、費用相場、生活への制約をまとめたものです。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 借金の減免規模 | 【自己破産】全額免除(100%) 【個人再生】最大5分の1〜10分の1に圧縮 【任意整理】将来利息のカット | 支払不能状態が前提(破産) 継続的な収入が必須(再生・任意) | 返済原資が完全に枯渇している場合、自己破産以外の選択肢は現実的ではない。 |
| 手続き費用相場 | 【同時廃止】約20万〜35万円 【管財事件】約50万〜80万円超 (予納金20万円〜を含む) | 法テラスの立替制度利用で月額5,000円〜の分割払いが可能 | 自己破産の費用相場は財産の有無で跳ね上がるため、事前見積もりが極めて重要。 |
| マイホームの扱い | 【自己破産】原則として処分・換価 【個人再生】住宅ローン特則で維持可能 【任意整理】対象から除外すれば維持可能 | 持ち家維持には再生計画の認可と住宅ローンの継続返済が必須 | 住宅を守りつつ大幅な借金減額を狙うなら、個人再生と自己破産の違いが判断の軸になる。 |
| 職業・資格の制限 | 【自己破産】手続き中のみ一定資格が制限 【個人再生】制限なし 【任意整理】制限なし | 弁護士、税理士、警備員、保険外交員などが対象(免責確定で復権) | 制限期間は申立てから免責確定までの数カ月程度であり、一生失格するわけではない。 |
司法統計によると、裁判所における破産申立件数は年間6万件前後で推移しています。その中で注目すべきは、ギャンブルや過度な浪費が借金の主因である場合に関係する自己破産の免責不許可事由です。破産法第252条には免責を認めない条件が列挙されていますが、実際には裁判所の裁量免責制度が機能しており、初回の手続きで真摯に反省し生活再建の意思を示せば、大半のケースで免責が許可されています。
【影響範囲の実態】家族への波及と職業・資格制限のリアル
「自分が自己破産をすると、家族の口座が凍結されたり、子どもの進学・結婚に悪影響が出るのではないか」と悩む人は後を絶ちません。ここにも明確な法的主体性の原則が存在します。
原則として、自己破産の効果は申立人本人にのみ及びます。家族名義の財産、家族名義の銀行口座、家族自身の信用情報は一切傷つきません。配偶者や子どもの進学先、就職活動において、親の自己破産を理由に不利益を被る法的根拠もありません。
ただし、実務上絶対に看過できない「例外」が2点あります。
1点目は「家族が借金の連帯保証人・保証人になっている場合」です。主債務者が自己破産によって返済義務を免れると、債権者は直ちに保証人へ残債務の一括請求を行います。結果として、保証人である配偶者や親族が連鎖破産や個人再生に追い込まれるリスクが生じます。
2点目は「家族共有の生活基盤」です。例えば、破産者名義で契約している賃貸住宅の家賃を滞納していたり、破産者名義の車を家族全員で日常的に使用していた場合、契約解除や車両の引き上げによって家族の生活環境に変化が生じることは避けられません。子ども名義で積み立てていた学資保険であっても、保険契約者および保険料の拠出元が破産者本人であれば、解約返戻金が財産処分対象とみなされる場合があります。
また、自己破産に伴う職業制限と資格制限についても冷静な把握が求められます。警備員、生命保険募集人、宅地建物取引士、士業などの職種に就いている場合、申立てから免責確定までの約3〜6カ月間は業務に従事できなくなります。この期間は一時的に他部署へ配置転換してもらうか、休職の手続きをとるのが現場における一般的な対応策です。
【実態検証】利用者の生の声と現場目線で見えたリアル
債務整理の現場において、弁護士相談の経緯を振り返る破産経験者たちが一様に口にするのは、「相談前の精神的苦痛と、相談後の落差」です。
大手法律事務所の手記やネット上のコミュニティ(SNS・知恵袋)に寄せられたリアルな告白には、次のような生々しい声が並びます。
「毎月の返済日前になると携帯電話の着信音だけで動悸が激しくなり、夜も眠れなかった。しかし、弁護士に依頼して受任通知が各金融機関に送付された瞬間、督促の電話も郵便物も完全にピタリと止まった。あの日の夜、数年ぶりに熟睡できたときの安堵感は今でも忘れられない」(40代・元自営業男性の手記より)
一方で、日常生活の不都合として必ず直面するのが、信用情報機関へのブラックリスト登録期間です。CIC、JICC、全国銀行個人信用情報センター(KSC)といった信用情報機関に事故情報が登録され、免責確定から約5年〜7年間にわたって新規の借入が遮断されます。
この期間、クレジットカードの発行や住宅ローン、自動車ローンの契約は基本的に審査落ちとなります。しかし、2026年現在の決済環境においては、デビットカードやチャージ式電子マネー、QRコード決済が完全に社会インフラとして定着しています。銀行口座から即時引き落とされる決済手段を利用することで、「クレジットカードが作れなくても日々の買い物やネット通販で実質的な不便をほとんど感じない」という利用者が大半を占めています。
過度な借金に依存していた生活から強制的に切り離され、手元にある現金の範囲内で家計をやりくりする訓練期間として、ブラックリスト期間を前向きに捉え直す視点が現場では共有されています。
【プロの結論】家族関係の病理を断ち切る心理的バウンダリーと判断基準
長年、多重債務問題や家庭問題を追ってきた取材経験から断言できるのは、自己破産は単なる金銭処理にとどまらず、「家族間の共依存関係をリセットするための不可欠な外科手術」であるという事実です。
家族社会学や心理学の領域では、借金を繰り返す当事者に対し、親や配偶者が「世間体が悪いから」「かわいそうだから」と肩代わりを続ける行為を「イネーブリング(問題行動の維持・助長)」と呼びます。借金の肩代わりは一時的な延命に過ぎず、結果として当事者の自立を阻害し、家庭全体を破滅的な共倒れへと引きずり込みます。
健全な家族関係を取り戻すためには、他者と自分との間に明確な「心理的バウンダリー(境界線)」を引く勇気が欠かせません。「金銭的な尻拭いは法的手続きに委ね、本人の責任としてケジメをつけさせる。その代わり、生活の再出発には精神的な支えとして寄り添う」という姿勢こそが、真の再生をもたらします。
【自己破産を選択すべき人】
- 負債総額が年収や手取り収入を大幅に超えており、利息の支払いだけで元本が一向に減らない人
- 処分されると困る不動産や高額資産を持っておらず、早期に返済負担をゼロにして人生を立て直したい人
- 借金問題による過度のストレスから健康被害やうつ状態に陥り、就労環境の維持すら危ぶまれている人
【自己破産を避けるべき・慎重になるべき人】
- どうしても手放したくないマイホームがあり、住宅ローン以外の債務を減額すれば返済を継続できる人(個人再生を優先検討)
- 警備員や士業など、資格制限によって直近の生活手段を完全に失ってしまう職種に従事している人
- 家族や親族が主債務の連帯保証人になっており、十分な根回しや同意形成ができていない人
【自己破産するとどうなる】に関するよくある質問(FAQ)
Q1:自己破産をすると賃貸アパートから強制退去させられますか?
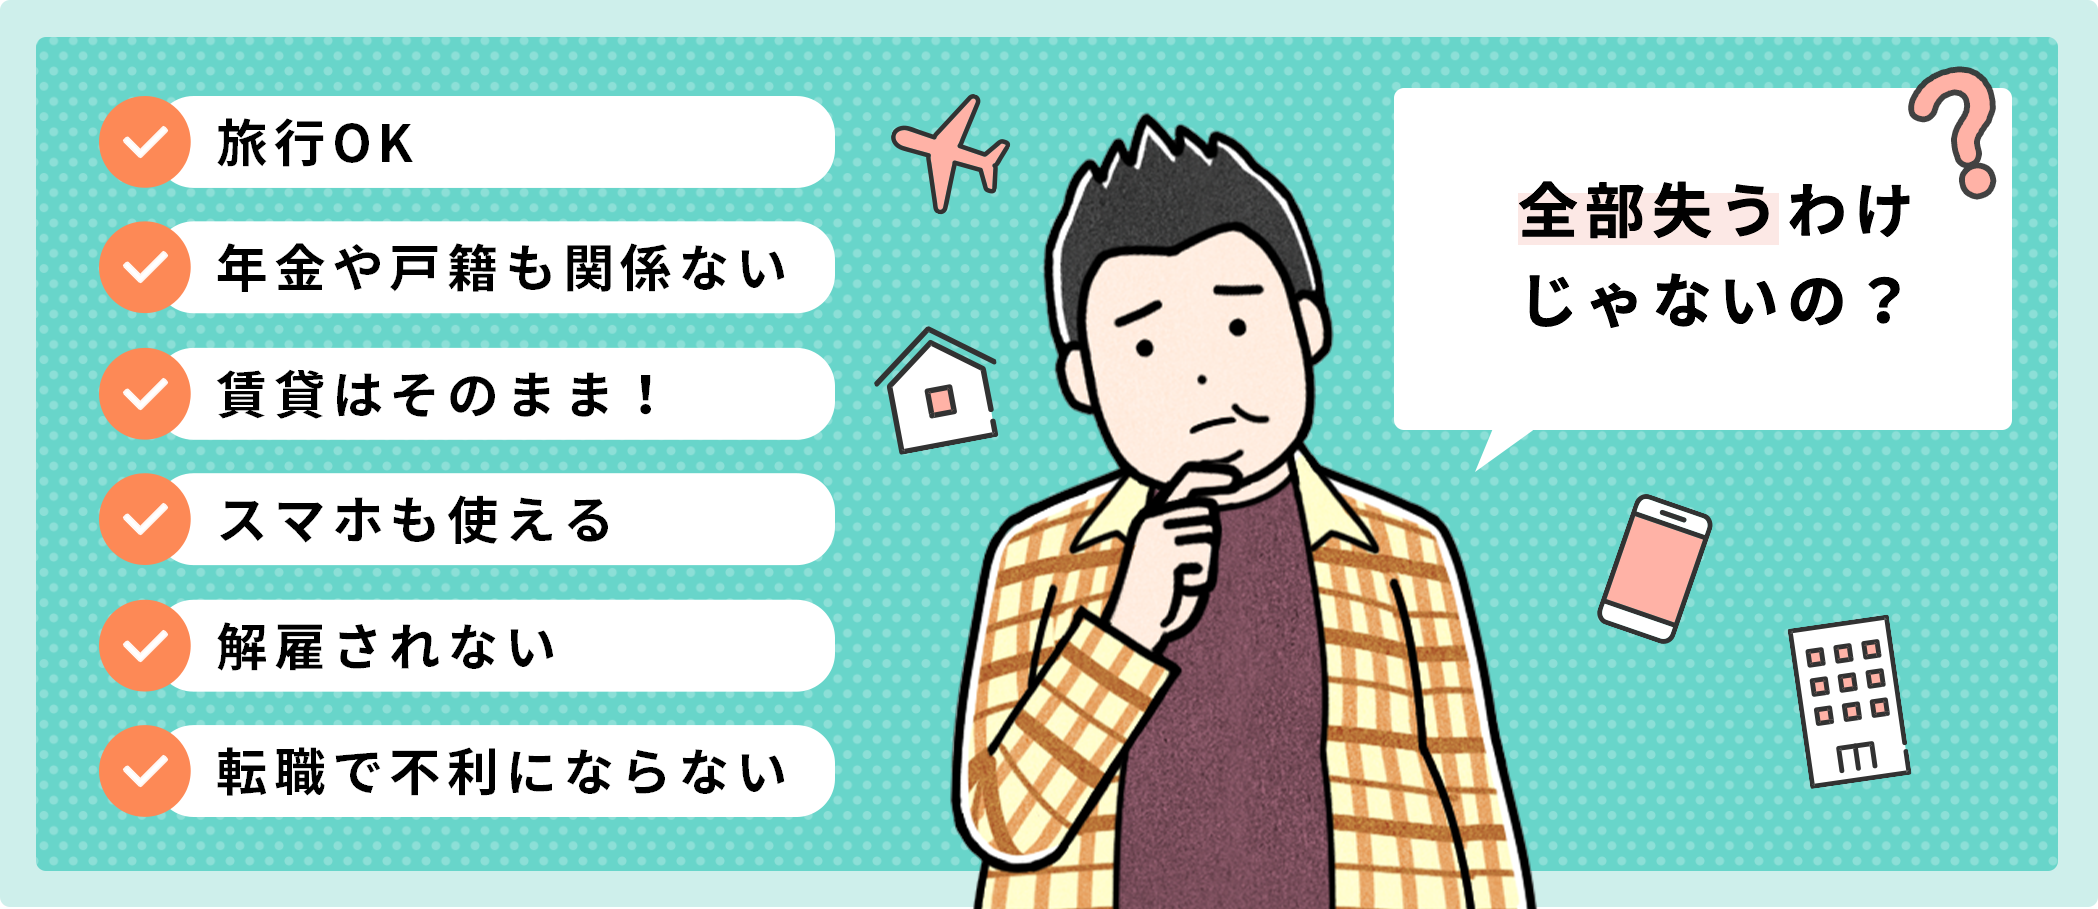
A1:家賃を滞納していなければ、自己破産したことだけを理由に賃貸契約を解除されることはありません。借地借家法によって入居者の権利は強く守られています。ただし、信販会社が家賃保証会社になっている物件では、更新時や転居時に信用情報機関を参照されて審査に落ちる可能性があるため、独立系保証会社の物件を選ぶなどの対策が必要です。
Q2:無職や専業主婦、パート勤務でも自己破産は可能ですか?
A2:可能です。自己破産は「支払不能」の状態にあれば誰でも申し立てることができます。継続的な収入が必須要件となる個人再生とは異なり、現在無職で収入がない人ほど自己破産の適合性が高いと判断されます。
Q3:ギャンブルや競馬、スマホゲームの課金が原因の借金は免責されませんか?
A3:法律上は「免責不許可事由」に該当しますが、実際には初回の手続きであれば、裁判所の「裁量免責」によって免責が認められる事例が9割以上を占めています。弁護士の指導のもとで生活状況を改善し、家計簿の提出や反省文を通じて再発防止の姿勢を示すことが極めて重要です。
まとめ:今後の動向と失敗しないための判断基準
自己破産という制度の本質は、国民に再チャレンジの機会を保障するセーフティネットです。財産がすべて没収されるわけでも、人間としての権利を剥奪されるわけでもありません。
一人で抱え込んで返済のための借金を重ねる「自転車操業」に陥ると、かえって詐欺的な闇金業者に手を出したり、家族関係を修復不可能なレベルまで破壊してしまいます。傷口が浅いうちに弁護士などの専門家に相談し、自身の経済状況を客観的なデータに基づいて直視することが、生活再建に向けた最も堅実な第一歩となります。 (出典: 自己 破産 すると どうなる(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。