個人事業主の貸借対照表で数字が合わない原因と65万控除の完全攻略
確定申告の提出期限が迫る中、モニターの前で頭を抱えるフリーランスや個人事業主は少なくありません。売上や経費をまとめる損益計算書(P/L)は何とか完成させたものの、いざ「貸借対照表(B/S)」の作成に取り掛かると、資産と負債・元入金の合計が1円単位で食い違い、会計ソフトから冷酷なエラー警告を突きつけられる——これは確定申告の現場で毎年のように繰り返される光景です。
最大65万円の青色申告特別控除を享受するためには、複式簿記による正確な貸借対照表の添付が不可欠となります。本稿では、数字が合わなくなる根本的な構造的トラップを解剖し、元入金の自動計算ロジックや事業主勘定の正しい仕訳手順、2026年の実務環境に対応したクラウド会計ツールの攻略法まで、実践的な知見を網羅して解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:貸借対照表の作成は青色申告で最大65万円(または55万円)の特別控除を受ける必須条件であり、白色申告では作成・提出の義務がありません。
- 要点2:左右の数値が合わない主因は「期首残高の登録漏れ」「元入金の繰越計算ミス」「事業主貸・事業主借の混同」の3点に集約されます。
- 要点3:freee、マネーフォワード、弥生などの主要クラウド会計を正しく設定し、e-Taxによる電子申告と連携させることで、初学者でも致命的な計算不整合を完全に防ぐことが可能です。
【基本構造】青色申告で65万円控除を勝ち取る貸借対照表の要件と白色申告との違い
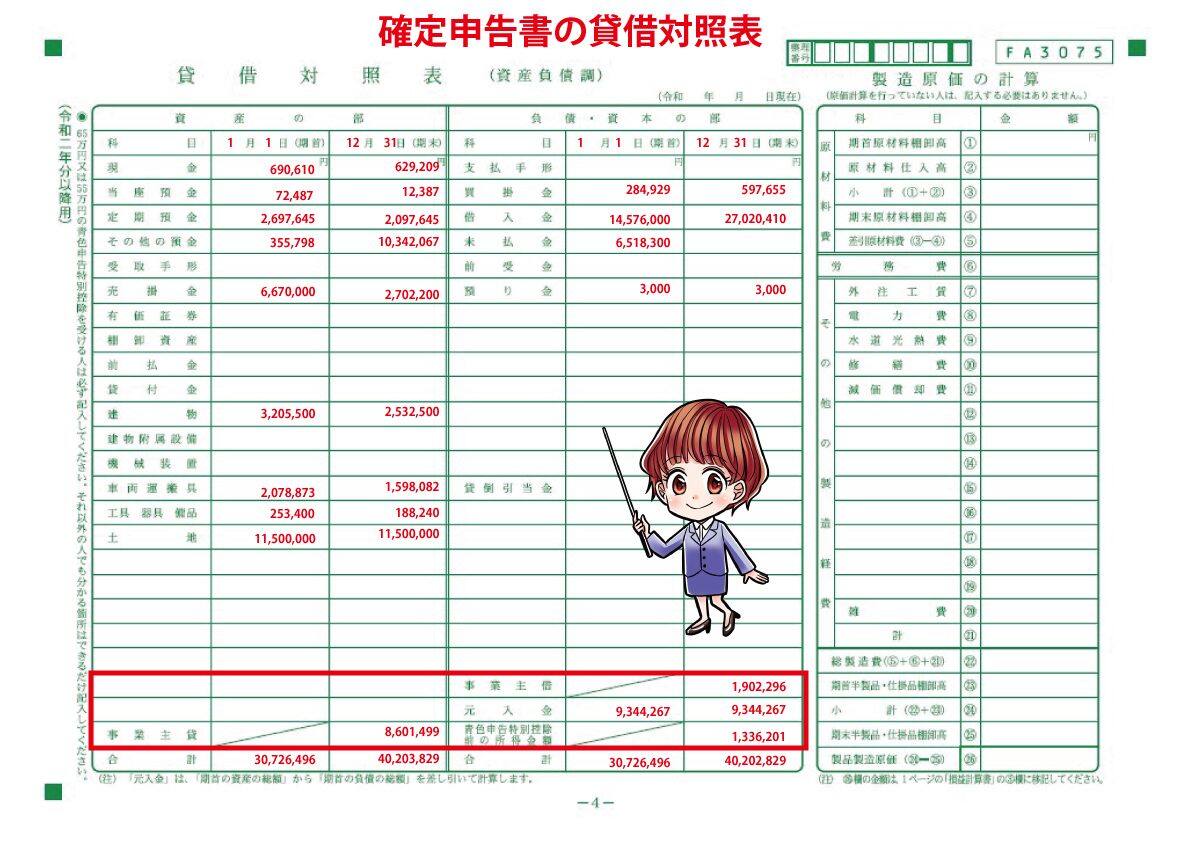
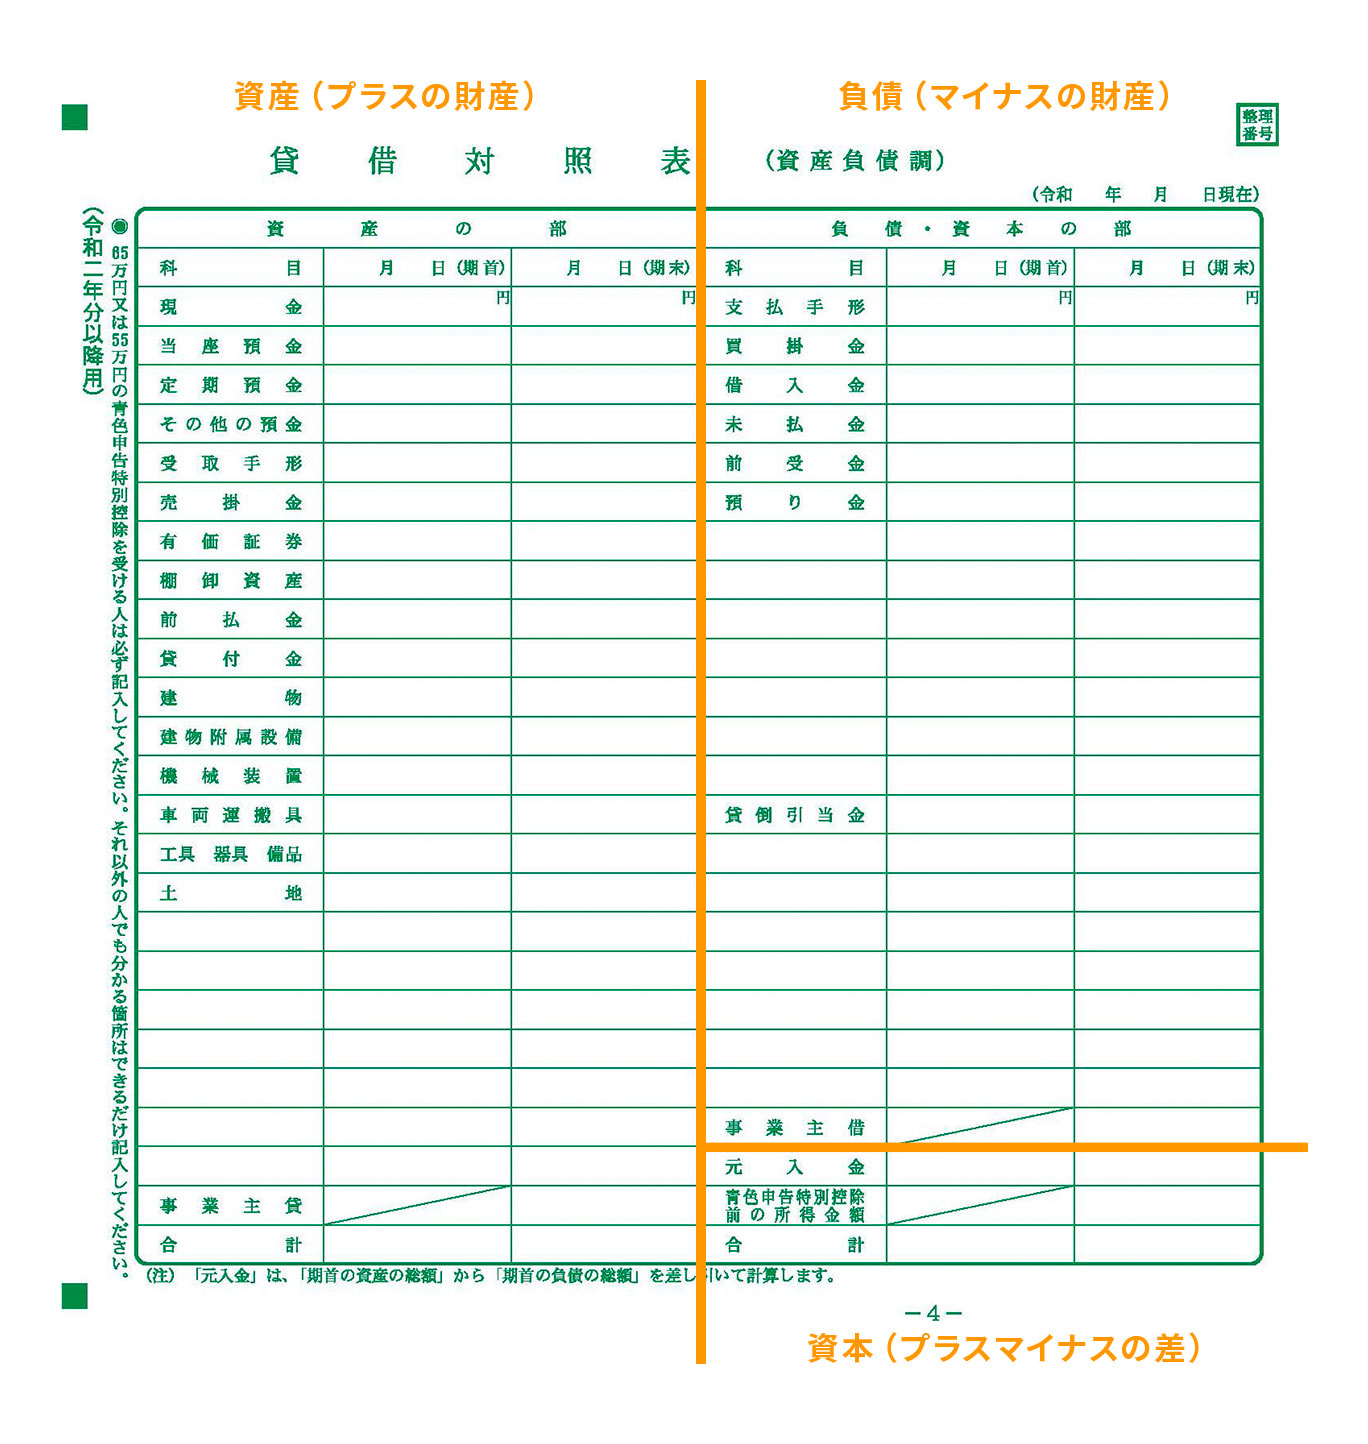
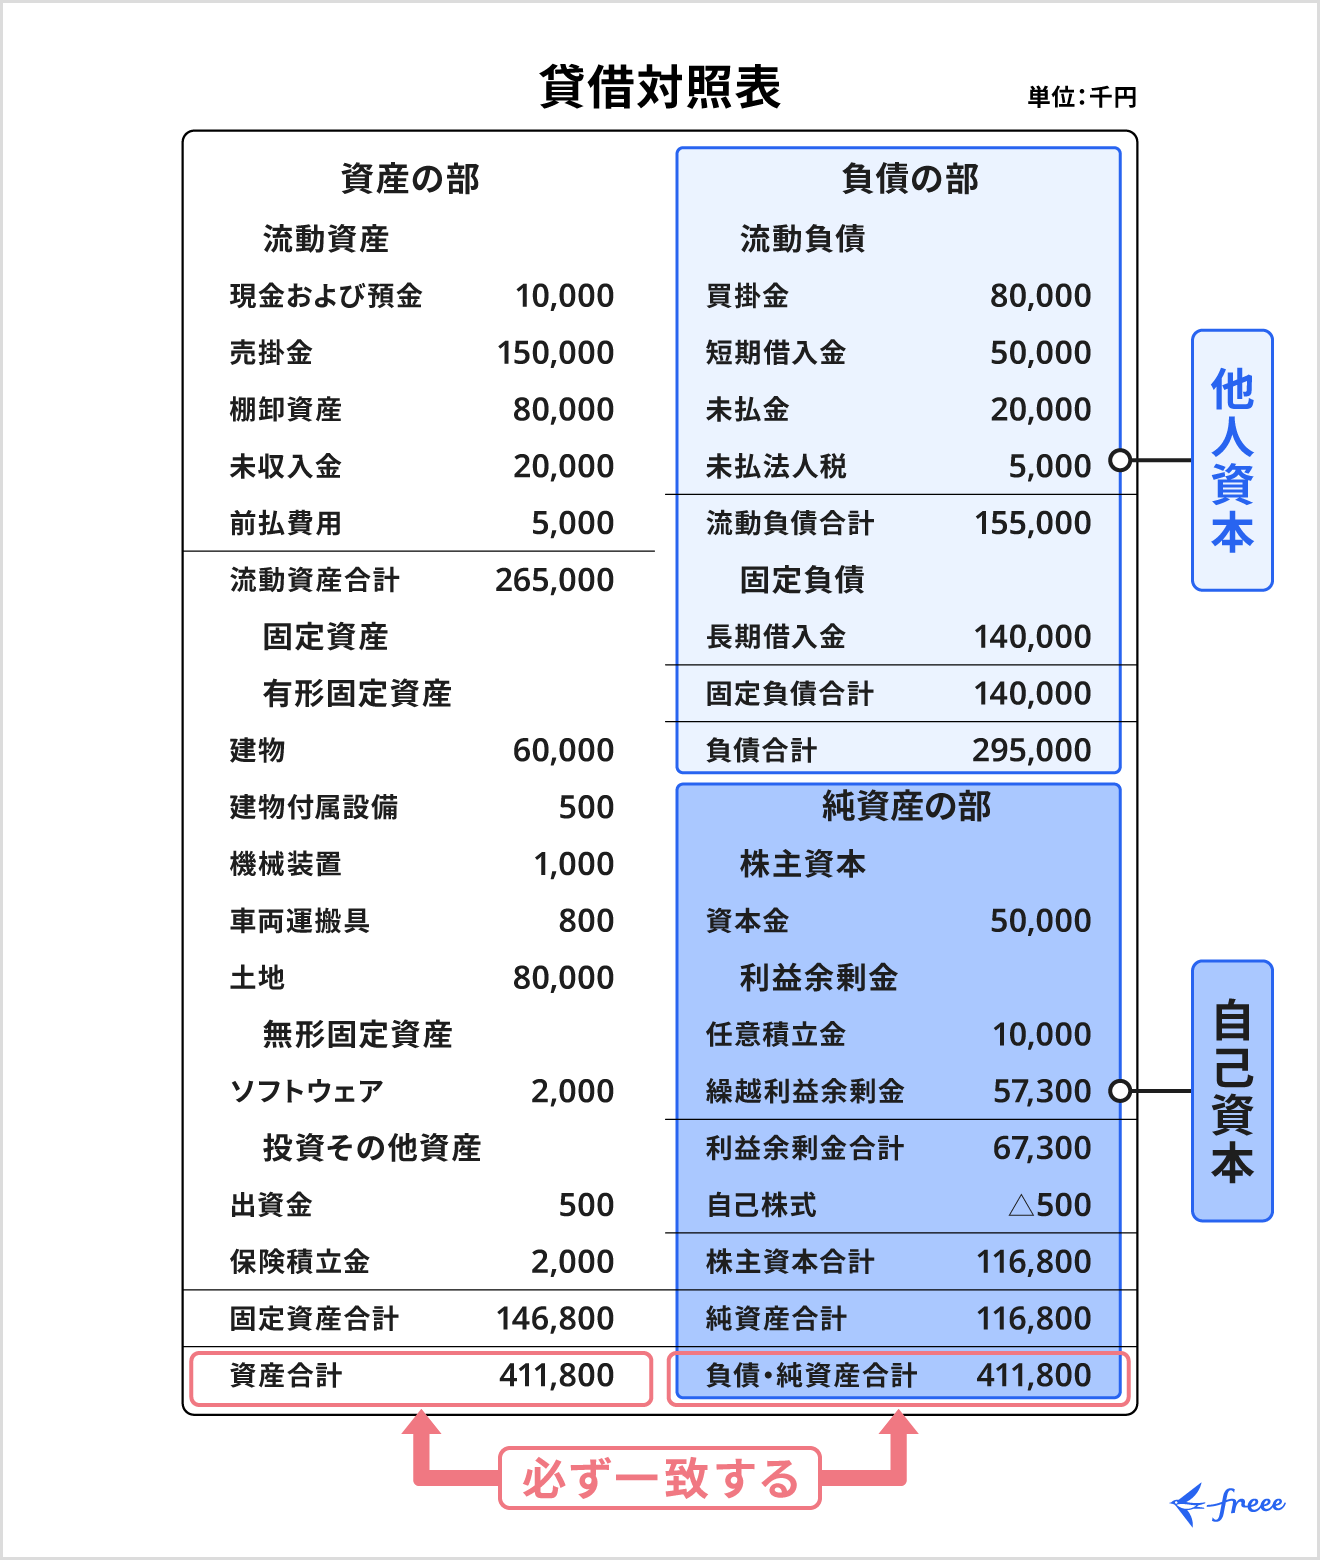
個人事業主が作成する決算書において、損益計算書が「1年間の稼ぎ(フロー)」を示す通信簿であるのに対し、貸借対照表は「12月31日時点の財政状態(ストック)」を写し出すスナップ写真に例えられます。左側の「資産の部」には事業用の現金・預金・売掛金・固定資産などが並び、右側の「負債・資本の部」には買掛金・借入金、そして元入金や事業主勘定が配置されます。複式簿記の絶対原則として、左右両端の合計金額は必ず完全に一致(バランス)しなければなりません。
税制上、この貸借対照表の添付が求められるのは原則として青色申告で55万円控除または65万円控除を狙う事業者に限られます。白色申告で貸借対照表が不要の理由は、税法上の記帳要件が簡易簿記(単式簿記)で足りると規定されており、財産と債務の残高管理まで義務付けられていないためです。10万円控除の青色申告者についても、提出書類は損益計算書のみで完結します。しかし、65万円という極めて大きな所得控除による節税効果を狙うのであれば、複式簿記による貸借対照表の作成から逃れることはできません。
| 申告区分 | 特別控除額 | 記帳方式と貸借対照表の要否 | 提出・保存要件(2026年基準) |
|---|---|---|---|
| 白色申告 | なし(0円) | 簡易帳簿(貸借対照表は提出不要) | 収支内訳書のみ提出。記帳義務化により帳簿保存は必須 |
| 青色申告(簡易) | 10万円 | 簡易帳簿(貸借対照表は提出不要) | 青色申告決算書の損益計算書のみ提出 |
| 青色申告(一般) | 55万円 | 正規の簿記(複式簿記/貸借対照表の提出必須) | 書面提出または期限内申告(e-Tax要件を満たさない場合) |
| 青色申告(最高峰) | 65万円 | 正規の簿記(複式簿記/貸借対照表の提出必須) | e-Taxによる電子申告、または優良な電子帳簿保存の実施 |
国税庁が公表している手続き要件に明記されている通り、65万円控除を受けるための登竜門は「複式簿記による貸借対照表の具備」と「e-Taxによる期限内申告」の2点です。青色申告における貸借対照表の65万円控除要件を満たすためには、単に日々の売上と領収書を並べるだけではなく、口座残高や債権債務の推移を正確に追跡した「複式簿記による貸借対照表の書き方」を身につける必要があります。
【徹底究明】数字が合わないのはなぜ?個人事業主が直面する3大原因と元入金ロジック
決算作業の佳境において「左右の合計金額が一致しない」「差額が数百万円出ている」という悲鳴がSNSや確定申告相談会場で飛び交います。個人事業主の貸借対照表で数字が合わない原因は、複雑な簿記理論の破綻ではなく、極めて基礎的な3つの入力・概念ミスに起因しています。
第1の原因は、期首残高と期末残高の入力方法における初歩的ミスです。前年の確定申告書に記載した12月31日時点の残高(期末残高)は、翌年1月1日の期首残高として1円の狂いもなく引き継がれなければなりません。とりわけ事業用普通預金の口座残高において、1月1日の通帳残高と会計ソフト上の期首残高がズレている場合、年間の仕訳がどれほど完璧であっても貸借対照表の期末数値は絶対に合いません。
第2の原因が、個人事業主会計における最大のブラックボックスと呼ばれる元入金の計算方法に関する誤解です。法人の「資本金」は増資や減資をしない限り不変ですが、個人事業主の元入金は毎年1月1日に金額が自動的に再計算・変動します。その計算式は以下の通り法律・実務上定められています。
【翌期首の元入金 再計算ルール】
翌期首の元入金 = 前期末の元入金 + 前期の青色申告特別控除前所得金額 + 前期末の事業主借 - 前期末の事業主貸
多くの初心者が、期末の決算処理で元入金の金額を無理やり手入力で書き換えたり、前年の確定申告書と異なる数値を入力したりして帳簿を壊してしまいます。元入金は、事業主が過去に投下した自己資金の累計に、事業の稼ぎ(利益)とプライベートからの資金流出入を加味した「正味の元手」です。年度繰越のタイミングで会計ソフトが自動計算してくれる仕組みを正しく理解していれば、手動で数字をいじって不整合を起こす事態は避けられます。
そして第3の原因が、現金勘定のマイナス残高です。実際の財布の中にマイナス1万円が存在し得ないのと同様に、貸借対照表の「現金」がマイナスになることは会計上あり得ません。現金残高がマイナスに転落している場合、事業用の手許現金を介さずに事業主個人のポケットマネーで経費を支払ったにもかかわらず、貸方を「事業主借」ではなく「現金」で処理してしまった仕訳ミスが存在している証拠です。
【完全図解】事業主貸と事業主借の違いと仕訳|公私の心理的境界線を引く実務テクニック
個人事業主の複式簿記を習得する上で、最も混乱を招きやすい勘定科目が「事業主貸(じぎょうぬしかし)」と「事業主借(じぎょうぬしかり)」です。この2つの概念を明快に区別できないことが、貸借対照表をカオス化させる元凶となっています。
判断に迷った際は、主語を常に「事業(お店・事務所)」に置いてください。個人事業主としての事業人格から見て、プライベートの自分へお金を「貸した」のか、プライベートの自分からお金を「借りた」のかを考えるのが鉄則です。
| 勘定科目 | 本質的な意味合い | 典型的な発生シチュエーション | 仕訳例(左/借方 : 右/貸方) |
|---|---|---|---|
| 事業主貸 (資産グループ) | 事業のお金をプライベートへ渡した (事業から見れば貸し付けた状態) | ・事業用口座から生活費を引き出した ・事業用口座から所得税・住民税を払った ・事業用クレカで私的な買い物をした | (借方)事業主貸 200,000 (貸方)普通預金 200,000 |
| 事業主借 (負債グループ) | プライベートのお金を事業へ投入した (事業から見れば借り入れた状態) | ・私用財布から仕事の備品代を立て替えた ・プライベートの預金から事業資金を補填した ・事業口座に預金利息(利子所得)が入金された | (借方)消耗品費 5,000 (貸方)事業主借 5,000 |
経済学や行動財務論の観点から見ると、帳簿が崩壊するフリーランスの深層心理には「心理的バウンダリー(公私の境界線)」の喪失が存在します。「個人事業なのだから、自分のポケットも事業口座も同じ財布だ」という認識の緩みが、事業用口座からの無秩序なプライベート決済や、個人クレカでの経費支払いの乱発を生みます。その結果、仕訳数が爆発的に増加し、年末に「事業主貸」と「事業主借」の膨大なしわ寄せとなって決算書を圧迫するのです。
健全な貸借対照表を維持するための最大の防衛策は、精神論ではなく「仕組み化」にあります。事業用の専用口座と専用クレジットカードを1枚用意し、生活費は「毎月25日に固定額を生活用口座へ一括振替する」というルールを徹底するだけで、仕訳の手間とエラー発生率は約80%削減されます。
【実態検証】主要会計ソフト別・貸借対照表のエラー対策と出力手順
現在、個人事業主の確定申告実務はクラウド会計ソフトの利用が標準となっています。しかし、各ツールによって貸借対照表の設計思想やエラー検知機能が大きく異なるため、それぞれの特性に応じた対処が必要です。
1. freee(フリー):独自仕様と「事業用口座」連携の落とし穴
freeeは簿記知識がなくても直感的に使える設計である反面、裏側で動く複式簿記のロジックが不可視化されやすい構造を持ちます。freeeにおける個人事業主の貸借対照表出力手順は、「確定申告」メニューから「確定申告書類の作成」へ進み、収支や資産状況を入力した上でPDF出力またはe-Tax送信画面へと遷移します。
freee利用者が直面する最大の罠は、「口座の同期ズレ」による現預金残高の不一致です。実際の通帳残高とfreee上の「登録残高」が乖離していると、貸借対照表の資産残高が現実と乖離します。「口座」メニューから「タイムライン」を確認し、未処理の明細が残っていないか、あるいは手動登録と自動同期による二重計上が起きていないかを点検することが先決です。
2. マネーフォワード クラウド確定申告:厳密な複式簿記ゆえの警告多発
マネーフォワードは伝統的な複式簿記に極めて忠実な設計を採用しているため、会計知識を持つユーザーには扱いやすい一方、初心者はエラー表示に悩まされがちです。マネーフォワードの確定申告で貸借対照表エラーとして最も頻発するのが「貸借不一致エラー(期末の資産合計と負債・元入金合計が一致していません)」という直接的な警告です。
このエラーが表示された場合、「各種設定」>「開始残高」を開き、前年12月31日の確定申告書B/Sと、本年1月1日の開始残高が完全に一致しているかを検証してください。また、「決算・申告」メニューの「青色申告決算書」プレビュー画面において、「元入金」の右側に「自動計算」のチェックが入っているかを確認することで、繰越計算のズレを一発で解消できるケースが多々あります。
3. 弥生の青色申告 オンライン:初心者ナビゲーションと振替伝票の活用
老舗の弥生が提供するオンライン版は、確定申告初心者のガイド機能に定評があります。弥生の青色申告での貸借対照表の作り方は、日々の「かんたん取引入力」を積み上げた後、「確定申告」ステップナビに従って期末残高の確認を行う流れが基本です。
弥生で残高のズレを発見した際は、「スマート取引取込」での重複取込がないかを精査するとともに、「残高試算表(B/S)」を開いて月次推移をチェックします。どの月から現金がマイナスになっているか、あるいはどのタイミングで預金残高が狂い始めたかを特定することが、最短で不整合を修復するプロの実務手順です。
一般に知られていない盲点とネット上の危険な誤解
ネット上のQ&AサイトやSNSには、確定申告を乗り切るための「裏ワザ」めいた誤情報が散見されますが、これらを鵜呑みにすると税務署からの是正指導や青色申告承認の取消リスクを招きます。
最も危険な誤解は、「貸借対照表の左右が合わない場合、差額をすべて事業主貸や事業主借に入れて無理やり合わせれば問題ない」という言説です。確かに、一時的な調整弁として事業主勘定を使うこと自体は会計上可能ですが、数百万単位の不自然な事業主勘定は、税務署の調査官から見れば「売上の計上漏れや私的費用の不正混入があるのではないか」という格好の疑惑の的になります。特に期末の現金残高が不自然に巨額(例:手許現金が数百万円)のまま放置されている決算書は、実地調査(税務調査)の対象選定において極めて目立ちます。
また、「売掛金の期末残高をゼロにしておけば面倒な売掛帳を作らなくて済む」という俗説も完全に誤りです。12月末時点で請求書を発行済みで、入金が翌年1月以降になる報酬は、税法上の「発生主義」に基づき、当年の売上および売掛金として貸借対照表に計上しなければなりません。これを意図的に除外する行為は、売上の期ズレ(当期の所得隠し)とみなされ、重加算税などの重いペナルティの対象となります。
【2026年最新】確定申告におけるe-Tax送信と貸借対照表の最終点検
2026年の確定申告実務において、青色申告特別控除65万円を確実に獲得するための最終関門がe-Taxによる電子申告の正常完了です。郵送や税務署窓口へ紙で提出した瞬間に、控除額は無条件で55万円に減額され、手取り額に直結する10万円分の控除枠が失われます。
申告書を送信する前に、以下の「貸借対照表・最終チェックリスト」で自己監査を実施してください。
📋 【貸借対照表 送信前セルフチェックリスト】
- 資産合計と負債・資本合計の一致:右下と左下の「合計」欄の数値が完全に同額になっているか?
- 期首残高の連続性:1月1日の各勘定残高が、前年確定申告書の12月31日残高と1円違わず連動しているか?(※開業初年度は元入金と開業費・手許資金のみ)
- 現預金の整合性:12月31日時点の通帳残高とB/Sの「普通預金」が合致しているか?現金がマイナスになっていないか?
- 売掛金・買掛金の計上漏れ:12月発生・翌年入金(出金)の請求データが発生主義で網羅されているか?
- 減価償却費の連動:固定資産(車両・高額PC等)について、減価償却費の計算結果が資産残高から正しく減額されているか?
マイナンバーカードを用いたe-Tax送信では、利用者識別番号の有効期限や電子証明書の更新漏れによる直前トラブルが頻発します。申告書作成システム上で貸借対照表のエラーが消えたことを確認したら、提出期限の数日前には送信プロトコルを完了させるスケジュール管理が極めて重要です。
【プロの結論】自力作成に向いている人・税理士へ委任すべき人の判断基準
貸借対照表の作成と格闘する中で、「どこまで自力で粘るべきか」という経営判断に直面することがあります。事業主自身の時給単価と投下時間を天秤にかけ、以下の基準で今後の付き合い方を客観的に判断してください。
【自力作成(クラウド会計活用)に向いている人】
取引の大半が銀行振込やクレジットカード決済で完結し、年間の取引件数が比較的コンパクト(目安として年間仕訳数が500件未満)なIT系フリーランス、ライター、コンサルタントなど。事業用と生活用の口座が厳格に分離されており、クラウド同期をフル活用できる環境であれば、専門知識が浅くてもソフトの自動仕訳とガイド機能で十分に65万円控除を達成可能です。
【税理士への委任・早期外注を強く推奨する人】
日々の現金売上が発生する飲食・小売業、現場ごとの複雑な入出金が絡む建設業、あるいは棚卸資産(在庫)を大量に抱える物販ビジネスを展開している事業者です。また、インボイス制度導入後の複数税率が絡む買掛金管理や、年商1,000万円を超えて消費税の課税事業者となった場合、簿記初学者が貸借対照表の整合性を自力で維持するのは極めて時間対効果が悪化します。帳簿のズレの究明に数十時間を浪費するくらいであれば、そのリソースを本業の売上獲得に投じ、決算・申告実務を税理士へ委託する方が長期的な事業成長において合理的な選択となります。
【貸借 対照 表 個人 事業 主】に関するよくある質問(FAQ)
Q1:期首の現金残高は、1月1日時点の自分の財布の中身を全額数えて入力するのですか?
A1:いいえ、私生活用の財布の中身をすべて数える必要はありません。貸借対照表の「現金」とは、あくまで「事業用として管理している手許現金」を指します。もし事業専用の現金金庫や小口現金を用意していない場合は、期首の現金を「0円」からスタートさせ、事業経費を個人の財布から支払う都度「事業主借」で処理する運用にした方が、残高不一致を防ぎ圧倒的に管理が楽になります。
Q2:個人名義の銀行口座を事業と生活費で兼用している場合、貸借対照表はどう作ればいいですか?
A2:口座自体を事業用資産(普通預金)として帳簿に登録するか、あるいは帳簿上には一切預金口座を登録せず、事業に関する入出金だけを「事業主貸」「事業主借」として仕訳する方法の2通りがあります。しかし、前者は私的な生活費の引き出しをすべて「事業主貸」として仕訳する必要があり、後者は預金残高の検証機能が使えなくなります。管理の破綻を防ぐためにも、早期に「事業専用口座」を新設して事業用資金を完全に分離することを強く推奨します。
Q3:決算書で期末の現金残高がマイナスになってしまいました。このまま税務署へ提出するとどうなりますか?
A3:現金残高がマイナスのまま提出すると、税務署側からは「帳簿の信憑性が極めて低い(ずさんな記帳が行われている)」と判断され、最悪の場合は青色申告の要件不備として特別控除を否認されたり、税務調査の呼び水になったりする恐れがあります。現金がマイナスになった箇所を遡り、個人のポケットマネーで支払った経費の相手勘定を「現金」から「事業主借」へ修正し、期末残高を必ずゼロ以上の実在する金額に補正してください。
Q4:開業初年度の貸借対照表を作成しています。期首の「元入金」には何を入力すれば正解ですか?
A4:年の途中で新規開業した場合、1月1日時点ではまだ事業を開始していないため、期首の元入金は「0円」となります。開業時に用意した事業用資金(事業用口座へ入金したお金)や仕事用PCなどの現物は、開業日の日付で「(借方)普通預金・工具器具備品 / (貸方)元入金」として仕訳を起票します。これにより、期末の貸借対照表において元入金が正しく反映されます。
まとめ:正確な財務基盤を築き事業を持続させるために
個人事業主にとっての貸借対照表は、単に65万円の青色申告特別控除を勝ち取るための関門にとどまりません。事業活動を通じて手元にどれだけの純資産が蓄積されているのか、過剰な債務や回収不能な売掛金が滞留していないかを客観的に把握するための最も強力な経営羅針盤です。
数字が合わなくなる原因の根底には、期首残高の引き継ぎミスや事業主勘定の曖昧さといった、日々の業務オペレーションの乱れが潜んでいます。本稿で示した原則に沿って公私の境界線を明確にし、クラウド会計とe-Taxの連携を盤石に整えることで、申告直前の無用な混乱を根絶し、本業の発展を支える強固な財務基盤を構築してください。 (出典: 貸借 対照 表 個人 事業 主(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。