切迫早産の入院費はいくら?高額請求の真相と負担を抑える全手順
妊娠中、医師から「今日からすぐに入院してください」と告げられた瞬間、赤ちゃんの安否への恐怖と同時に、頭を激しくよぎるのが経済的な不安です。切迫早産による入院は、数日から1週間程度で済むケースもあれば、正期産の時期(妊娠37週)を迎えるまで2〜3ヶ月におよぶ長期管理入院を余儀なくされるケースも少なくありません。
ネット上では「1ヶ月で50万円以上請求された」「退院時の会計で目の前が真っ暗になった」という悲痛な声が散見される一方、「公的制度を使ったら10万円以下で収まった」という報告もあります。この極端な金額差はなぜ生じるのか。2026年の最新医療制度と現場の運用実態に基づき、切迫早産に伴う費用のからくりと、家計を守り抜くための具体的な自衛策を解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:切迫早産は「異常妊娠」として健康保険が適用(3割負担)され、高額療養費制度を活用すれば1ヶ月の医療費自己負担は所得区分に応じて約6万〜16万円前後に抑えられる。
- 要点2:請求額が数十万円に跳ね上がる元凶は、保険外となる「差額ベッド代(個室代)」と「月またぎ入院」であり、同意書の安易な署名を避けることで回避可能なケースが多い。
- 要点3:マイナ保険証や限度額適用認定証の活用に加え、民間の医療保険給付金、傷病手当金、医療費控除を連動させることで、実質的な自己負担を最小限まで圧縮できる。
【2026年最新】切迫早産の入院費は一体いくらかかる?数十万円請求の噂の真相を解剖
定期健診で突然の切迫早産と診断され、そのまま車椅子で病棟へ運ばれる——。心の準備もないまま始まる入院生活において、最も当事者を揺さぶるのが「切迫早産の入院費は一体いくらかかるのか」という現実問題です。
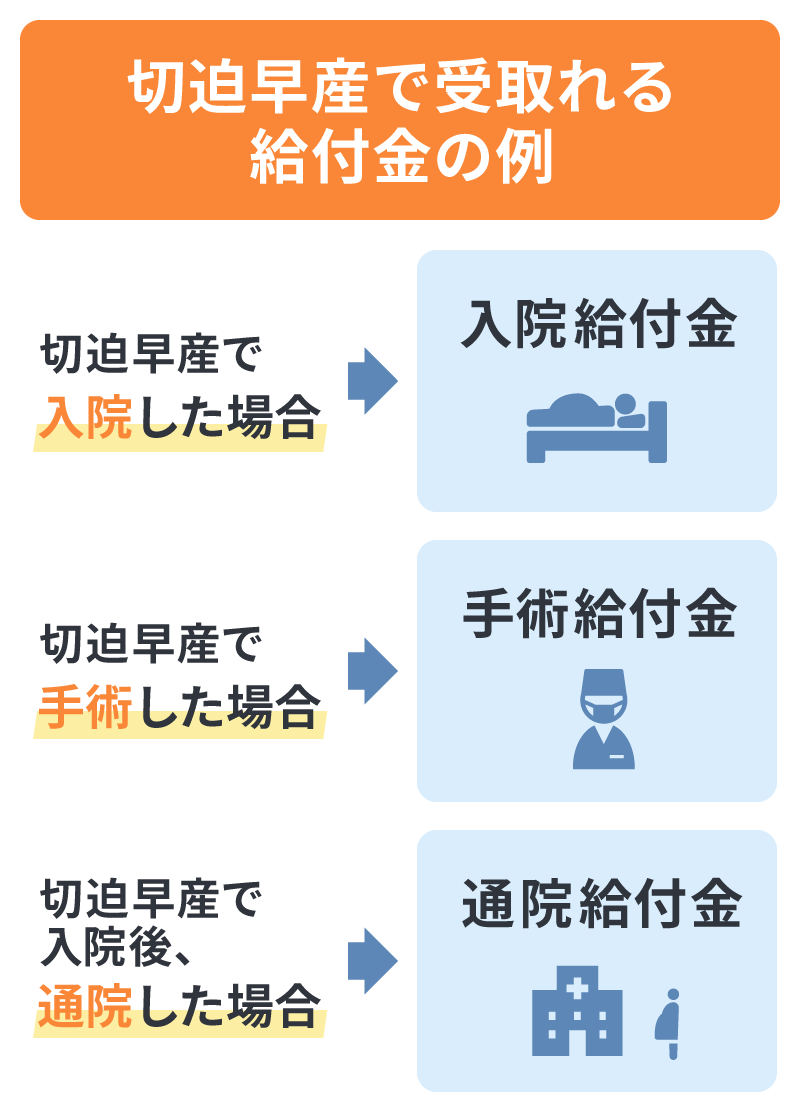
通常の自然分娩による出産は「病気ではない」ため全額自己負担となりますが、切迫早産は医学的に治療が必要な疾患(異常妊娠)として扱われます。したがって、健康保険が適用され窓口負担は原則3割となります。張り止めの点滴(リトドリンやマグセント)、NST(ノンストレステスト)による胎児心拍モニタリング、超音波検査、投薬管理などはすべて保険診療の枠組みです。
一般的な切迫早産入院費用相場を見ると、治療費そのものは1日あたり約1万円〜1万5,000円(3割負担換算)が標準的です。それにもかかわらず、なぜSNSや掲示板では「30万円〜50万円の高額請求が届いた」という噂が後を絶たないのでしょうか。その背景には、健康保険が一切効かない3つの保険外費用が潜んでいます。
第一が「差額ベッド代(特別療養環境室料)」、第二が入院中の「食事代(入院時食事療養費)」、そして第三が「日用品・リネンレンタル代」です。特に差額ベッド代は1日あたり5,000円から、都市部の総合病院や産科専門病院では2万円を超えることも珍しくありません。高額療養費制度はこれら保険外の費用を1円もカバーしないため、長期間の個室管理が続くと請求額が加速度的に膨張し、結果として数十万円という高額請求が生み出される構図になっています。
【徹底シミュレーション】1ヶ月の自己負担額と切迫早産の入院費詳細まとめ
切迫早産で丸1ヶ月(30日間)入院した場合、最終的な支払額はどの程度になるのか。ここでは切迫早産入院1ヶ月費用を、年収約370万〜約770万円(協会けんぽ区分ウ:一般的な会社員家庭)の世帯をモデルケースとして試算します。
医療費の総額が100万円かかったとしても、高額療養費制度が適用されれば、医療費部分の自己負担限度額は約8万円〜9万円程度に制限されます。これに標準的な食事代(1食490円×1日3食×30日=約4万4,100円)が加算され、大部屋(4床室など)を利用できた場合の月額負担は約13万円前後に落ち着きます。以下の切迫早産入院費詳細まとめの比較表で、内訳ごとの違いを確認してください。
| 費用項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 保険診療(3割負担分) | 総医療費約100万円に対し、窓口負担は約30万円 | 1日あたり約10,000円〜15,000円 | 高額療養費制度が適用されるため、実質負担は限度額(約8万円)まで圧縮される |
| 食事療養標準負担額 | 1食あたり490円(1日1,470円 × 30日 = 44,100円) | 全国一律(住民税非課税世帯等は減額特例あり) | 保険適用外・高額療養費の対象外。長期化すると地味に家計へ重くのしかかる |
| 差額ベッド代(大部屋) | 0円(4人〜6人部屋の標準病床) | 0円 | 費用を最小限に抑える絶対条件。大部屋の空き状況が総支払額を決定づける |
| 差額ベッド代(個室) | 1日8,000円〜15,000円(30日で24万〜45万円加算) | 病院・病室設備により数千円〜数万円まで幅あり | 全額自己負担。数十万円の請求が生じる最大の要因であり、最も注意すべき項目 |
| 雑費(リネン・日用品等) | パジャマ、タオルセット、院内洗濯代など月約1万〜2万円 | 日額300円〜700円程度のアメニティ契約が主流 | 絶対安静時は家族の洗濯負担を減らすために利用価値が高いが、削ることも可能 |
切迫早産入院費2026年最新の動向として、医療機関におけるキャッシュレス決済やデジタル明細の普及が進んでいますが、基本的な医療保険制度と高額療養費の枠組みは変わりません。大部屋で管理された場合は1ヶ月あたり約13万〜15万円、個室に入った場合は約35万〜55万円がリアルな支払額の分岐点となります。
【実態検証】ブログやSNSの評判・実例から見えた現場のリアルな金銭事情
医療機関のパンフレットに書かれた金額と、実際に現場で患者が直面する金銭的負担には大きなギャップが存在します。当事者たちの切迫早産入院費用実例ブログ評判やSNSへの投稿を精査すると、数字の裏にある切実な生の声が浮かび上がってきます。
都内の総合病院で妊娠28週から36週まで約2ヶ月間入院した30代女性は、自らの手記で次のように振り返っています。
「24時間の持続点滴で起き上がることも許されず、シャワーも数日に1回。精神的にも極限状態のなか、月初めに渡された1ヶ月目の請求書を見て手が震えました。大部屋を希望していたのに満室を理由に個室へ入れられ、差額ベッド代だけで月20万円。合計で月33万円の請求でした。赤ちゃんの命を守るためとはいえ、貯金がみるみる減っていく現実に涙が止まりませんでした」
一方、別の体験記では事前準備と制度知識によって負担を大幅に減らした実例も報告されています。
「入院直後に夫がすぐに勤務先経由で手続きを行い、マイナ保険証で限度額認定を連動させました。さらに大部屋が空いた瞬間に病室を移動させてもらった結果、40日間の入院で総支払額は約18万円。退院後に加入していた医療保険から1日1万円の入院給付金が合計40万円振り込まれ、結果的に家計の持ち出しはゼロで済みました」
現場のリアルな証言から見えてくるのは、「病室の選択権を主張できたか」と「公的制度・民間保険を初動で正しく連動させたか」という2点が生死を分けるほどの差を生んでいるという事実です。絶対安静で動けない妊婦本人の代わりに、パートナーや家族がどれだけ迅速に動けるかが決定的な鍵を握っています。

知らないと大損する!高額療養費制度と限度額適用認定証の決定打
医療費が高額になった際に最も強力な防壁となるのが公的医療保険の「高額療養費制度」です。しかし、この制度には知っておかなければ大きな一時負担を強いられる重大なルールが存在します。それが「事前申請」と「暦月(1日〜末日)計算の壁」です。
まず押さえるべきは、窓口での支払いを最初から自己負担限度額にとどめる仕組みです。以前は紙の書類による限度額適用認定証切迫早産の手続きを保険者(協会けんぽや健康保険組合)に申請し、交付された証書を病院へ提示する必要がありました。現在では、マイナンバーカードを保険証(マイナ保険証)として利用し、医療機関の顔認証付きカードリーダー等で限度額情報の提供に同意すれば、事前の書類申請を行わなくても自動的に窓口負担が限度額まで抑えられます。万が一マイナ保険証を利用できない環境であっても、入院が決まった当日に高額療養費制度申請の手続きを家族に依頼することが鉄則です。
そしてもう一つ、絶対に警戒すべきなのが「月またぎ入院の罠」です。高額療養費制度の限度額計算は、毎月1日から末日までの「暦月単位」で厳格に区切られます。以下の具体例を見てください。
- 例A(同月内に入院):9月1日に入院し9月30日に退院(30日間)。医療費の窓口負担が1ヶ月分として合算され、限度額(約8万円)の適用を1回受けて終了。
- 例B(月をまたいで入院):9月16日に入院し10月15日に退院(30日間)。9月分(15日間)で限度額上限(約8万円)まで計算され、さらに10月分(15日間)でも新たに限度額上限(約8万円)まで別個に計算される。
同じ30日間の入院期間であっても、月をまたぐだけで高額療養費の枠を2ヶ月分消費することになり、自己負担が倍近くに跳ね上がります。切迫早産の入院タイミングをコントロールすることは医学的に不可能ですが、「月をまたぐと負担が増える構造」をあらかじめ理解しておくことで、退院日の医師との相談(母子の安全を最優先としつつ、月末退院か翌月持ち越しかの判断など)において冷静な見通しを持つことができます。
切迫早産の入院費が払えない理由と「差額ベッド代拒否」の法的主張
家計の貯蓄に余裕がないタイミングで突然入院となり、「どうしても今すぐまとまった費用を支払えない」という事態に陥る家庭もあります。その背景にある切迫早産入院費払えない理由の多くは、給与の手取りが減る産休前のタイミングであること、そして病院側から請求される高額な差額ベッド代にあります。
ここで知っておくべき極めて重要な権利が、切迫早産差額ベッド代拒否に関する厚生労働省の明確なルールです。多くの妊婦が「病院に『大部屋がいっぱいなので個室に入ってもらいます』と言われたから、払わなければいけない」と思い込んでいます。しかし、これは医療行政上、明確な誤解です。
厚生労働省の通知(保医発第0327001号等)において、医療機関は以下の場合に患者へ差額ベッド代を求めてはならないと厳格に定められています。
- 同意書に署名していない場合:十分な説明を受け、自由意志で納得して署名した「同意書」がない限り、病院側は法的に請求できない。
- 治療上の必要性により個室へ入った場合:病状が重篤で厳格な安静や感染隔離が必要など、医師の判断により個室管理となった場合。
- 病棟管理上の都合(大部屋の満室など):患者側が大部屋を希望しているにもかかわらず、病院側の病床管理の都合で個室しか空いていなかった場合。
つまり、切迫早産で緊急搬送され、病院側の都合で「大部屋が空いていない」と個室へ通された場合、本来は差額ベッド代を支払う義務はありません。搬送直後の動揺している状況で差し出された書類に、意味も分からずサインしてしまうケースが多発しています。「大部屋を希望していること」を明確に伝え、不要な個室同意書へのサインを保留にする、あるいは「大部屋が空き次第すぐに移動する条件」を文書に明記させることが、不当な高額請求から家計を守る防波堤となります。
出産後まで使える公的救済策と民間保険|傷病手当金・医療保険・医療費控除
切迫早産による長期入院は、単に出費が増えるだけでなく「働けなくなることによる収入減」という二重の打撃をもたらします。この損失を補填するために連動させるべき3つの救済制度を整理します。
1. 働くプレママの収入を保障する「傷病手当金」
有給休暇を使い果たし、産前休業(通常は出産予定日の6週間前)に入る前の段階で切迫早産により休職した場合、健康保険から傷病手当金切迫早産の支給を受けることが可能です。連続する3日間の待期期間を含め、労務不能と認められた4日目から、標準報酬日額の3分の2相当額が支給されます。医師に労務不能の証明書を記入してもらうことで、産休手当が始まるまでの空白期間の生活費を力強く下支えしてくれます。
2. 持ち出しをプラスに変える「民間医療保険の給付金」
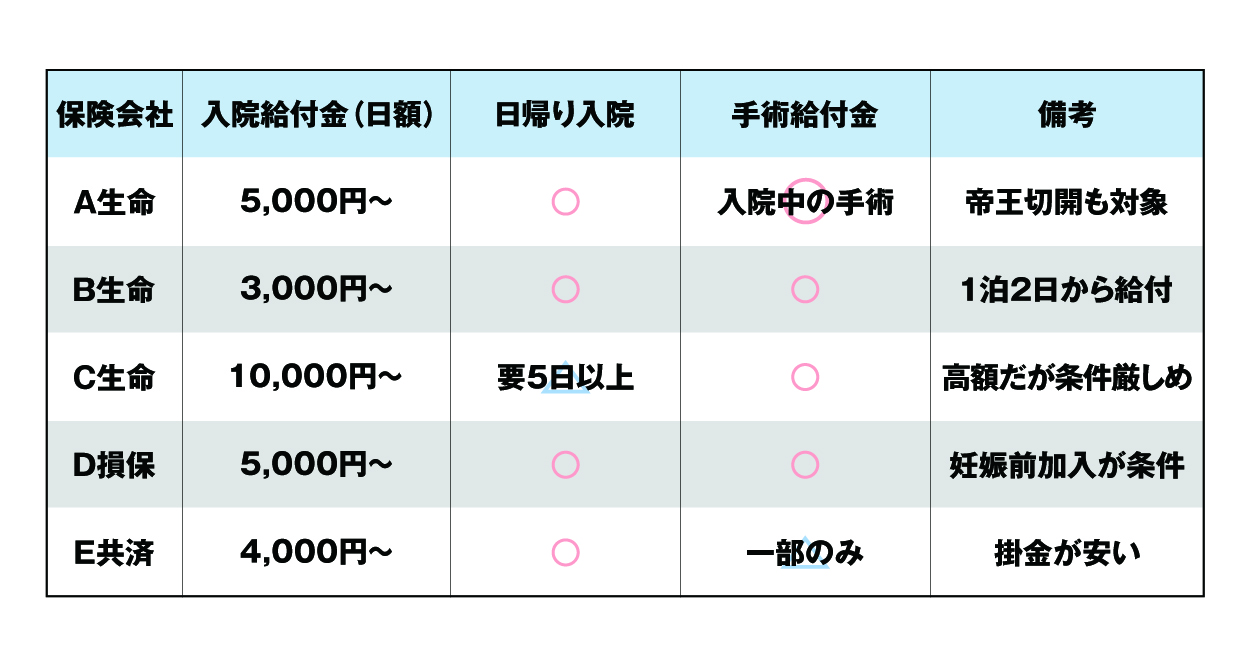
妊娠前に民間の医療保険や女性向け保険に加入していた場合、切迫早産医療保険給付金の対象となります。切迫早産は保険会社上も「入院給付金」の支払対象となる疾患です。例えば「日額1万円・入院1日目から保障」のプランに加入していた場合、30日の入院で30万円、60日の入院で60万円の非課税給付金を受け取ることができます。公的制度で実際の医療費負担を月13万円程度に抑えられていれば、差額の保険金を手元に残すことができ、その後の育児用品の購入資金や産後ケア費用へ充当することが可能です。
3. 確定申告で税金を取り戻す「医療費控除」
1月1日から12月31日までの1年間で、世帯全体の自己負担医療費が10万円(総所得金額等が200万円未満の場合はその5%)を超えた場合、医療費控除妊娠出産の手続きを行うことで所得税の還付と翌年度の住民税減額を受けられます。切迫早産の入院費はもちろん、入院中の食事負担額、通院時の電車・バス代、タクシー代(緊急時や体調不良でやむを得ない場合)も控除の対象です。領収書は1枚も捨てずにすべて保管してください。
専門家が警告する心理的境界線と家族の経済リスク
切迫早産という非常事態は、単なる医療費の支払い問題にとどまらず、家族関係や夫婦間の心理的な歪みを浮き彫りにするケースが少なくありません。
臨床心理や家族社会学の知見において、切迫早産で入院した女性は「自分の身体のせいで赤ちゃんを危険にさらしている」「予期せぬ出費で夫や家族に迷惑をかけている」という強烈な母性的不安と自責の念(罪悪感)に苛まれる傾向が確認されています。この精神的重圧があるがゆえに、病室で「個室代が高すぎる」「節約しなければ」と思い詰めても、病院側やパートナーに対して自分の本音や要望を言い出せなくなる心理的抑圧(アサーションの欠如)が生じがちです。
また、家庭内において「命に関わることなのだからお金の文句を言うべきではない」という感情論が先行すると、冷静な制度活用や病室交渉がタブー視され、後から数か月分の家計が破綻して深刻な夫婦間の亀裂に発展するリスクを孕んでいます。
【プロの結論】医療費トラブルを防ぎ母子を守るための判断基準
医療費トラブルを防ぎ、母子の心身の安全を最大化するためには、感情と制度実務を明確に切り分ける「心理的バウンダリー(境界線)」の確立が不可欠です。現場の状況に応じて、以下の基準で毅然と判断してください。
- 個室を積極的に受け入れるべきケース:点滴の副作用(動悸・手の震え・悪心)が極めて激しく大部屋の物音に耐えられない場合や、精神的なパニックが強く胎児の安静が脅かされると医師が判断した場合。この場合は「命と精神の安全管理コスト」として個室代を割り切り、退院後の給付金や控除で回収する戦略を取る。
- 差額ベッド代を断固として拒否すべきケース:本人は大部屋で問題なく過ごせる精神状態であるにもかかわらず、単に病院側のベッド繰りを理由に高額な個室へ案内された場合。サインを求められても「経済的に個室の負担は困難なため、大部屋を希望します」「病院側の都合であれば差額なしでお願いします」と冷静に書面で意思表示を行う。
お金の交渉や制度申請は、ベッドの上で絶対安静を強いられている妊婦が背負うべき役目ではありません。これはパートナーが「家族の守護者」として矢面に立ち、病院の医事課や勤務先と冷静に対話すべき実務です。この役割分担を明確にすることこそが、危機を乗り越える最大の処方箋となります。
【切迫早産の入院費】に関するよくある質問(FAQ)
Q1:急な入院で手元にまとまった現金がありません。病院の会計を待ってもらうことはできますか?
A1:多くの医療機関では、入院費の分割払いや退院時の一括精算の相談窓口(医療連携室やソーシャルワーカー部門)を設置しています。また、健康保険組合の「高額医療費貸付制度」を利用すれば、高額療養費として後から支給される見込み額の8〜9割を無利子で事前に借り受けて支払いに充てることが可能です。まずは一人で抱え込まず、病棟の医事課や医療ソーシャルワーカー(MSW)へ「支払いの猶予・分割について相談したい」と申し出てください。
Q2:妊娠が判明してからでも、切迫早産を保障してくれる医療保険に加入できますか?
A2:一般的な医療保険は妊娠判明後に加入すると「特定部位・特定疾病不担保」となり、今回の妊娠に伴う異常妊娠(切迫早産や帝王切開)は給付対象外となるケースがほとんどです。しかし、一部の少額短期保険や妊婦専用保険では、妊娠週数(例:妊娠19週目〜22週目までなど)の条件を満たせば、加入後の切迫早産入院を保障対象とする商品も存在します。すでに切迫早産の兆候(子宮頸管長の短縮等)を指摘されている場合は加入が難しいため、妊娠初期の段階で検討することが極めて重要です。
Q3:入院中に病院内のコインランドリーを使ったり、売店で買い物をした費用も医療費控除の対象になりますか?
A3:私的な日用品の購入代金や院内ランドリーの利用料、テレビカード代などは「治療に直接必要不可欠な費用」とはみなされないため、医療費控除の対象外となります。控除対象となるのは、医師の指示による入院治療費、薬剤費、入院時の標準食事代、および体調不良等でやむを得ず利用した交通費(通院タクシー代など)に限られます。判断に迷う領収書であっても、確定申告の精査用にすべて一括保管しておくことを推奨します。
まとめ:切迫早産の入院費に焦らないための行動指針
切迫早産による入院は、予期せぬタイミングで訪れる人生の試練の一つです。しかし、正しく理解しておけば、健康保険制度、高額療養費制度、傷病手当金、医療費控除という幾重ものセーフティネットがあなたと赤ちゃんを守るように設計されています。
最も恐れるべきは、制度を知らないまま言われるがままにサインをして差額ベッド代を払い続けたり、事後申請の手間によって一時的な資金繰りに苦しむことです。入院の報を受けたら、パートナーは直ちにマイナ保険証の確認または限度額適用認定証の手配に動き、病室の希望条件を病院側と確認してください。
お腹の中で小さな命を育み、安静を守り続けているお母さんが、お金の心配で涙を流す必要はありません。使える公的サポートをフル活用し、経済的な防御壁を固めたうえで、無事に出産の日を迎えられるよう心身を休めることに集中してください。 (出典: 切迫 早産 入院 費(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。