個人事業主の貸借対照表|左右合わない理由と青色65万円控除の書き方
毎年の確定申告シーズン、個人事業主やフリーランスの前にそびえ立つ最大の難所が「貸借対照表(バランスシート:B/S)」の作成です。白色申告や10万円控除の青色申告であれば収支内訳書や損益計算書(P/L)の作成で事足りますが、最大65万円の青色申告特別控除を満額勝ち取るためには、複式簿記に基づく正確な貸借対照表の添付が絶対条件となります。しかし、決算作業の最終局面で「資産の部と、負債・資本(元入金)の部の合計金額が1円も合わない」「期首と期末の残高が狂い、会計ソフトから警告が消えない」と頭を抱える事業者が後を絶ちません。
国税庁のe-Taxシステムや各種クラウド会計サービスの自動仕訳が進化した現代においても、根本的な簿記のロジックや個人事業特有の勘定科目を正しく理解していなければ、エラーの迷宮から抜け出すことは不可能です。税制改正が定着し、デジタル申告の厳格化が進む2026年の確定申告において、なぜ左右の数字が一致しないのか。その決定的な病理を解明し、満額控除を確実に手中に収めるための完全なロードマップを提示します。
📌 【この記事の重要ポイントまとめ】
- 要点1:青色申告65万円控除の達成には「複式簿記」「貸借対照表の添付」「e-Taxによる申告または優良な電子帳簿保存」の3要件クリアが必須。
- 要点2:貸借対照表が左右不一致に陥る主因は「元入金の年度繰越計算ミス」「事業主貸・事業主借の混同」「現金のマイナス残高」にある。
- 要点3:事業資金と個人生活費の心理的バウンダリー(境界線)を明確にし、期首残高と期末残高の一致検証を徹底することが最短の解決策。
【2026年最新】青色申告65万円控除の要件と白色申告・青色申告の違いを整理
個人事業主が確定申告を行うにあたり、最初に直面する選択肢が申告方式の決定です。税制上のメリットを最大化するためには、制度ごとの構造的差異を冷徹に把握しなければなりません。
下表は、白色申告と青色申告の各区分における記帳要件、控除額、提出書類の違いを包括的に整理した比較データです。制度ごとのハードルとリターンのバランスを正確に把握することが、適正な税務戦略の出発点となります。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 白色申告 | 特別控除額:0円 記帳方式:単式簿記(簡易記帳) 必要書類:収支内訳書、申告書B | 開業初期や副業、年間所得が極めて小規模な事業者が選択する傾向。 | 記帳義務化以降、手間の割に節税メリットが皆無。事業継続なら早期の移行が推奨される。 |
| 青色申告(10万円控除) | 特別控除額:10万円 記帳方式:単式簿記(簡易簿記) 必要書類:青色申告決算書(損益計算書のみ) | 家計簿感覚のお小遣い帳形式で記帳可能。貸借対照表の提出は不要。 | B/S作成のハードルは回避できるが、税額軽減効果は限定的。次期へのステップアップ枠。 |
| 青色申告(55万円控除) | 特別控除額:55万円 記帳方式:複式簿記 必要書類:損益計算書 + 貸借対照表(書面提出) | 正規の簿記原則に従い、窓口提出や郵送で紙の申告書を提出した場合。 | 同じ複式簿記を行いながらe-Tax非対応というだけで10万円の控除を失うため、合理性に欠ける。 |
| 青色申告(65万円控除) | 特別控除額:65万円 記帳方式:複式簿記 必要書類:損益計算書 + 貸借対照表(e-Tax申告必須) | 所得税・住民税・国民健康保険料を合わせて年間十数万円単位の節税効果を生む王道ルート。 | 個人事業主が目指すべき最適解。貸借対照表の整合性担保が最大の関門となる。 |
青色申告65万円控除の要件をクリアするには、単に会計帳簿をつけるだけでは不十分です。国税庁が定める基準によれば、不動産所得または事業所得を生ずべき事業を営み、取引を正規の簿記の原則(複式簿記)によって記録し、確定申告期限内に貸借対照表と損益計算書を添付して、電子申告(e-Tax)を行う必要があります。2026年現在の税務行政では、マイナンバーカードを用いたスマホ申告やPC連携が標準化されており、書面提出による55万円への減額措置を回避することは実務上、必須のリテラシーといえます。
貸借対照表の残高が合わない決定的な理由|元入金と事業主勘定の落とし穴
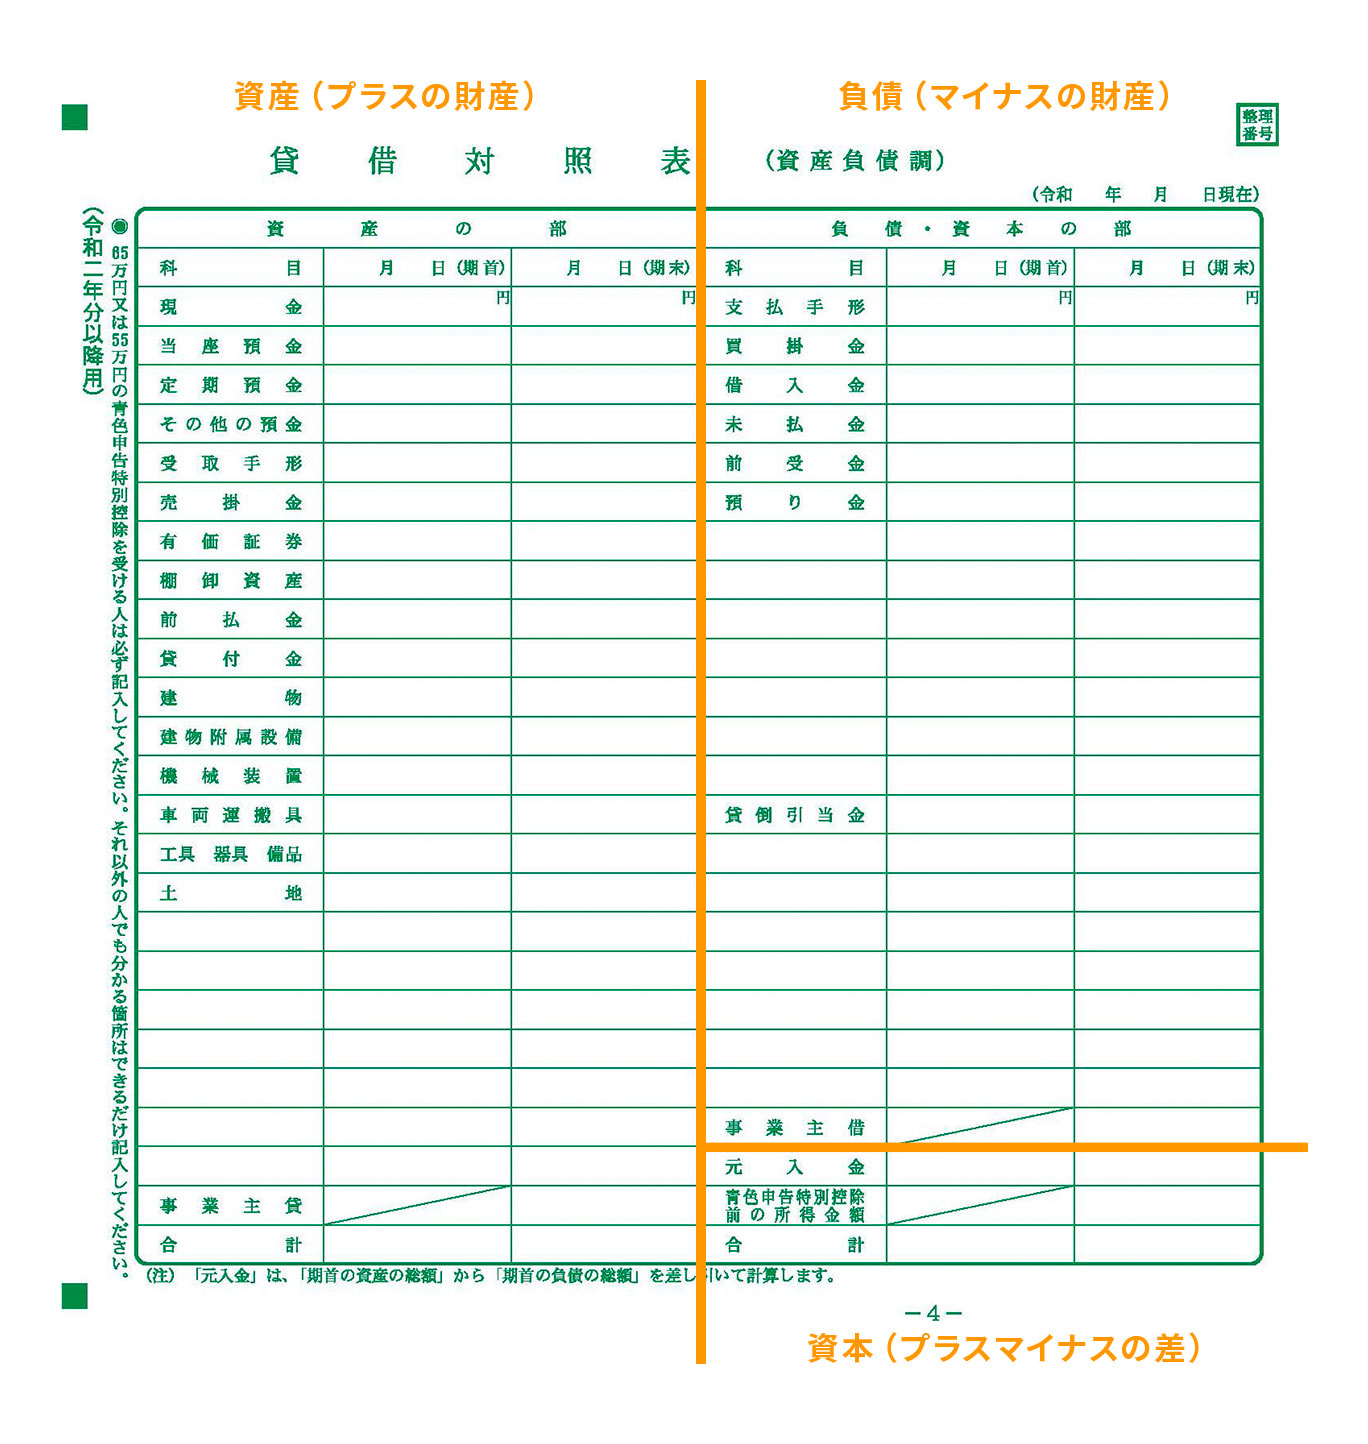
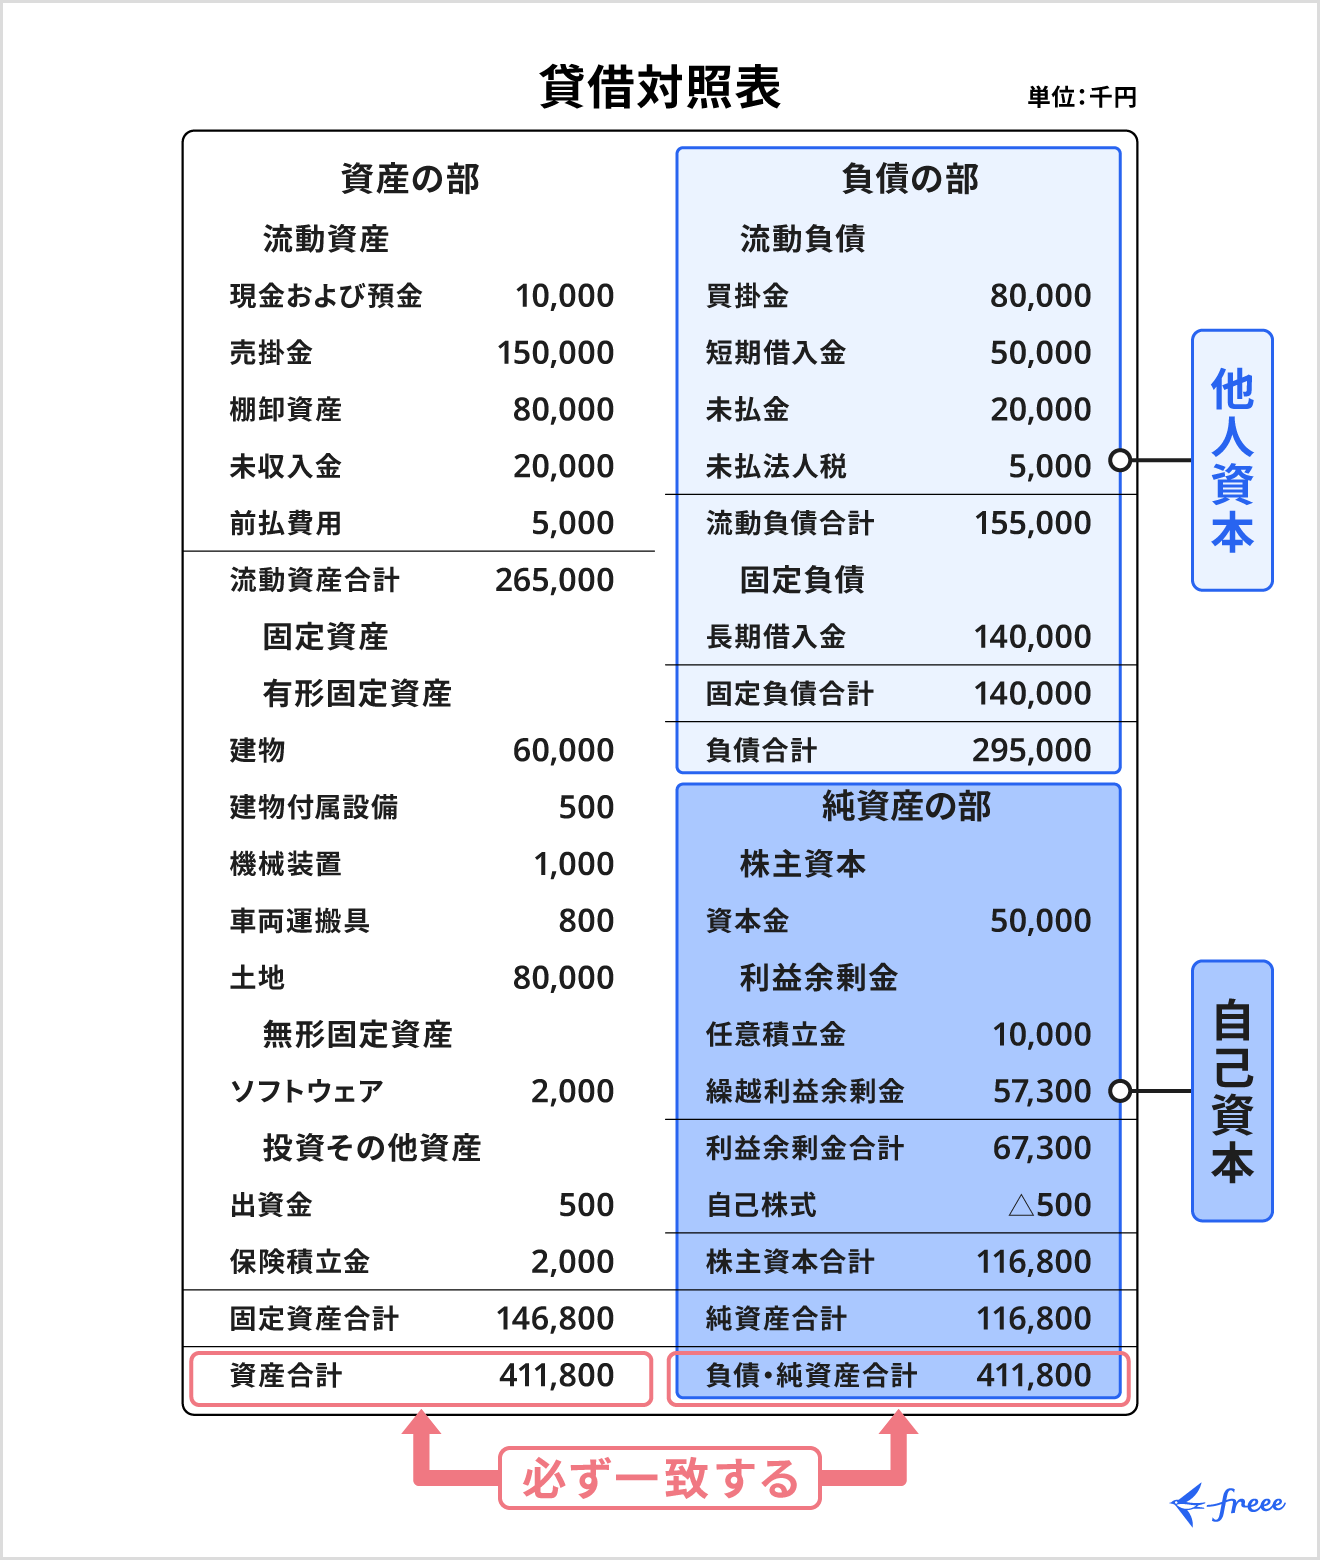
貸借対照表の鉄則は、表の左側である「資産の部」の合計と、右側である「負債・資本(元入金)の部」の合計が完全に一致することです。この等式が崩れている状態を簿記の世界では「貸借不一致」と呼びます。会計ソフトを利用している場合、通常は自動的に左右が合致するプログラムが組まれていますが、不適切な仕訳や前提設定の誤りがあると、ソフトが強制的に「不明金」や「残高不一致」の警告を吐き出す事態に陥ります。貸借対照表の残高が合わない決定的な理由は、以下の4点に集約されます。
第1の病因:事業主貸と事業主借の処理ルールの混同
個人事業主の経理を最も難解にしているのが、事業者個人と事業主という二面性をつなぐ「事業主勘定」です。法人であれば役員報酬や短期貸付金として処理される金銭の移動が、個人事業では「事業主貸」と「事業主借」という独特の科目で処理されます。
- 事業主貸(資産グループ):事業資金から生活費を引き出した、事業用のクレジットカードで私的な日用品を購入したなど、「事業から個人へお金を貸した(渡した)」状態。
- 事業主借(負債グループ):個人のポケットマネーから事業の消耗品費を支払った、プライベートの銀行口座から事業用口座へ運転資金を補填したなど、「事業が個人からお金を借りた」状態。
この2つのベクトルを取り違えて逆仕訳を切ると、資産と負債のバランスが劇的に狂い、決算書の整合性は一瞬で崩壊します。
第2の病因:元入金の計算方法と経緯の不整合
法人の「資本金」は増資や減資を行わない限り変動しませんが、個人事業主の「元入金(もといれきん)」は、毎年金額が書き換わる流動的な数式によって成り立っています。国税庁の規定に基づく元入金の計算式は次の通りです。
【翌期首の元入金 = 当期首の元入金 + 当期所得金額(控除前) + 当期事業主借 - 当期事業主貸】
1年間の事業活動の結果として生じた利益と、事業主間の資金移動をすべて吸収し、翌年のスタート残高として再定義する仕組みです。この経緯を理解せず、期中の仕訳で直接「元入金」を増減させる誤った記帳を行ったり、ソフトの年度繰越処理を手動で不整合に上書きしたりすると、期首残高と期末残高の一致検証が破綻し、左右の金額が永久に合わなくなります。
第3の病因:期首残高と期末残高の一致検証の欠落
今年の1月1日時点(期首)の現預金や売掛金の残高は、前年の12月31日時点(期末)の残高と1円の狂いもなく完全一致していなければなりません。前年の申告後に過去の仕訳を不用意に修正した結果、前年末の確定数値と本年初頭の開始残高が乖離しているケースが現場では多発しています。
第4の病因:現金残高のマイナス計上
物理的に財布の中の現金がマイナスになることはあり得ません。しかし、レシートを整理せずに事業用資金から私費を払った仕訳を乱発すると、帳簿上の現金残高がマイナス数万円という異常事態を引き起こします。これは資産の部に負の数字が入り込むことを意味し、貸借対照表全体の整合性を根本から揺るがす致命的なエラーとなります。
【実態検証】個人事業主の生の声と確定申告現場で見えたリアル
確定申告の期限が迫る2月中旬から3月にかけて、税理士事務所や確定申告相談会場、SNSコミュニティでは、貸借対照表の作成に挫折した個人事業主の悲鳴が飛び交います。知恵袋やオンラインフォーラムに投稿された生々しい実態を調査すると、記帳の現場で何が起きているのかが浮き彫りになります。
「freeeを使って全自動で記帳したはずなのに、決算書を見たら元入金がマイナス数千万円になっていて青ざめた」「マネーフォワードの口座連携でプライベートのSuica利用をすべて経費に取り込んでしまい、事業主貸の残高が天文学的数字になった」といった告白は氷山の一角に過ぎません。確定申告会場の相談員を務める税理士関係者の証言によると、「帳簿上の現預金残高と、実際の銀行通帳の数字を一度も照合しないまま決算書を出そうとする相談者が全体の3割近くにのぼる」という驚愕の事実も報告されています。
特に混乱を極めるのが、開業初年度の貸借対照表作成手順を踏む事業者です。開業前から所有していたパソコンを固定資産として引き継ぐ際の減価償却の扱い、開業準備に投じた現金の「元入金」計上、開業費の繰延資産処理など、人生で初めて複式簿記に触れる事業者にとって、B/Sの概念は極めて高い参入障壁として立ちふさがっています。自動化が進んだクラウド時代だからこそ、ブラックボックス化されたソフトの背後で起きている仕訳の意味を検証する人間の目が決定的に求められています。
個人事業主貸借対照表の書き方詳細まとめ|クラウド会計とe-Tax活用術
貸借対照表をエラーなく完成させ、65万円控除を確実に手中に収めるための具体的な作成ステップを体系化しました。国税庁e-Tax決算書作成コーナーや主要なクラウド会計ソフトを利用する際の実務手順です。
ステップ1:期首残高(1月1日)の正確な設定
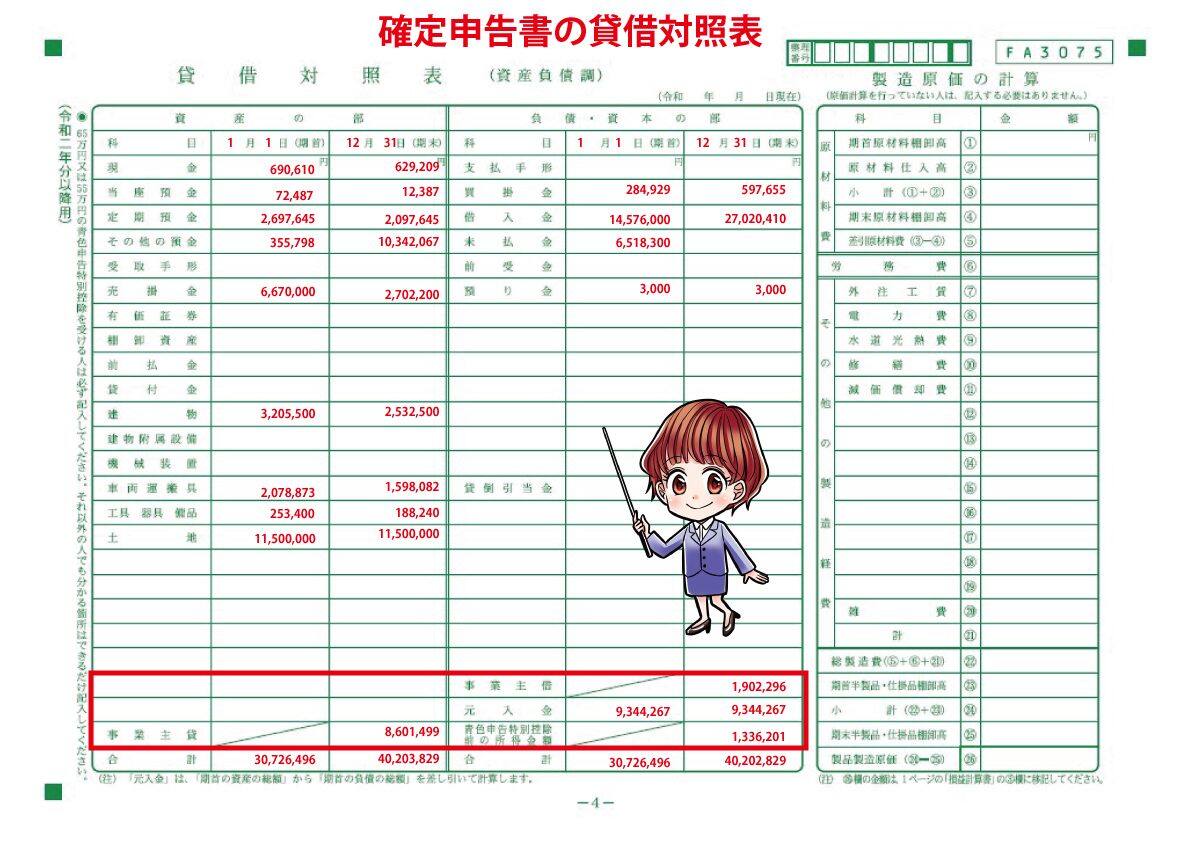
開業初年度であれば、事業用として用意した現金・預金の合計額を「元入金」として登録します。開業2年目以降であれば、前年の青色申告決算書における12月31日時点の「期末残高」の数値を、本年の「期首残高」に一切の改変を加えずそのまま転記します。
ステップ2:事業主貸・事業主借の厳格な分離入力
個人の生活口座と事業用口座が混在している場合でも、通帳から事業に関係のない生活費が引き落とされた記録はすべて「事業主貸」として処理します。逆に、事業の支払いを私用財布から立て替えた場合は、領収書ごとに貸方を「事業主借」として計上します。この2科目を徹底的に区別することが、貸借一致への唯一の防壁です。
ステップ3:12月31日時点の残高照合(実地棚卸・残高確認)
12月31日時点の銀行口座の通帳残高と、帳簿上の「普通預金」残高を突き合わせます。売掛金については、12月中に納品やサービス提供を完了し、入金が翌年1月以降になる請求書を漏れなく「売掛金」として計上します。この作業を怠ると、損益計算書の売上と貸借対照表の資産残高が乖離します。
ステップ4:減価償却費の計上と固定資産台帳の連動
10万円以上の固定資産(パソコン、車両等)を購入している場合、減価償却費を計上して固定資産の期末帳簿価額を確定させます。青色申告の特例である「少額減価償却資産の特例(30万円未満の一括経費算入)」を適用した資産については、貸借対照表に残高を残さず全額を損益計算書の経費に落とします。
ステップ5:クラウド会計ソフトの年度繰越機能の検証
クラウド会計ソフト評判で定評のあるマネーフォワード クラウド、freee、弥生青色申告などのシステムでは、年度末の決算処理ボタンを押すことで、当期純利益と事業主貸・事業主借を自動的に翌期の元入金へ振り替える「年度繰越」が実行されます。この際、ソフト側で期首と期末の検証アラートが出ていないかを必ず確認してください。
一般に知られていない盲点とネットの誤解|税務署はBSのどこを見ているか
インターネット上の掲示板やSNS上には、「個人事業主の確定申告において、税務署は損益計算書(売上と経費)しか見ていない。貸借対照表の左右の数字など、適当に事業主勘定で合わせておけば税務調査には入られない」といった危険極まりない俗説が散見されます。しかし、これは極めて悪質な誤解です。
国税庁の税務調査官は、決算書を精査する際、損益計算書以上に貸借対照表の異変に目を光らせています。調査官がBS上で瞬時に不審点を察知する主要な着眼点は以下の3点です。
着眼点1:売上規模に対して不自然に膨張した「事業主貸」
年間売上が1,000万円程度の事業において、事業主貸が1,500万円に達しているようなケースです。これは事業資金を私的に浪費しているだけでなく、売上を個人口座に隠蔽(売上除外)している兆候として真っ先に疑われます。
着眼点2:手元現金残高の異常な高止まり
実務上、現金を何百万円も金庫に保管して商売を行う個人事業主は稀です。帳簿上の「現金」が数百万円単位で計上されている場合、経費の二重計上や架空経費の計上によって、帳簿上の現金残高と実際の保有現金の間に乖離が生じている可能性を調査官は見逃しません。
着眼点3:元入金の大幅なマイナス継続
元入金が数期連続で巨額のマイナスに沈んでいる状態は、債務超過であるか、あるいは過去の売上漏れ・記帳の破綻を明白に示すシグナルです。適当な数字を埋めて左右を合致させただけの貸借対照表は、プロの税務調査官の前では白紙を提出しているのと同等のリスクを孕んでいます。
【プロの結論】お金の境界線心理学と自力申告の判断基準
なぜ多くの個人事業主が貸借対照表の記帳で挫折するのか。その深層には、家族社会学や心理学で論じられる「バウンダリー(境界線)」の問題が潜んでいます。個人事業主にとって、自己の生活と事業活動は物理的にも精神的にも密接不可分です。家計の財布と事業の財布を無意識に一体化させてしまう「共依存的会計処理」こそが、事業主勘定の混乱と貸借不一致の根本原因なのです。
健全な事業継続を果たすためには、事業用銀行口座と事業用クレジットカードを生活用から完全に分離し、心理的な境界線を物理的に確立することが不可欠です。その上で、65万円控除を自力で目指すべき人と、専門家に委任すべき人の明確な分岐点は以下のように定義されます。
【自力で65万円控除を完結できる人の条件】
・事業専用の銀行口座とクレジットカードを完全に分離して運用している。
・クラウド会計ソフトの口座自動同期を活用し、月1回以上の記帳と通帳残高の照合を行っている。
・複式簿記の「借方・貸方」の基本概念と、元入金の繰越ロジックを理解する学習意欲がある。
【税理士への依頼や10万円控除への切り替えを検討すべき人の条件】
・生活費と事業費が1つの口座で完全に混在しており、過去数年分の通帳履歴の整理が手つかずである。
・帳簿上の現預金残高と実際の通帳残高のズレが数十万円以上あり、原因の特定に半日以上を要する。
・貸借対照表の修正に何十時間も浪費し、本来の事業活動や売上獲得の機会損失が生じている。
【個人事業主の貸借対照表】に関するよくある質問(FAQ)
Q1:貸借対照表の左右の合計金額がどうしても1円だけ合いません。原因は何ですか?
A1:端数処理(消費税の端数計算や減価償却費の按分計算)における四捨五入・切捨てのズレ、もしくは直近で削除・修正した仕訳の片側だけが残存している可能性が高いです。会計ソフトの仕訳日記帳を開き、日付順ではなく金額順にソートして、該当する端数金額の取引がないか確認してください。
Q2:事業主貸と事業主借は、年末に相殺して相殺後の差額だけを記載してもいいですか?
A2:期末(12月31日)時点の貸借対照表上は、1年間の累計額をそれぞれ「事業主貸」「事業主借」として両建てで記載するのが一般的です。相殺処理は翌期首の「元入金」への組み入れ(年度繰越処理)の段階でシステムが自動的に行うため、期中の帳簿上で無理に相殺仕訳を切る必要はありません。
Q3:前年の期末残高と今年の期首残高がズレてしまいました。修正はどうすればよいですか?
A3:前年の確定申告書(青色申告決算書の貸借対照表)の期末残高の数値を絶対的正解とし、本年の期首残高設定を前年末の数値と完全に一致するように上書き修正してください。もし前年の申告内容そのものに誤りがあった場合は、本年で無理に辻褄を合わせるのではなく、前年分の「更正の請求」または「修正申告」を検討するのが適法な手続きです。
Q4:開業初年度ですが、期首(1月1日)時点ではまだ事業を始めていません。期首残高はどう書けばいいですか?
A4:年の途中で開業した場合、1月1日時点の残高はすべての科目で「0円」と記入します。そして、開業日時点において事業用として用意した資金や固定資産を「現金」「普通預金」「器具備品」などの科目で計上し、その相手勘定をすべて「元入金」として仕訳を起票します。
Q5:元入金がマイナスになってしまいました。このまま提出すると税務署に怒られますか?
A5:開業間もない赤字や、過去の赤字の累積によって元入金が一時的にマイナスになること自体は、直ちに違法や脱税を意味するものではありません。ただし、前述の通り売上除外や記帳漏れを疑われる契機となるため、計算式が正しいか、事業主貸を過大に計上していないかを十分に点検した上で提出する必要があります。
まとめ:今後の動向と失敗しないための判断基準
個人事業主の貸借対照表は、単なる65万円控除を手に入れるための通行手形ではありません。自己の事業がどのような資産を持ち、どれだけの負債を抱え、正味の自己資本(元入金)がどれだけ積み上がっているのかを冷静に映し出す経営の鏡です。
デジタル税制の深化に伴い、国税当局のデータ照合精度は年々高まっています。適当な数字の帳尻合わせで提出された貸借対照表の矛盾は、将来の税務リスクとして事業者に跳ね返ってきます。日頃から事業とプライベートの資金管理に明確な境界線を引き、複式簿記の原則に忠実な記帳を積み重ねることこそが、最大の節税効果と強固な事業基盤を同時に築く確実な道筋です。 (出典: 個人 事業 主 貸借 対照 表(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。