医療費控除は領収書なしでも可能?紛失時の裏ワザと2026年最新対処法
確定申告の季節が近づき、1年間の医療費を集計しようとした矢先、「保管していたはずの領収書が見当たらない」「病院でもらった紙をうっかり捨ててしまった」と青ざめる納税者は後を絶ちません。年間10万円(あるいは総所得金額等の5%)というハードルを越え、せっかく数万円単位の還付金が戻ってくるはずの権利を、紙切れ1枚の紛失で手放してしまうのはあまりにも惜しい話です。
実のところ、現行の税制において「領収書がない=医療費控除を絶対に受けられない」という認識は完全な誤解です。制度の改定やデジタル化の進展により、手元に紙の領収書がない状態からでも合法的に控除を勝ち取るルートは複数確立されています。本稿では、領収書を紛失した際の決定的なリカバリー手順から、再発行を断られた場合の代替アプローチ、そして税務署から問い合わせが入った際の防衛策まで、税務の現場知見をもとに徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:確定申告時の領収書提出はすでに廃止されており、「医療費控除の明細書」やマイナポータル連携データがあれば申告そのものは領収書なしで通過できる。
- 要点2:領収書の再発行が不可でも、健康保険組合の「医療費のお知らせ」、クレジットカード明細、銀行通帳の出金履歴、通院交通費メモなどで支払いの客観的事実を立証できる。
- 要点3:申告後5年間の保存義務と税務調査リスクが存在するため、ずさんな推計計上は厳禁。過去5年分の遡り請求(還付申告)も含め、客観的証拠を揃えて申告することが鉄則となる。
【2026年最新】領収書がなくても諦めるな!確定申告で認められる代替策の真相
「領収書が手元に1枚もないから、今年の控除は諦めるしかない」と嘆く声が、毎年SNSやネット掲示板に溢れかえります。しかし、税法上のルールを正しく読み解けば、申告の扉は決して閉ざされていません。まず押さえるべき大前提は、確定申告における医療費控除の領収書は提出不要となっている点です。
国税庁の制度改革により、平成29年(2017年)分の確定申告以降、領収書そのものを税務署窓口へ持参したり申告書にホチキス留めして郵送したりする義務は撤廃されました。納税者が提出するのは、集計結果をまとめた「医療費控除の明細書」のみです。この制度変更を知らないまま「原本を同封できないからアウトだ」と思い込んでいる人が驚くほど多く存在します。
とはいえ、提出が不要だからといって「領収書を捨ててよい」「架空の数字を書いてよい」わけではありません。税務署から事後確認を求められた際、支払いの事実を裏付ける証拠がなければ控除は否認されます。そこで重要になるのが、紛失した領収書の穴を埋める「税務署が認める3つの代替証明ルート」です。
1つ目は、公的性格を持つ「医療費通知(医療費のお知らせ)」の活用。2つ目は、医療機関に対する「支払証明書」の発行依頼。そして3つ目は、クレジットカードの利用明細や銀行通帳の引き落とし履歴に、家計簿や診察券の日時記録を突き合わせた間接的立証です。これらを手元に揃えれば、紙の原本を紛失していても適法に手続きを前進させられます。
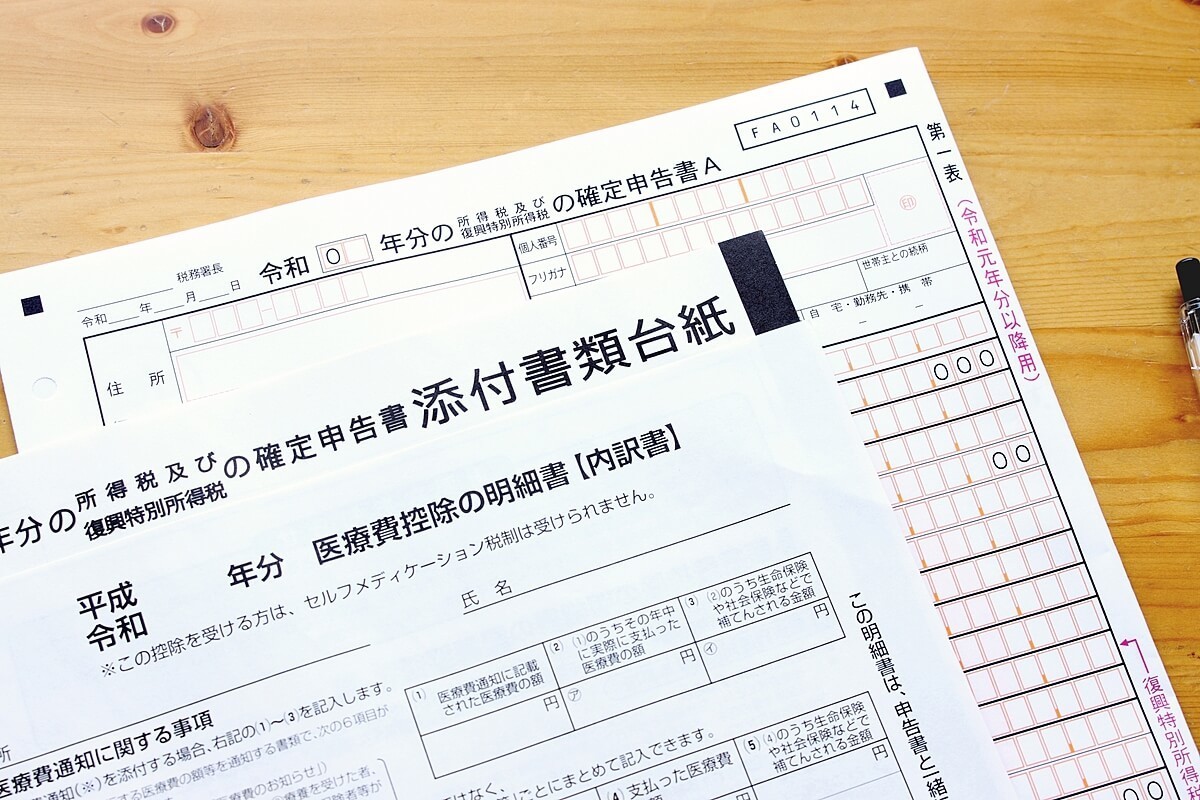
領収書紛失時の対処法を徹底比較|税務署が認める証明ルートと実効性
紛失した領収書の代わりに何を用いるべきかは、手元にある記録や治療を受けた医療機関の対応によって異なります。それぞれの証明手段について、立証力の強さや取得にかかる手間を比較表で整理しました。
| 証明手段・代替書類 | 詳細・立証能力 | 取得コスト・期間 | 編集部の見解・評価 |
|---|---|---|---|
| マイナポータル連携 (医療費通知データ) | 国税庁が公認する最強のデータ。領収書の5年保存義務自体が免除される唯一のルート。 | 費用0円/即時連携可能(マイナンバーカード必須) | 文句なしの最優先選択肢。ただし自由診療や12月受診分が反映されない弱点あり。 |
| 健康保険組合発行の 「医療費のお知らせ」紙面 | 所定の6要件(患者名・病院名・受診年月・日数・自己負担額等)を満たせば領収書代わりになる。 | 費用0円/年1〜2回の定期郵送を待つ必要あり | 実務上極めて堅牢。原本を明細書に添付すれば該当分の領収書保管義務が外れる。 |
| 病院・薬局発行の 「支払証明書」 | 領収書の再発行ができない病院でも、「〇年〇月〜〇月の診療費支払証明書」として交付可能。 | 発行手数料:1通あたり約1,100円〜3,300円/即日〜1週間 | 高額な歯科治療や入院費など、還付金額が手数料を大きく上回る場合に極めて有効。 |
| クレカ明細+通帳+ 診察券・予約履歴 | 間接的な決済記録。税法上の公式代替書類ではないが、実地調査時の事実立証資料として機能。 | 費用0円/WEB明細等の再ダウンロードで対応 | 最後の防衛線。金額・店舗名(クリニック名)・日付が整合していれば税務署も概ね斟酌する。 |
| 通院交通費のメモ書き (電車・バス等) | 領収書が出ない公共交通機関運賃の正規立証法。日付、区間、運賃、通院目的を克明に記録。 | 費用0円/ICカード履歴や自作の出納帳で作成 | 国税庁公認の取り扱い。タクシー代は原則不可(緊急時や歩行困難時を除き除外)。 |
【実態検証】「医療費のお知らせ」や通院交通費メモのリアルな現場実務
制度の枠組みは理解できても、実際の運用では思わぬトラブルに直面します。関係者の証言や納税者の相談実例から見えてくる現場のリアルを検証します。
医療費のお知らせは「領収書代わり」としてどこまで通用するのか
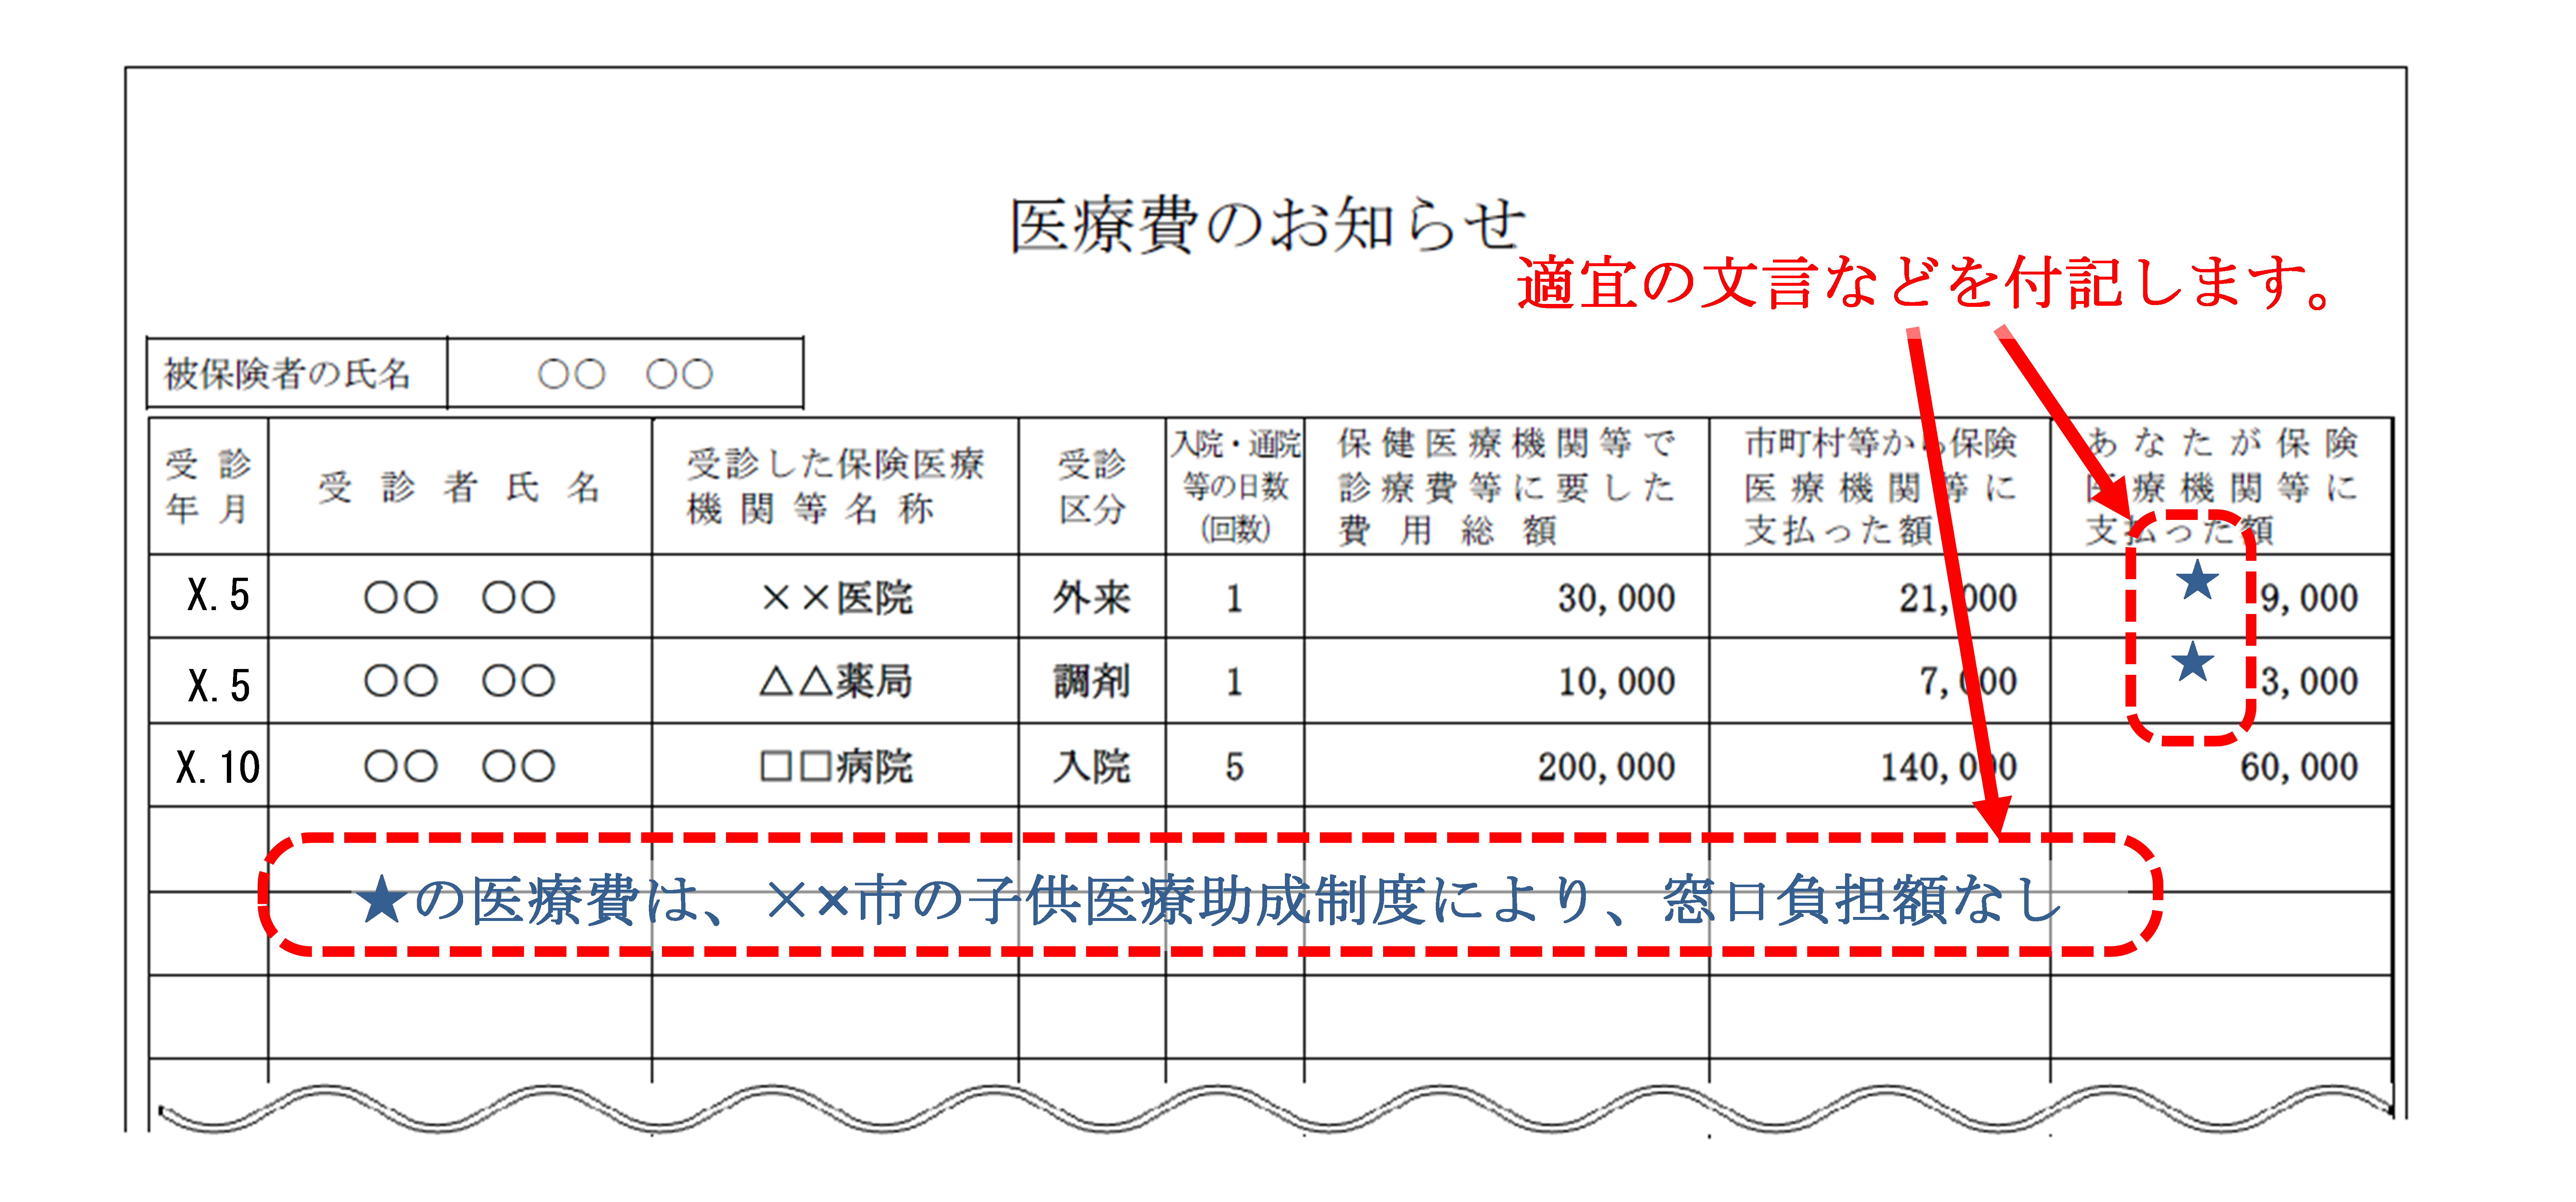
健康保険組合や協会けんぽから自宅に届く「医療費のお知らせ(医療費通知)」。この書類は、確定申告において領収書の代用として正式に認められています。ただし、実務上は2つの致命的な落とし穴に注意を払わなければなりません。
1つは「タイムラグ問題」です。健康保険組合の集計処理には通常2〜3ヶ月の期間を要するため、1月中旬から2月に届く通知書には、その年の11月・12月に受診した医療費が記載されていないケースが大半を占めます。「医療費通知 届かない 確定申告」と慌てる人の多くは、この未着分や未記載分に頭を抱えることになります。
もう1つは「自己負担額の差額」です。窓口で実際に支払った額と、通知書に印字された「支払った医療費の額」に端数のズレが生じることがあります。国税庁の指針では、通知書がある部分はその記載額のまま申告可能ですが、未記載の年末受診分については、自力で領収書を集計して「医療費控除の明細書」に追記しなければなりません。この年末分の領収書を紛失している場合こそ、前述したクレジットカード明細や医療機関への支払証明書請求が威力を発揮します。
「領収書が一切出ない」通院交通費を堂々と経費にするテクニック
病院へ通うための電車代や路線バス代は、医療費控除の対象に含まれます。しかし、券売機で切符を買っても毎回領収書を発行する人は稀ですし、交通系ICカードのタッチ決済ではそもそも領収書が存在しません。
この点について、国税庁は「日付・受診者・利用区間・交通機関名・支払金額」を記載したメモ書きの保管を認めています。エクセルや大学ノート、あるいはスマートフォンの家計簿アプリに記録したもので構いません。交通系ICカードのWEB履歴を印字し、通院日と該当する運賃ラインにマーカーを引いておけば、調査官に対する説明資料として十分な効力を持ちます。
注意すべきは、自家用車で通院した際のガソリン代や駐車場代は一切対象外である点です。また、タクシー代に関しても「足を骨折して歩行困難だった」「深夜の急病で救急車を呼ぶ猶予がなかった」といった止むを得ない事情がない限り、税務調査で弾かれるリスクが高くなります。
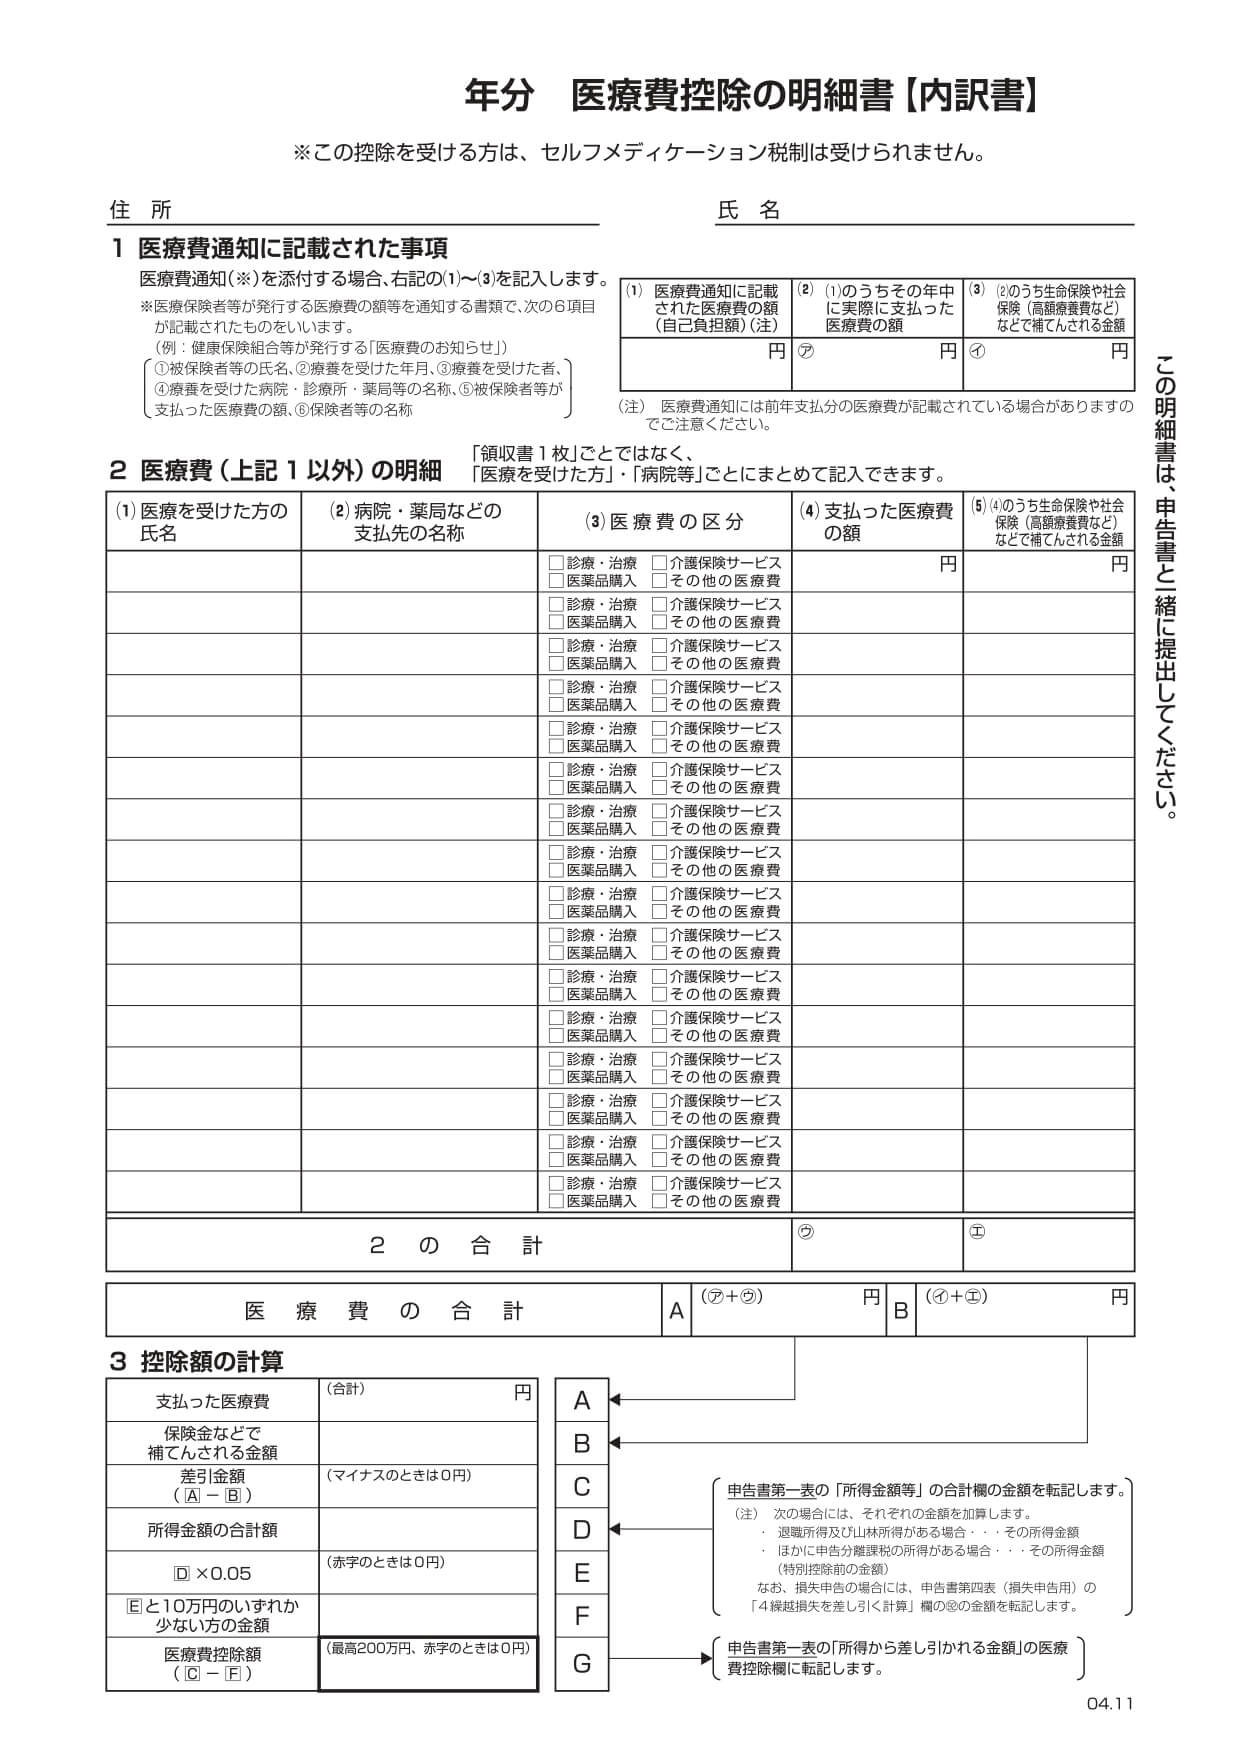
一般に知られていない盲点とネットの誤解|5年保存義務と税務調査のペナルティ
ネット上の情報には、「提出不要だから、申告書さえ作ってしまえば領収書なんて捨ててもバレない」といった危険な言説が散見されます。これは完全な脱税指南であり、絶対に真に受けてはなりません。
税務調査の引き金となる「5年保存義務」の壁
確定申告で領収書の添付が免除された代わりに、税法は納税者に対して確定申告期限の翌日から5年間の領収書保存義務を課しています。税務署は申告内容をシステムでスクリーニングしており、過去の推移と比較して不自然に医療費が跳ね上がっている世帯や、高額な歯科矯正・インプラント費用を計上した世帯を自動抽出しています。
申告から2〜3年が経過した頃に突然、「医療費控除の明細書に関する確認について」というお尋ね(文書)が税務署から届くのは日常茶飯事です。この通知を受けた際、指定された期日までに領収書や代替資料を提示できなければ、該当する控除は全額否認されます。その結果、本来納めるべきだった本税に加え、過少申告加算税(10〜15%)や日割りで計算される延滞税が容赦なく追徴課税されます。
セルフメディケーション税制におけるレシート紛失の致命的リスク
通常の医療費控除以上に領収書の扱いがシビアなのが、ドラッグストアで購入した対象医薬品の購入額が1万2,000円を超えた場合に利用できる「セルフメディケーション税制」です。
この税制において、購入レシートは「★マーク(対象商品である旨の印字)」や「セルフメディケーション税制対象」の文字が物理的に印字された唯一無二の公的証明となります。健康保険組合の医療費通知には当然ドラッグストアの購入履歴は載りませんし、レジの通常レシートを紛失した場合、店舗側が商品名入りの再発行レシートを出してくれる可能性は極めて低いです。クレジットカードの「ドラッグストア〇〇店 3,500円」という明細だけでは、日用品(トイレットペーパーや洗剤)を買ったのか対象医薬品を買ったのか判別がつかないため、税務署はまず控除を認めません。セルフメディケーション税制を狙う場合、レシートの紛失は文字通りの致命傷になると認識してください。
医療費控除の明細書の正しい書き方とマイナポータル連携の実践手順
手元にある代替資料をもとに、どのように申告書を作成すべきか。迷わず完了させるための具体的プロセスを解説します。
国税庁確定申告書等作成コーナーでの明細書作成
手書きの申告書を窓口へ持ち込む時代は終わりました。国税庁の「確定申告書等作成コーナー」を利用すれば、画面の指示に従うだけで控除額が自動計算されます。
領収書が一部手元にない場合の明細書入力は、以下のステップで進めます。
- 医療費通知情報の入力:手元にある「医療費のお知らせ」やマイナポータルからダウンロードしたXMLデータをそのまま読み込ませます。これにより、記載されている病院名や金額を1件ずつ手打ちする作業が一瞬で完了します。
- 未記載分・代替証明分の個別入力:11月・12月受診分や、自由診療、領収書紛失分について、「医療費の領収書から入力」を選択。「医療を受けた人」「病院・薬局などの名称」「医療費の区分」「支払った医療費の額」をそれぞれ入力します。病院名は通帳やクレカ明細、診察券に記載された正式名称を正確に入力します。
- 通院費の合算入力:電車代やバス代は、通院した病院ごとに1年間の合計額をまとめて「〇〇病院への通院交通費」として1行で入力して問題ありません。
マイナポータル医療費通知連携がもたらす革新
マイナンバーカードとスマートフォンを保有しているなら、マイナポータル連携を活用するのが最も安全かつスマートな解決策です。2021年分の確定申告から本格運用されたこの仕組みにより、公的保険診療のデータが国税庁のシステムへダイレクトに流し込まれます。
最大のメリットは、マイナポータル経由で取得した医療費データについては、納税者側の「領収書5年保存義務」が法律上免除される点にあります。もともと紙の領収書を紛失していようと、データがマイナポータル上に存在していれば、後から税務調査で領収書の提示を求められる心配自体が消滅します。まだ連携を済ませていない人は、申告作業を始める前にマイナポータルアプリ上で健康保険証利用登録とe-Tax連携を完了させておくのが確実です。
【プロの結論】遡り請求の活用法と「申告すべき人・慎重になるべき人」の判断基準
医療費控除に関して多くの人が見落としているのが、「過去の医療費も取り戻せる」という事実です。確定申告の期限(3月15日)を過ぎてしまった年の医療費や、領収書が見当たらずに当時諦めていた過去の支出であっても、過去5年間(正確にはその年の翌年1月1日から5年間)であれば還付申告(遡り請求)が可能です。押入れの奥から数年前の高額な領収書や通帳記録が見つかった場合、今からでも税金を取り戻す権利があります。
しかし、行動経済学的および税務コンプライアンスの観点から見ると、「領収書なしで無理に申告を強行すべきではない層」も確実に存在します。自身の状況がどちらに当てはまるか、冷静に選別してください。
【領収書なしでも積極的に申告すべき人】
- マイナポータルや健康保険の「医療費通知」に年間10万円超のデータがすでに網羅されている人:紙の領収書がゼロであっても、公的データだけで全額立証できるためリスクは皆無です。
- 年間数十万円規模の歯科治療(セラミックやインプラント)や入院手術を行い、クレカ決済の記録や病院の支払証明書を確保できる人:還付額が数万〜十数万円に達するため、証明書発行手数料(数千円)を支払ってでも手続きを行う経済的合理性があります。
- 通院回数が多く、交通系IC履歴や家計簿に通院履歴が完全に記録されている慢性疾患の通院者:交通費の合算だけで数万円に達するケースがあり、メモ書きが公認されているため正当に計上すべきです。
【申告を慎重に見送る・再検討すべき人】
- 支払いの客観的証拠が「自分のあいまいな記憶」しか残っていない人:通帳記帳もクレカ履歴もなく、病院の診察券すら捨ててしまっている場合、税務調査が入れば確実に否認され、ペナルティのリスクを背負うことになります。
- 控除適用による還付見込み額が数百円〜数千円程度にとどまる人:病院へ支払証明書を取りに行く交通費や発行手数料、書類作成にかかる時間的コストを考慮すると、費用対効果がマイナス(タイムパフォーマンスの悪化)に陥ります。
- セルフメディケーション税制でレシートを完全に紛失した人:市販薬のレシート再発行は現実的に不可能であり、代用できる公的通知も存在しないため、申告は諦めざるを得ません。
【医療費控除 領収書なし】に関するよくある質問(FAQ)
Q1:病院に「領収書を再発行してほしい」と頼んだら断られました。もう手立てはありませんか?
A1:諦める必要はありません。多くの医療機関では不正利用防止の観点から「領収書」の再発行を断る内規を設けていますが、代わりに「支払証明書」や「領収証明書」といった名称の書類であれば発行してくれるケースがほとんどです。有料(1通1,000円〜3,000円程度)になる場合が多いですが、税務署に対して領収書と同等の強力な証明書類として提出・保管できます。
Q2:医療費通知に載っていない12月分の治療費があります。領収書を失くしたのですがどう書けばいいですか?
A2:クレジットカード明細や銀行通帳の出金記録、病院の診察券に残された受診日スタンプなどを突き合わせ、受診日・病院名・支払額を特定してください。その情報をもとに「医療費控除の明細書」へ記載して申告します。万が一の事後確認に備え、通帳コピーやクレカ明細の該当箇所をマーカーで囲み、診察券のコピーと一緒に5年間ファイルに保管しておけば、実務上否認されるリスクを最小限に抑えられます。
Q3:ドラッグストアで風邪薬を買ったレシートを捨ててしまいました。クレジットカードの明細でセルフメディケーション税制は使えますか?
A3:原則として使えません。セルフメディケーション税制の適用を受けるには、購入した医薬品が控除対象であること(識別マーク等の記載)を証明する必要があります。クレジットカードのWEB明細には「〇〇薬局 2,400円」といった決済総額しか印字されず、対象医薬品を購入した証明にならないため、税務署の審査を通過させることは極めて困難です。
Q4:家族の分の領収書を紛失した場合はどうなりますか?
A4:生計を一にする配偶者や子どもの医療費も、申告者の医療費控除に合算できます。家族分の領収書を紛失した場合も本人の場合と同様で、家族のマイナポータル連携(代理人設定が必要)や、健康保険組合から送られてくる世帯主宛ての「医療費のお知らせ」で証明が可能です。医療費通知には扶養家族全員分の受診履歴が一覧で記載されているため、紙の原本を紛失していても容易にリカバリーできます。
まとめ:手元に紙がなくても諦めず、制度を正しく使い倒す防衛策
「領収書の紛失=医療費控除の権利剥奪」という図式は、デジタル化と税制改正が進んだ現在において完全に過去のものです。確定申告の現場では領収書の添付自体が不要となっており、手元に紙が1枚も残っていなくても、マイナポータル連携や医療費通知、あるいは支払証明書や決済記録の組み合わせによって、適法に控除を勝ち取る道は開かれています。
もっとも、ペーパーレス化が進んだとはいえ、税務当局が求める「支払いの客観的立証」のハードルが下がったわけではありません。推計による適当な数字の記載は税務調査での追徴リスクを招くだけです。利用できる公的データと決済履歴を冷静に照合し、過去5年間の遡り請求も含めた合法的な権利を堂々と行使することが、家計を守る最強の防衛策となります。 (出典: 医療 費 控除 領収 書 なし(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。