年金定期便「受取額が少なすぎる」罠!50歳の違いと2026年最新見方
誕生月に自宅のポストへ届く、青やオレンジの「ねんきん定期便」。何気なくめくったハガキに記載された金額を見て、「えっ、年額でたった数十万円? 老後はこれだけで暮らせというのか」と血の気が引いた経験を持つ人は少なくありません。X(旧Twitter)や知恵袋などのSNSコミュニティでも、毎年誕生日を迎えるたびに「年金が少なすぎて絶望した」「国の年金制度は破綻しているのではないか」といった悲鳴や困惑の声が後を絶ちません。
しかし、その絶望の多くは、制度の欠陥ではなく「書類の読み解きルール」を知らないことから生じる完全な誤解です。実は、日本年金機構が送付する定期便は、受取人の年齢が「50歳未満」か「50歳以上」かによって、記載されている金額の算出ロジックそのものが根底から切り替わっています。物価スライドやマクロ経済スライドが動く2026年現在、制度の基本構造と正しい確認手順を頭に入れておかなければ、いざ老後計画を立てる段階で致命的な判断ミスを犯しかねません。将来手にする権利を1円も取りこぼさないための必須知識を、余すところなく解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:50歳未満のハガキに書かれた金額は「これまでの加入実績のみ」であり、将来の見込額ではなく極端に低く見える構造的カラクリがある。
- 要点2:50歳以上の通知で初めて「60歳まで同条件で働いた場合の概算見込額」が表示され、35歳・45歳・59歳の節目には全履歴が載った「封書」が届く。
- 要点3:マイナポータル経由の「ねんきんネット連携ログイン」で繰り下げシミュレーションや未納・記載漏れを即座に特定し、将来の受給額を最大化できる。
【愕然の真相】「将来の受給額が少なすぎる」とネットが騒然とする構造的カラクリ
毎年、誕生日月に届くハガキを開封した20代・30代・40代の現役世代から「将来もらえる額が少なすぎる」という動揺が広がる最大の原因は、日本年金機構が採用している記載方針にあります。
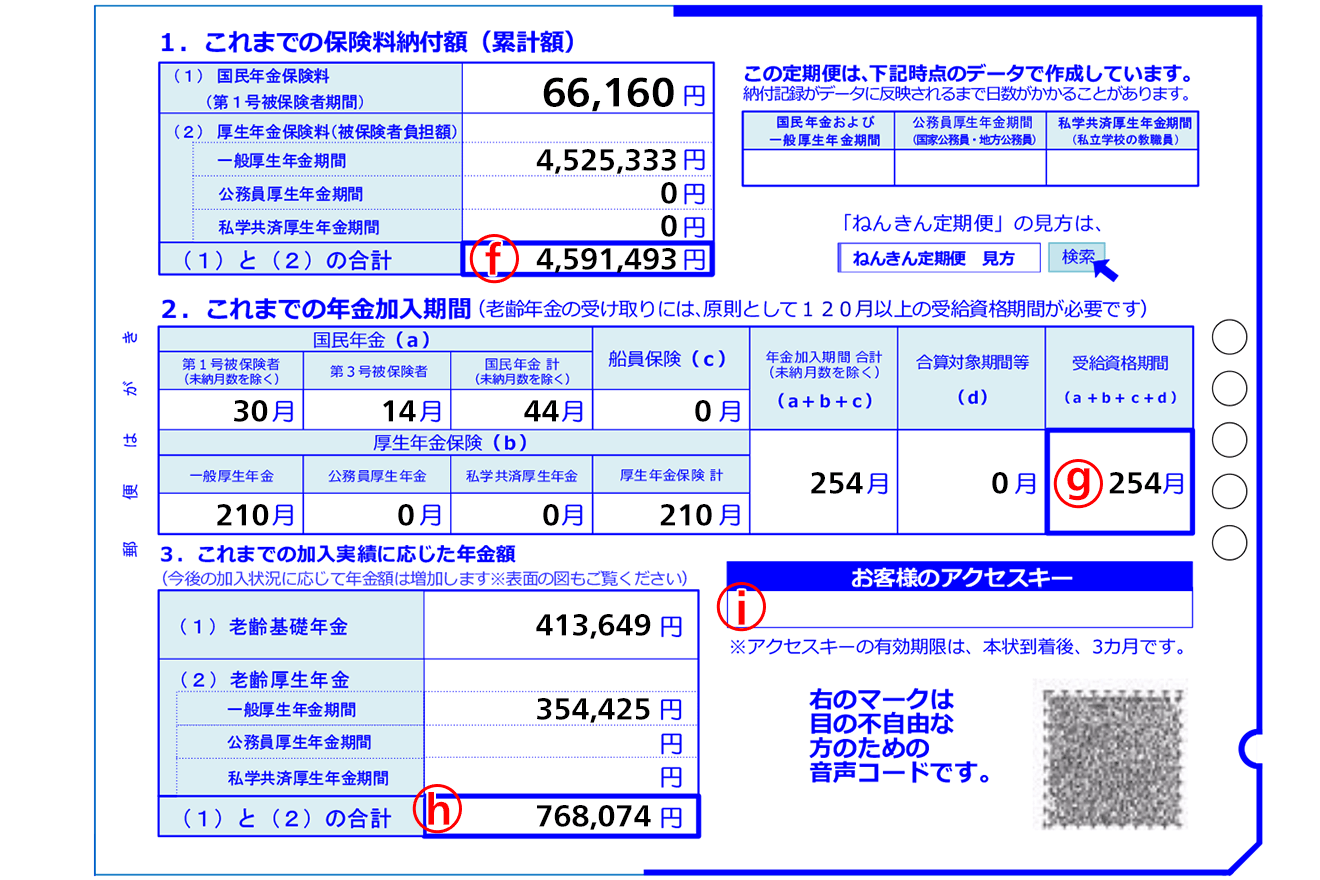
結論から言えば、ねんきん定期便の見方50歳未満のフォーマットにおいて、表面の目立つ枠に記されているのは「これまでの加入実績に応じた年金額」です。これは「仮に今すぐ仕事を辞め、65歳まで1円も保険料を納めなかった場合に、過去の納付分だけで受給できる年金額」を指しています。就職して5年の27歳会社員であれば、わずか60カ月分の厚生年金・国民年金の実績しか反映されていません。年額15万円〜20万円前後の極端に小さな数字が印字されるのは当然であり、ここから定年の60歳や65歳まで働き続けた場合の将来額ではないのです。これが年金定期便受取額が少ない理由真相の正体です。
一方で、ねんきん定期便の見方50歳以上になると、通知の性質が劇的に変化します。50歳以上のハガキに印字されるのは実績値ではなく、「現在の年収や加入状況がそのまま60歳まで継続したと仮定した見込額」です。このため、49歳から50歳になった瞬間に届く定期便を見ると、記載金額が一気に年額100万円以上へと跳ね上がり、「急に年金が増えた」と錯覚する受給予定者が続出します。
制度上、年金定期便見込額の計算方法は50歳を境にアルゴリズムが完全に分岐しています。この仕様ギャップを把握していないと、「年金制度はもう使い物にならない」という無用な将来不安に囚われ、不要な民間保険に高額な保険料を払ってしまうなどの判断ミスを引き起こす要因となります。
【完全保存版】ハガキと封書の違い詳細まとめ|35歳・45歳・59歳に届く重要便の正体
ねんきん定期便は、毎年送られてくる「ハガキ形式」の簡易版と、特定の年齢にだけ届く「封書形式」の完全版の2種類に分かれています。このハガキと封書の違い詳細まとめを理解しておくことは、加入記録の脱落を防ぐ上で極めて重要です。
原則として毎年の誕生月に届く圧着ハガキには、直近1年間の納付記録と累計加入月数、そして前述の実績額または見込額というダイジェスト情報しか載っていません。しかし、人生の節目とされる35歳45歳59歳節目定期便のタイミングだけは、青や水色の封筒に入ったA4サイズの書類一式が郵送されます。
この節目の封書には、20歳で公的年金に加入してから現在に至るまでのすべての月別納付状況(全期間の年金記録)が完全に網羅されています。具体的には、どの事業所に何年何カ月勤め、当時の標準報酬月額がいくらで登録されていたかが一覧化されているため、厚生年金の標準報酬月額が実態より低く改ざんされていないか、転職の合間に生じた空白期間に手違いがないかを一目で精査できます。
特に59歳で届く封書は、60歳以降の受給開始手続きに向けた「最終確認書」としての性格を持ちます。ここで氏名の変更履歴や基礎年金番号の統合漏れを見逃したまま受給手続きに入ってしまうと、本来受け取れるはずだった厚生年金の職歴分が抜け落ち、年額数十万円単位で生涯損をし続ける危険性があります。節目に届く封書は、単なるお知らせではなく「国の公的記録と自らの職歴を突き合わせる監査書類」と捉えるべきです。
【2026年最新】厚生年金受給額早見表|年収と加入期間で激変する将来キャッシュフロー
2026年度の公的年金制度は、名目手取り賃金変動率や物価上昇率を受けた年金額改定が行われ、マクロ経済スライドによる調整を経た最新基準で運用されています。老齢基礎年金(満額)は月額約6万9,000円(年額約83万円)水準に位置しており、これに会社員・公務員が上乗せで受け取る「老齢厚生年金(報酬比例部分)」が加わります。
将来受け取れるリアルな年金総額を掴むために、最新の制度数値を反映した厚生年金受給額早見表2026年最新を作成しました。現役時代の平均年収と加入年数に応じた、65歳時点での受給見込額(老齢基礎年金満額+老齢厚生年金の年額合計)の客観的データです。
| 項目(平均年収×勤続年数) | 詳細・数値データ(65歳受給見込年額) | 一般的な基準・相場(月額換算) | 編集部の見解・評価 |
|---|---|---|---|
| 平均年収300万円 × 20年加入 | 約115万8,000円 | 月額 約9万6,500円 | 基礎年金が満額に届かない場合、単身生活でも生活費不足が生じるためiDeCo等の補填が急務。 |
| 平均年収400万円 × 38年加入 | 約164万2,000円 | 月額 約13万6,800円 | 標準的な会社員水準。住居費が賃貸か持ち家かで老後資金のゆとりが大きく二極化する分岐点。 |
| 平均年収600万円 × 40年加入 | 約212万8,000円 | 月額 約17万7,300円 | 公的年金だけで最低限の基本生活費をカバー可能。繰り下げを行えば月20万円台突破が現実的。 |
| 平均年収800万円 × 40年加入 | 約255万4,000円 | 月額 約21万2,800円 | 単身・夫婦共働きなら強固な防壁。ただし現役時代の生活水準が高いと支出超過に陥りやすい。 |
※上記試算は老齢基礎年金を2026年度満額水準(年額約83万円)として計算し、厚生年金(報酬比例部分)に乗率5.481/1000を適用した概算値です。実際の受給額は加入月ごとの標準報酬月額・賞与額、再評価率の改定によって変動します。
一般に知られていない盲点とネットの誤解|受給資格期間短縮と消えた年金の罠
ネット上の掲示板やSNSでは、年金制度に関する古い知識や不完全な言説が未だに独り歩きしています。その最たるものが「25年間保険料を払わないと1円ももらえない」という言説です。
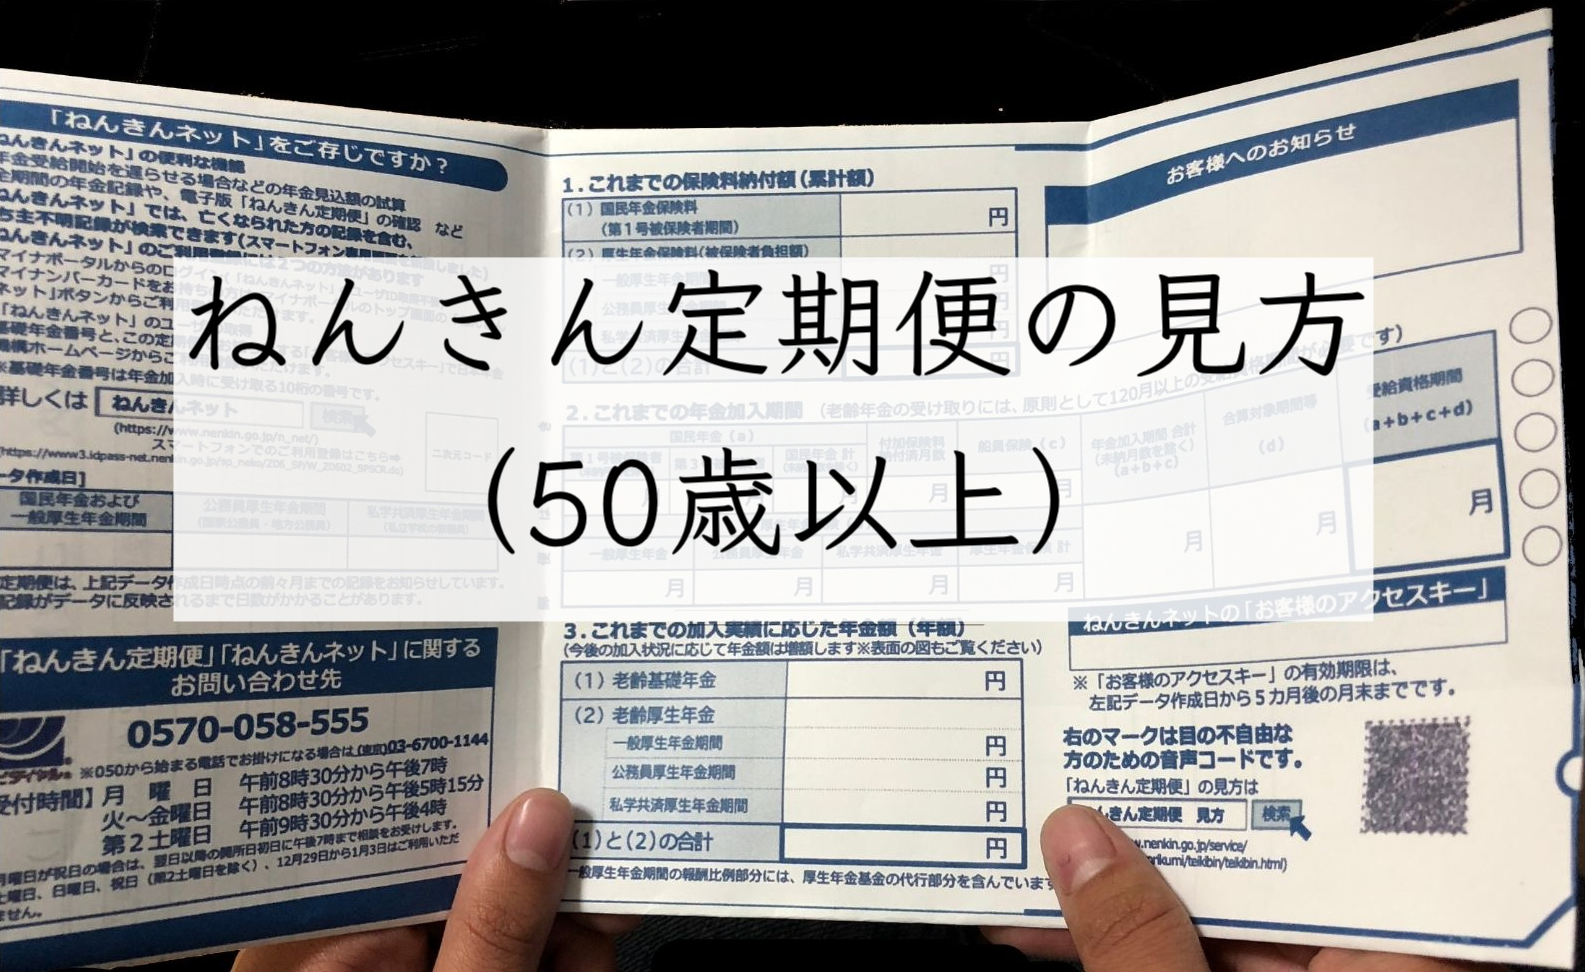
実際には法改正により、年金を受け取るために必要な最低加入期間は、従来の25年(300カ月)から年金定期便受給資格期間短縮によって「10年(120カ月)」へと大幅に緩和されています。ハガキ裏面の「受取資格を満たしているか」の判定欄において、国民年金(第1号・第3号)と厚生年金(第2号)、さらに合算対象期間(いわゆるカラ期間)を足し合わせた累計が「120月」に達していれば、将来の年金受給権は法的に確立されています。
一方で、警戒しなければならないのが「過去の記録漏れ」です。かつて社会問題となった「消えた年金問題」は過去の話ではありません。特に以下の経歴を持つ人は、未だに記録が紐付いていないリスクを抱えています。
- 結婚や離婚で姓が変わった時期がある人:旧姓時代の厚生年金記録が旧姓のまま放置されているケース。
- 転職時に年金手帳を複数発行された人:複数の基礎年金番号が存在し、現在の番号に統合されていないケース。
- 会社が社会保険の加入手続きを怠っていた時期がある人:給料から天引きされていたにもかかわらず未納扱いになっているケース。
これらを発見した場合、年金定期便記載漏れの確認手順に沿って速やかに対処する必要があります。まずはハガキや封書に記載された「これまでの年金加入期間」の月数と、自身の職歴(雇用保険被保険者証の履歴や古い給与明細)を突き合わせます。不整合が見つかった場合は、「ねんきんダイヤル」へ問い合わせるか、最寄りの年金事務所へ出向き「年金記録照会票」を提出することで、過去の紙台帳やマイクロフィルムからの名寄せ調査を請求できます。放置すると時効によって遡及支払いが制限される恐れがあるため、早期の発見が不可欠です。
【実態検証】ねんきんネット連携ログインで可視化する「繰り下げシミュレーション」の凄み
紙の定期便を眺めるだけでは、静止した情報しか得られません。現代の年金戦略において最大のゲームチェンジャーとなっているのが、政府のマイナポータルを経由したねんきんネット連携ログインです。
マイナンバーカードとスマートフォンを連携させれば、ハガキに記載されたアクセスキーの有効期限(3カ月)に縛られることなく、24時間365日いつでも最新の国民年金保険料納付実績の確認が可能です。さらに、画面上ですぐに試せる「年金見込額試算」の機能こそが、老後設計の最大の武器となります。
ここで圧倒的な威力を発揮するのが、年金受給開始年齢繰り下げシミュレーションです。日本の公的年金は、受給開始を標準の65歳から1カ月遅らせるごとに受給額が「0.7%」増額されます。この増額率は生涯にわたって固定され、物価スライド等で基礎額が改定されても維持されます。
- 65歳受給(基準):100%(増減なし)
- 70歳まで繰り下げ(5年待機):142%(+42%増額)
- 75歳まで繰り下げ(10年待機・上限):184%(+84%増額)
仮に65歳時点で年額180万円(月15万円)の年金を受け取れる人が、70歳まで5年間受給を我慢した場合、年額は約255万6,000円(月21万3,000円)まで恒久的に跳ね上がります。民間保険や定期預金では絶対に達成不可能な「終身+42%」という利回りを国が保証しているのです。ねんきんネットの画面で自分の将来収入をスライダーで動かし、65歳退職後のキャッシュフローを可視化することで、現役時代に抱く漠然とした老後不安は具体的な行動計画へと転換されます。

【プロの結論】繰り下げ受給を選ぶべき人・避けるべき人の決定的な判断基準
増額幅の大きさから「年金は絶対に繰り下げるべきだ」という言説がメディアで持て囃されがちですが、筆者はこの一律の推奨に警鐘を鳴らします。繰り下げには「受給開始前に死亡した場合、繰り下げ増額の恩恵を本人は1円も受けられない」というトレードオフが構造的に内在しているためです。
行動経済学における「損失回避性」や家族社会学的な世帯構造の観点を踏まえ、公的年金の受け取り戦略において選ぶべき道と慎重になるべき明確な判断基準を提示します。
年金の繰り下げ受給を積極的に選ぶべき人
- 65歳以降も十分な給与所得や事業収入がある人:生活費を給与で賄えるため、年金を無為に受け取って高率の所得税・住民税や社会保険料を引かれるより、繰り下げて非課税枠の最大化を図るのが合理的です。
- 健康状態に不安がなく、家系的に長寿傾向にある人:70歳受給開始の場合、損益分岐点(65歳から受給した累計額を追い抜く年齢)はおよそ81歳11カ月です。平均余命を考慮すれば、82歳以上生きる確率が高い人にとって極めて有利な賭けとなります。
- 手元の預貯金や有価証券が潤沢にある人:老後初期のキャッシュを自己資産の取り崩しで賄い、終身年金を限界まで引き上げることで、人生終盤の長寿リスク(資産枯渇リスク)を完全にヘッジできます。
繰り下げを避け、65歳(または繰り上げ)で受け取るべき人
- 健康状態に重大な不安を抱えている人:損益分岐点に到達する前に死亡した場合、受け取れたはずの年金総額は著しく減少します。未受給分を遺族が一括請求できる救済措置はあるものの、繰り下げ増額は無効化されます。
- 厚生年金に長年加入し、年下の配偶者がいる人:65歳時点で生計を維持している配偶者がいる場合、「加給年金(年額約40万円)」が上乗せされます。しかし、厚生年金を繰り下げ待機している期間は、この加給年金が一切支給されず、待機しても増額されないという致命的な落とし穴があります。加給年金を満額受給してから、基礎年金だけを繰り下げる「分割繰り下げ」などの高度な戦略設計が必要です。
【年金 定期 便 見方】に関するよくある質問(FAQ)
Q1:50歳未満のハガキに書かれている金額は、もう一生増えないのですか?
A1:全くの誤解です。50歳未満の通知に記載されているのは「これまでに納めた実績分だけ」の金額です。今後も会社員として厚生年金保険料を納めたり、国民年金を納付し続けたりすることで、60歳に向けて毎年確実に金額は加算されていきます。50歳を迎えた年の定期便から「60歳まで同条件で加入し続けた場合の見込額」へと表示が切り替わり、本来の受給想定額を確認できるようになります。
Q2:「年金受給資格期間」が120月に満たない場合、どうすればいいですか?
A2:60歳時点で受給資格期間が120月(10年)に達していない場合でも、60歳以降65歳まで国民年金に任意加入して期間を満たす「任意加入制度」があります。また、過去10年以内の未納期間に免除や猶予の承認を受けていた場合は「追納」が可能です。さらに、厚生年金適用事業所で70歳まで勤務を続けることでも受給資格期間の合算を満たすことができます。
Q3:マイナンバーカードがあればハガキを待たずに最新情報を確認できますか?
A3:確認できます。デジタル庁の「マイナポータル」にログインし、「もっとつながる」機能から「ねんきんネット」と初回連携を行えば、年1回のハガキ送付を待つことなく、最新の納付状況や見込額試算をいつでもブラウザやアプリ上で確認できます。ハガキの紛失リスクもなく、ペーパーレスでの管理が推奨されています。
まとめ:年金定期便を「放置」せず老後戦略の起点にするために
誕生月に届くねんきん定期便を、「よく分からないから」と中身も見ずにゴミ箱へ放り込む行為は、自らの将来のセーフティネットを放棄することと同義です。50歳未満の「少なすぎる金額」に惑わされることなく、年齢に応じた記載意図を正しく把握することが第一歩となります。
特に35歳・45歳・59歳で届く封書は、国家記録と自らの職歴を照合する決定的な監査機会です。未納期間や記載漏れがないかを精査し、ねんきんネットを活用して繰り下げシミュレーションを回すことで、漠然とした老後不安は「コントロール可能な生活設計」へと昇華します。届いた通知をただ眺める受動的な姿勢から脱却し、みずからの権利を主体的に確定させる戦略ツールとして、ねんきん定期便をフル活用してください。 (出典: 年金 定期 便 見方(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。