退職一時金とは?年金受取との違いと手取り激変の真実【2026最新】
長年勤め上げた会社を離れる際、これまでの労苦に報いる形で支給される退職金。多くのビジネスパーソンにとって老後の生活設計を支える最大の資金源ですが、その受け取り方を巡り、事前の準備不足から手取り額で数百万円もの大損失を被るケースが後を絶ちません。退職給付制度には、一度に全額を受け取る「退職一時金」と、分割して定期的に受け取る「退職年金」が存在し、どちらを選択するかによって税負担や社会保険料が根本から変わるためです。
しかも退職一時金は、労働基準法などの法令で支給が義務付けられている制度ではなく、あくまで各企業が福利厚生の一環として任意に設計しているものです。そのため、受給条件や算定基準は勤務先の就業規則や退職金規程に委ねられており、相場や税制の仕組みを正しく把握していなければ思わぬ落とし穴に直面します。本記事では、退職一時金の基本的な定義から年金受取との徹底比較、税制優遇を最大限に生かす計算ロジック、そして2026年現在の最新動向まで、現場目線で余すところなく解明します。
📌 【この記事の重要ポイントまとめ】
- 要点1:退職一時金は法律上の義務ではなく企業の任意制度であり、退職時に一括受給することで極めて手厚い税制優遇(退職所得控除および2分の1課税)を享受できる。
- 要点2:年金受取(分割)と比較した場合、一時金は社会保険料の対象外かつ分離課税となるため、額面が同じでも最終手取り額で数百万円規模の差が生じるケースが珍しくない。
- 要点3:会社へ「退職所得の受給に関する申告書」を提出しないと一律20.42%が源泉徴収されるほか、2026年の税制見直し論議を意識した事前の出口戦略が不可欠である。
【基本解説】退職一時金とはどんな制度?退職金・退職年金との違いと法的立ち位置
退職一時金とは、従業員が自己都合や定年、会社都合などによって会社を退職する際、企業から一括して支払われるまとまった金銭を指します。日常会話では「退職金」という言葉が広く使われますが、人事労務の専門用語として厳密に整理すると、退職給付という大きな枠組みの中に、一括払いの「退職一時金」と、退職後に一定期間または生涯にわたって定期給付される「退職年金(企業年金)」の2系統が存在しています。
ここで多くの人が見落としがちなのが、退職金の支給義務に関する法的位置付けです。厚生労働省の労働基準法関連資料や人事労務規程の公的見解によれば、会社側に退職金を支給する法定義務は存在しません。企業が退職金を支払わなければならないのは、社内の就業規則や労働協約に「退職一時金を支給する」という明確な規定が存在する場合に限られます。厚生労働省が公表している「就労条件総合調査」の実態データでも、日本国内で退職給付制度を導入している企業は約7割から8割程度にとどまり、約2割の中小企業ではそもそも退職金制度が存在しないのが現実です。
また、退職一時金を準備・支給する仕組みも企業規模や業種によって多岐にわたります。自社の利益や準備金から直接賄う「社内準備型(社内積立型)」をはじめ、自前での基金組成が難しい中小零細企業が広く活用する「中小企業退職金共済(中退共)」や各地域の商工会議所が運営する「特定退職金共済(特退共)」、さらには従業員自らが運用指図を行う「企業型確定拠出年金(企業型DC)」などが代表例です。自社がどの受給母体を採用しているかによって、後述する手続きや受取時期、税務申告の要否が大きく左右されます。
年金受取と「どっちが得か」で手取りが数百万円変わる真相
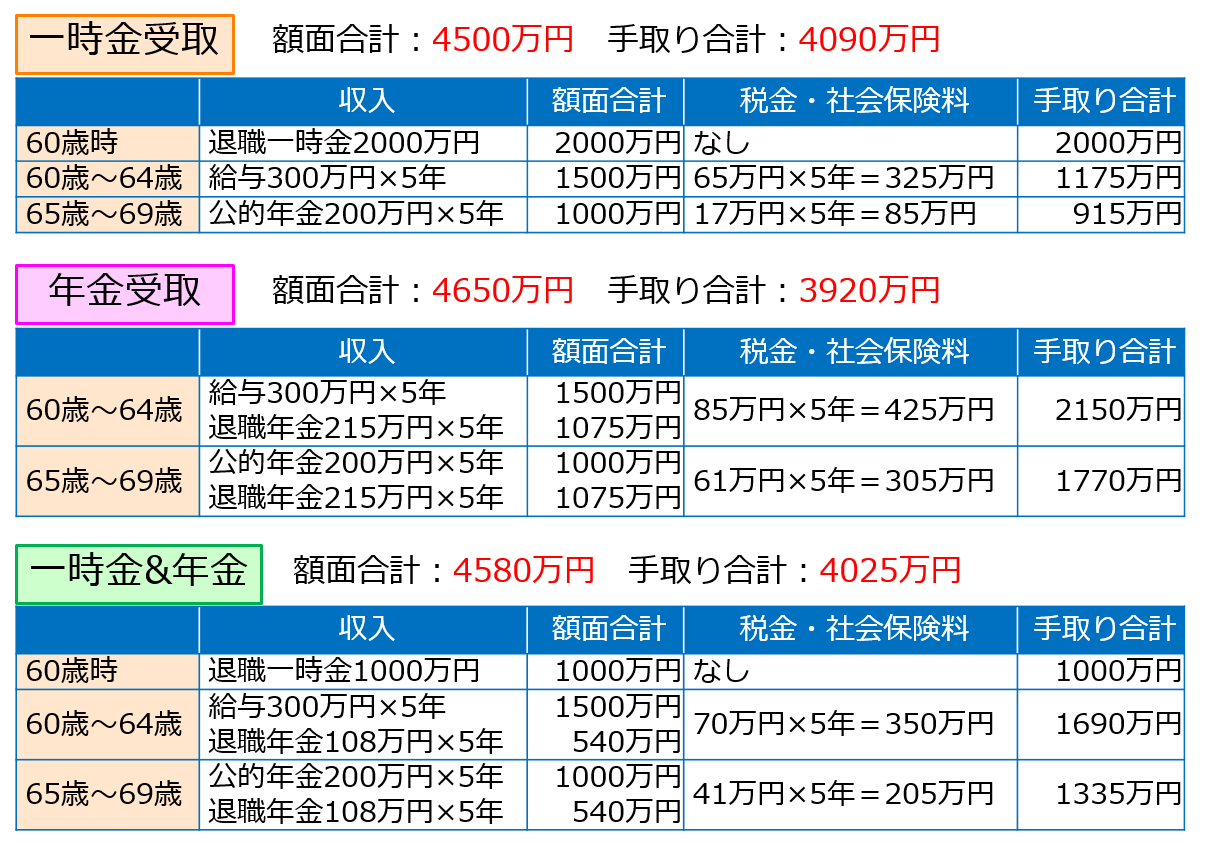
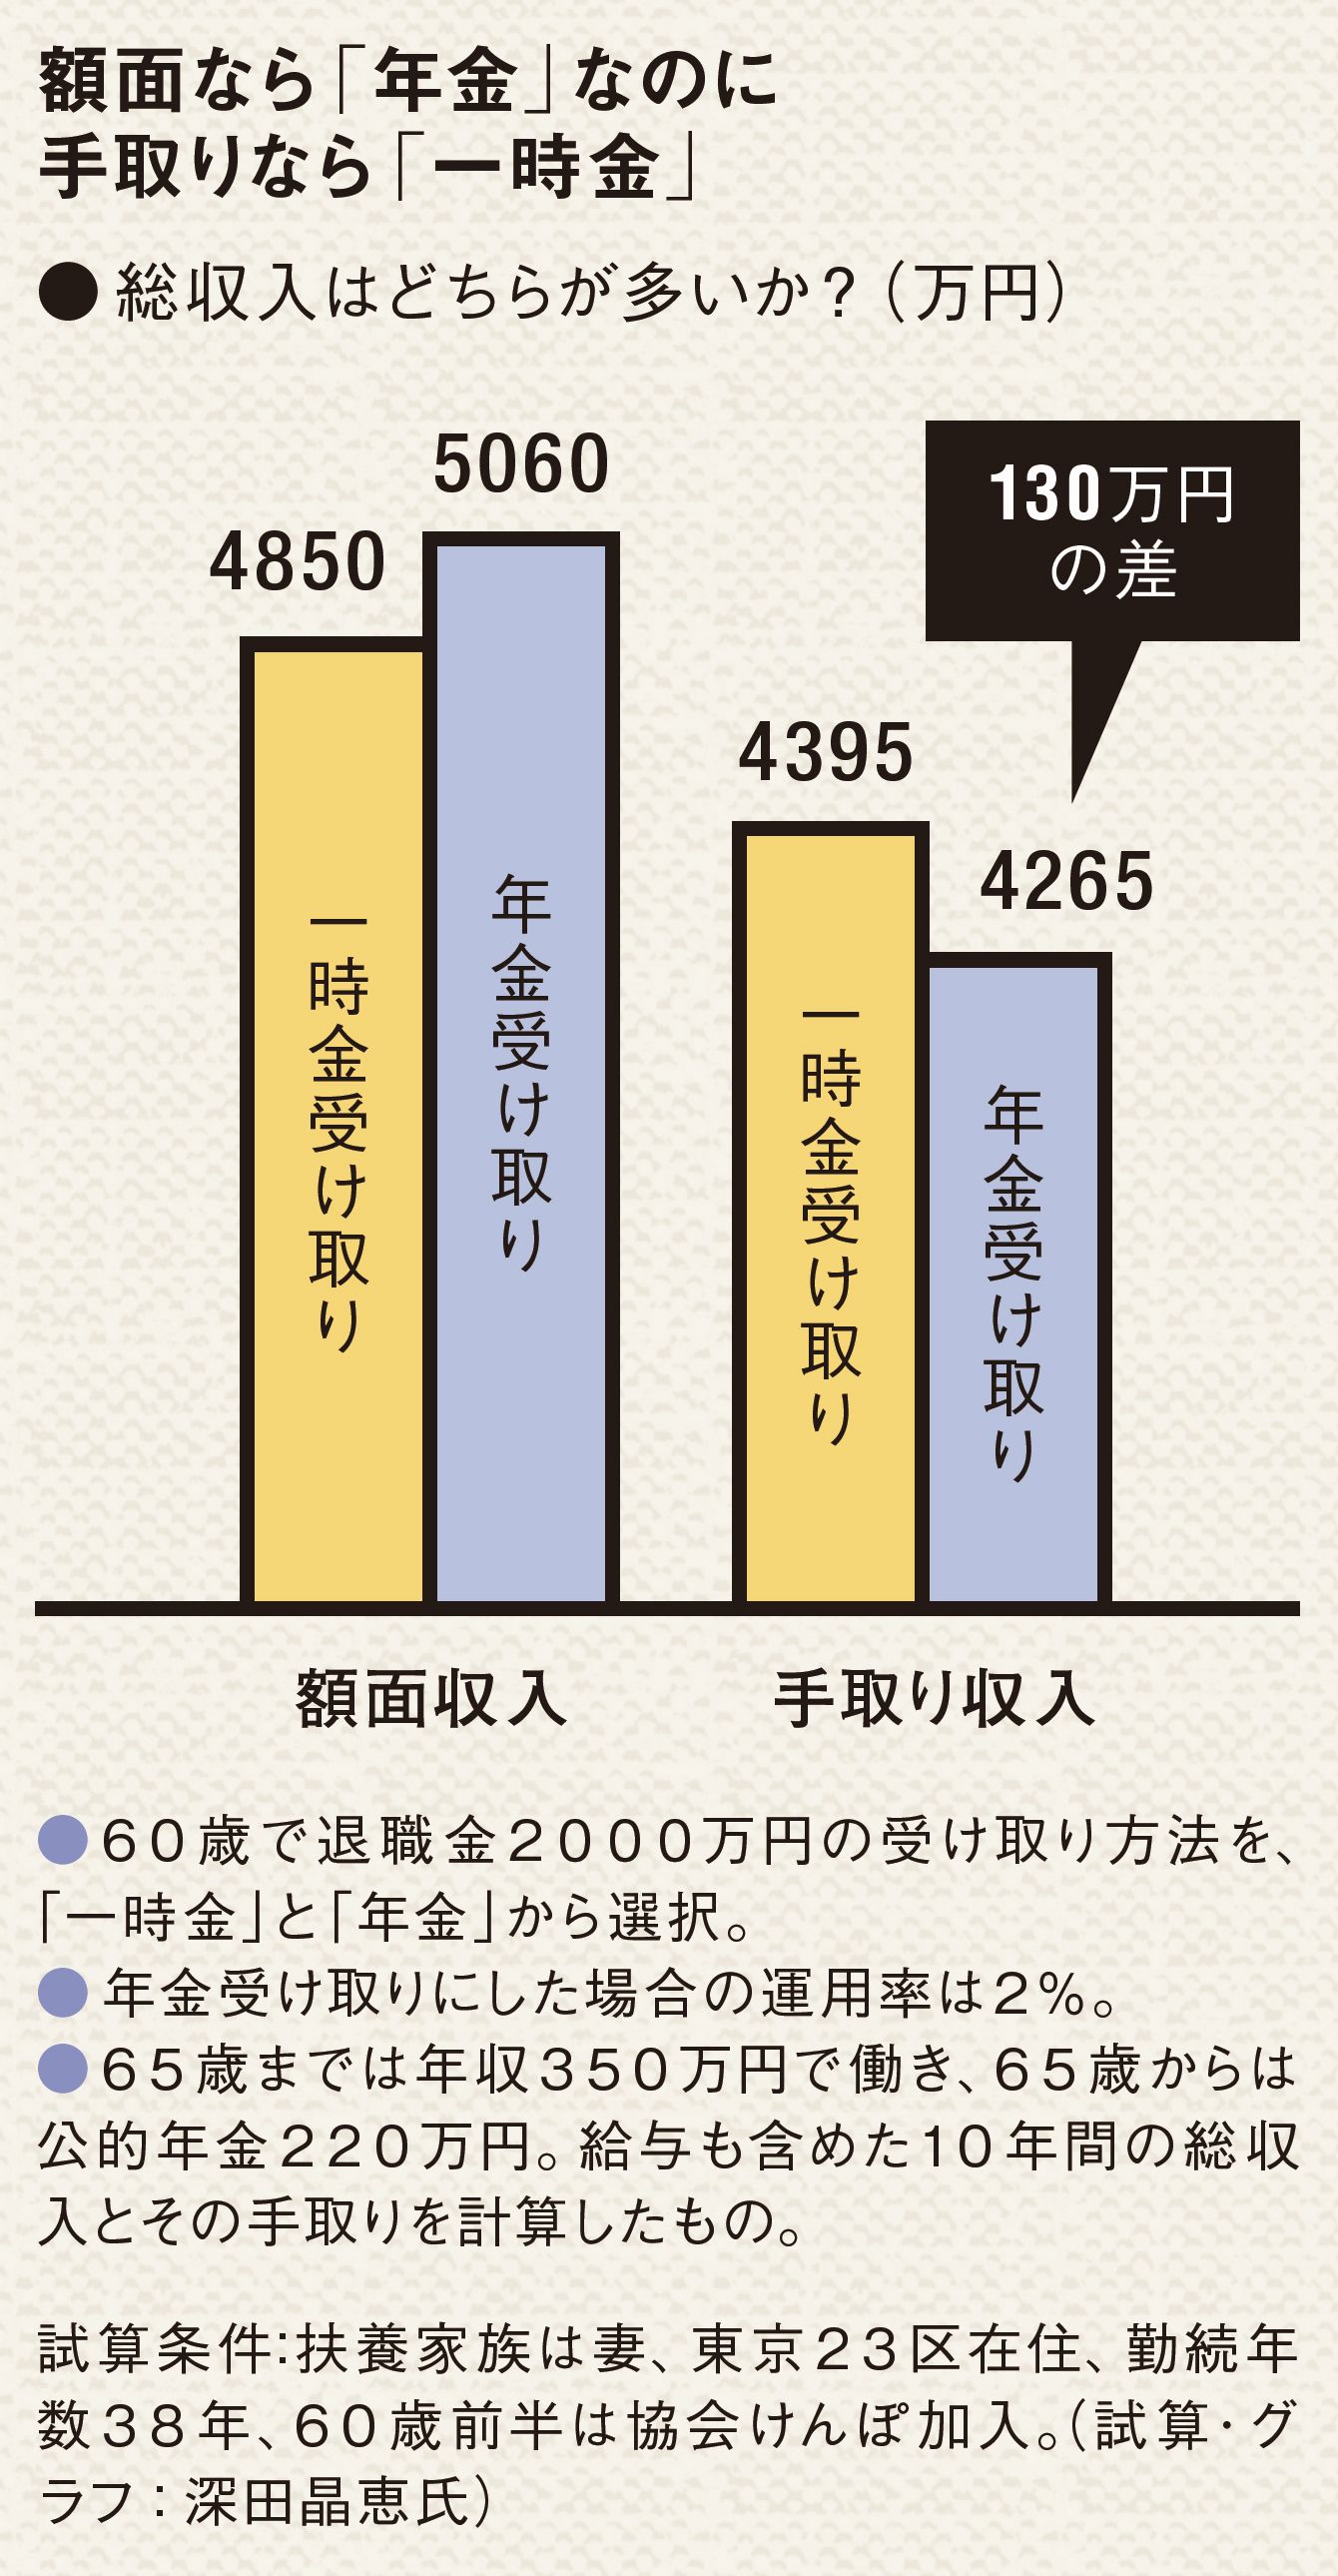
定年間近の会社員が人事部から提示される選択肢の中で、最も頭を悩ませるのが「退職一時金(一括)」と「退職年金(分割)」のどちらを選ぶべきかという問いです。「退職年金のほうが利息(予定利率)が付くため総支給額が増える」という金融機関の案内を鵜呑みにして年金受取を選んだ結果、翌年以降の税金と社会保険料の急増によって「手取り額が大幅に減ってしまった」と嘆く声は後を絶ちません。
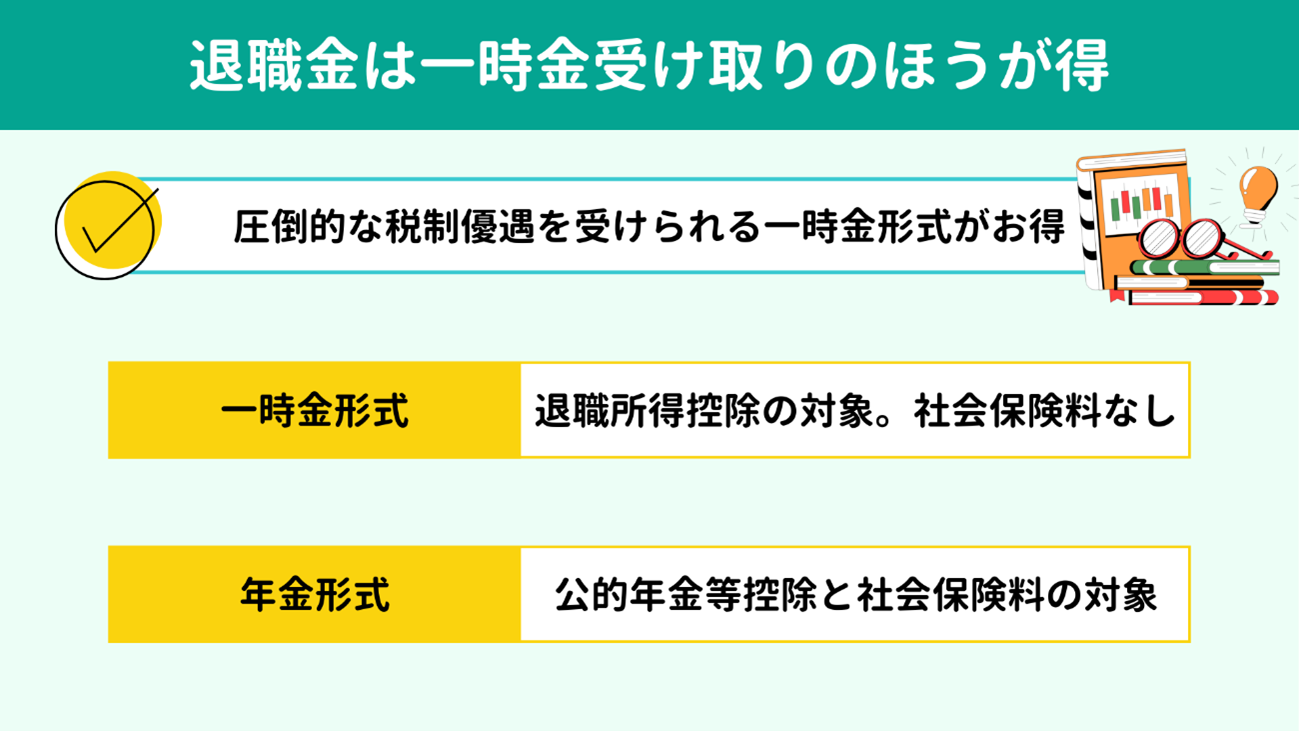
この逆転現象が生じる構造的な理由は、日本の税制と社会保険制度の仕組みにあります。退職一時金として一括で受け取ると、長年の勤続に対する功労報償的な性格が考慮され、「退職所得」として他の所得(給与や事業所得など)と切り離して課税される「分離課税」が適用されます。さらに、後述する極めて手厚い「退職所得控除」が差し引かれ、その残額をさらに2分の1にしてから税率を掛けるという超優遇措置が講じられているため、所得税・住民税は極限まで抑えられます。何より重要なのは、退職一時金は健康保険や介護保険といった社会保険料の算定基礎に含まれないという点です。
対照的に、退職年金として分割受給した場合は「公的年金等控除」の対象となるものの、税法上の区分は「雑所得」となります。雑所得は毎年の国民健康保険料(または後期高齢者医療制度の保険料)や介護保険料の算定基準にそのまま跳ね返るため、毎年の手取りが大きく削り取られる構造になっています。額面総額では年金受取のほうが多く見えても、最終的な手取りベースでは一時金のほうが200万円から300万円以上多くなるケースが頻発するのはこのためです。
| 受取方式 | 税法上の所得区分 | 社会保険料への影響 | 編集部の総合評価と手取り傾向 |
|---|---|---|---|
| 退職一時金(一括受取) | 退職所得(分離課税) | 影響なし(保険料ゼロ) | 手厚い控除と1/2課税により手取り最大化。資金の一括活用に最適。 |
| 退職年金(分割受取) | 雑所得(公的年金等) | 毎年増加(国保・介護料に連動) | 運用利回りで額面は増えるが、毎年の税・保険料控除で実質手取りが圧迫。 |
| 併用受取(一時金+年金) | 退職所得 + 雑所得 | 年金受取分のみ増加 | 退職所得控除の枠内まで一時金で受け取り、残りを年金化する賢明な折衷案。 |
退職所得控除の計算方法と退職一時金の手取り額シミュレーション
退職一時金を受け取る際の最大の防壁となるのが「退職所得控除」です。この控除額は勤続年数に応じて機械的に算出され、勤続年数が長くなるほど控除額の増加ペースが加速する設計になっています。国税庁が定める正規の計算式は以下の通りです。
【勤続年数ごとの退職所得控除額の算定基準】
・勤続年数20年以下の場合:40万円 × 勤続年数(※最低保障額は80万円)
・勤続年数20年超の場合:800万円 + 70万円 ×(勤続年数 − 20年)
※1年未満の端数月数は1年に切り上げて計算(例:勤続25年3ヶ月の場合は26年として計算)。
課税対象となる「課税退職所得金額」は、以下の計算式によって求められます。
(退職一時金の収入金額 − 退職所得控除額)× 1/2 = 課税退職所得金額(1,000円未満切り捨て)
この算出額に対して所定の所得税率を掛け、控除額を引いた後に復興特別所得税(基準所得税額の2.1%)を加算します。また、住民税は全国一律で10%(道府県民税4%+市区町村民税6%)が適用されます。では、勤続30年の会社員が退職一時金2,000万円を受け取るモデルケースで手取り額をシミュレーションしてみましょう。
・勤続年数:30年
・退職所得控除額:800万円 + 70万円 ×(30年 − 20年)= 1,500万円
・課税対象額:(2,000万円 − 1,500万円)× 1/2 = 250万円
・基準所得税額:250万円 × 10% − 9万7,500円 = 15万2,500円
・所得税および復興特別所得税:15万2,500円 × 102.1% = 15万5,702円
・住民税額:250万円 × 10% = 25万円
・合計税額:15万5,702円 + 25万円 = 40万5,702円
・最終手取り額:2,000万円 − 40万5,702円 = 約1,959万4,000円
額面2,000万円に対して引かれる税金はわずか約40万円であり、実質税率は約2%という驚異的な低水準に抑えられます。これが退職一時金が「サラリーマン人生最大の税制ボーナス」と呼ばれる所以です。
2026年退職金増税見直しの動向と今後の警戒点
しかし、この手厚い控除体系には大きな変革のメスが入りつつあります。政府の税制調査会や経済財政諮問会議における「骨太の方針」では、「勤続20年を境に控除額が年40万円から年70万円へと優遇される現行制度は、終身雇用を前提とした昭和モデルであり、労働移動の円滑化(転職支援)を阻害している」という指摘が繰り返されてきました。2026年の税制論議においても、勤続20年超の控除枠を年40万円へ平準化する見直しが具体的な議論の俎上に載せられています。仮に勤続30年で一律40万円換算となった場合、控除枠は1,500万円から1,200万円へと300万円も目減りし、課税対象額が跳ね上がることになります。制度改定のスケジュールや激変緩和措置の行方については、退職を控えるすべての世代が注視すべきポイントです。
退職金の平均相場と支給基準|自己都合退職と会社都合退職の差額
次に、世間一般の退職給付水準と受取額を左右する支給基準について見ていきます。厚生労働省の統計調査や中央労働委員会の集計データによると、定年まで勤め上げた大卒正社員の退職金平均相場は、大企業で約2,000万〜2,200万円、中小企業で約1,000万〜1,200万円程度がひとつの相場ラインとなっています。もちろん、業種や企業の退職金算定ロジック(基本給連動型、ポイント制、定額型など)によって支給水準には大きな開きがあります。
支給額を大きく左右するもう一つの決定要因が「退職理由」です。退職には大きく分けて「自己都合退職」と「会社都合退職(倒産、解雇、早期退職募集など)」が存在しますが、自己都合退職を選択した場合、就業規則の支給基準によって支給額が大幅に減額される仕組みが一般的です。
勤続年数10〜15年程度の中途退職では、自己都合退職の支給係数が会社都合退職の50%〜70%程度に設定されている企業が主流です。例えば、会社都合であれば600万円支給される規定であっても、自己都合の場合は300万〜400万円まで削られるケースが日常茶飯事です。早期退職を検討する際は、退職理由の取り扱いと社内規程の算定係数を事前に就業規則で厳格に確認しておく必要があります。
また、退職一時金の受取時期と手続きについても注意を要します。退職一時金は退職日の翌日に即座に振り込まれるわけではありません。社内決裁、中退共や信託銀行への書類送配手続きなどを経るため、一般的には退職日から1ヶ月〜2ヶ月半後に指定口座へ着金するのが通例です。退職直後の生活資金や公的保険の切り替え費用、住宅ローンの返済スケジュールを組む際は、このタイムラグを計算に入れておくことが肝要です。
一般に知られていない盲点とネットの誤解|確定申告が必要になる危険なケース
退職一時金の受給に際して、最も多くの人が誤認している手続き上の罠があります。それが「退職所得の受給に関する申告書」の提出手続きです。「会社を辞めるときに税金の手続きなど自動的に完了しているはずだ」と思い込んでいると、手元に残る現金が激減する事態に陥ります。
退職一時金を受け取る前までに、勤務先を経由して税務署長に「退職所得の受給に関する申告書」を提出していれば、前述の退職所得控除が正確に適用され、正しい少額の税額のみが源泉徴収されて完了します。この場合、原則として個人の確定申告は不要です。しかし、この申告書の提出を怠った場合、企業側は退職所得控除を一切適用できず、退職一時金の総支給額に対して一律20.42%の所得税および復興特別所得税を源泉徴収する法的義務を負います。
例えば2,000万円の退職金の場合、本来の税額が約40万円であるにもかかわらず、申告書を出さないだけで約408万円が問答無用で差し引かれ、口座には約1,592万円しか振り込まれません。もちろん、翌年に自ら税務署へ行き「退職一時金の確定申告」を行えば納めすぎた税金は全額還付されますが、一時的に多額の資金が拘束される経済的・精神的ストレスは決して小さくありません。
さらに、ネット掲示板やSNSで頻繁に誤った解釈が拡散されているのが、確定拠出年金の一時金受取と会社の退職金との重複受給問題(通称:5年ルール・20年ルールの制約)です。同じ年に会社の退職金と企業型DC・iDeCoの一時金を同時に受け取る場合、勤続年数(または運用期間)の重複期間について退職所得控除が二重取りできないよう調整される仕組みが厳格に定められています。受取年をずらすことで控除枠をフル活用するスキームも存在しますが、税制改正によって受給間隔の制限ルールが段階的に見直されているため、専門家への事前相談を怠ってはなりません。
【実態検証】退職者の生の声から浮き彫りになる後悔と現場のリアル
実際に退職一時金を受け取ったシニア層の手記や、ウェブ上の相談掲示板(知恵袋やコミュニティフォーラム)には、制度の表面的な理解だけでは見えてこない切実な現場の声が蓄積されています。
大手電機メーカーを60歳で定年退職した男性の手記には、退職直後の生々しい後悔が綴られています。「『年金受取にすると手取りが減る』という情報だけを見て全額を一時金で受け取り、長年抱えていた住宅ローン残債1,200万円を一括返済した。借金がゼロになった安堵感はあったが、手元に残った現金は数百万円。直後に妻の入院と自宅の外壁修繕が重なり、手元流動性が一気に枯渇して再雇用の安い給料だけで毎月ギリギリの生活を強いられることになった。焦って一括返済せず、超低金利の住宅ローンを維持しながら手元に現金を厚く残すべきだった」。
また、金融機関の甘言に乗り、退職一時金で仕組債や高リスクな外貨建て保険に手を出して数年で資産の3割を溶かしたという告白も散見されます。行動経済学では、予期せぬまとまった大金を手にした際に「これは苦労して稼いだ日々の給与とは別の特別な臨時収入だ」と無意識に錯覚し、リスク許容度を異常に引き上げてしまう心理傾向を「メンタル・アカウンティング(心の会計)」と呼びます。退職一時金を手にした瞬間、長年の勤労意識が麻痺し、過度な贅沢や不用意な資産運用に走ってしまう心理的トラップこそ、最も警戒すべきリスクと言えます。
【プロの結論】一時金か年金か?向いている人・おすすめできない人の客観的判断基準
ファイナンシャルプランニングおよび行動科学の観点から導き出される、受取方法の明確な選別基準を提示します。感情論や机上の利率計算に惑わされず、自らの性格と資産状況に合わせた合理的な決断を下すことが重要です。
退職一時金(一括受取)を選ぶべき人
退職一時金を最優先すべきなのは、「明確かつ確実な資金使途がある人」および「自力で堅実な資産管理ができる人」です。退職所得控除による節税効果を限界まで享受し、手元に残った資金を低コストのインデックスファンド等へ時間分散して投資できるリテラシーのある人にとって、一括受取は最も資産寿命を延ばす選択肢となります。また、健康状態に不安があり、将来の受給期間が長期にわたる年金方式では元本回収に不安が残る場合も、一時金受取が極めて堅実な防衛策となります。
退職一時金(一括受取)をおすすめできない・慎重になるべき人
一方で、一括受取を避けるべきなのは、「まとまった現金があると気が大きくなり無計画に使ってしまう人」や「投資や家計管理に強い苦手意識がある人」です。手元に2,000万円もの現金が存在すること自体が心理的重圧となり、怪しげな投資勧誘や親族間トラブルの引き金になるケースは後を絶ちません。このような自己制御に不安のある層は、たとえ税制や保険料の面で目減りするとしても、年金方式(または一時金と年金のハイブリッド受取)を選択し、強制的に毎月の生活費として分割配分される仕組みを構築するほうが、結果として破綻を防ぐ賢明な防貧策となります。
【退職 一時 金 と は】に関するよくある質問(FAQ)
Q1:退職一時金は全額を一括で受け取らなければいけないのですか?
A1:勤務先の退職金規程によって異なります。企業によっては「全額一時金」「全額年金」の二者択一だけでなく、「半分を一時金で受け取り、残りの半分を年金として10年確定年金にする」といった併用受取を選択できる制度設計を採用しているケースが多々あります。退職所得控除の枠内に収まる分だけ一時金で受け取り、残りを年金化する手法は手取りと安定収入を両立させる有効な戦略です。
Q2:パートタイマーや契約社員でも退職一時金は支給されますか?
A2:法律上の一律支給義務はありませんが、近年は「同一労働同一賃金」の法整備により、不合理な待遇格差が是正されつつあります。基本的には各企業の就業規則で定められた適用対象者(例:勤続〇年以上の無期雇用転換者など)に該当するかどうかが分かれ目となります。自社の労働協約や非正規雇用者向けの就業規則を確認してください。
Q3:転職した際、前職の勤続年数は退職所得控除に合算できますか?
A3:原則として合算できません。退職一時金の退職所得控除は「その退職金を支払う企業での勤続年数」に基づいて個別に計算されます。ただし、企業型確定拠出年金(企業型DC)などの資産を転職先やiDeCoへ移換(ポータビリティ)した場合、将来DCから一時金を受け取る際の計算においては、加入者であった期間を通算することが可能です。
Q4:退職一時金を受け取ると、ハローワークの失業保険(基本手当)はもらえなくなりますか?
A4:退職一時金を受け取っても失業保険は問題なく満額受給できます。退職金は過去の労働の対価として支払われる確定給付であり、雇用保険の基本手当の支給要件(働く意欲と能力があり求職活動を行っていること)とは制度上完全に切り離されているため、受給制限の対象にはなりません。
Q5:万が一、勤務先が倒産した場合は退職一時金はどうなりますか?
A5:社内準備型(自社積立)の場合、一般債権扱いとなり全額回収できないリスクがあります。ただし、国の「未払賃金立替払制度」(独立行政法人労働者健康安全機構が運営)を利用すれば、未払退職金を含む未払賃金の一部(上限額あり、最大8割相当)の立替払いを受けられる救済措置があります。なお、中退共や確定拠出年金など社外に資産が保全されている制度であれば、企業の倒産に関わらず保全された枠組みから確実に支給されます。
まとめ:手取り最大化とセカンドライフ防衛のための鉄則
退職一時金は、長年の会社員生活の集大成であると同時に、定年後の生活基盤を決定づける極めて重い金融資産です。一括受取に伴う退職所得控除の優遇措置は非常に強力ですが、その恩恵を享受するためには「退職所得の受給に関する申告書」の確実な提出や、受取時期のタイムラグを見越した資金計画が欠かせません。
額面上の金額や目先の利回りに惑わされることなく、税金・住民税・社会保険料まで合算した「最終手取り額」を正確に算出し、自分自身の家計管理能力や健康状態に見合った受取形態を選択すること。そして2026年以降の税制改正論議の行方を注視し、制度の変更に即応できる出口戦略を構築しておくことこそが、豊かなセカンドライフを盤石なものにする唯一の防衛策です。 (出典: 退職 一時 金 と は(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。